Anthropic递交S-1:163亿营收与807亿亏损背后的真相

Anthropic递交S-1文件,营收暴增与巨额亏损并存,算力承诺与创始人控制权成焦点。
Anthropic向SEC公开递交S-1文件,申请在纳斯达克上市,代码ANT。文件显示2026年上半年营收163亿美元,同比增长1300%,但净亏损高达807亿美元,其中724亿为可转换票据公允价值变动的会计效应,剩余约80亿为经营性亏损。公司背负2656亿美元固定算力采购承诺,照付不议结构导致成本刚性极高。客户结构分散但缺乏长期合同,营收稳定性存疑。创始人通过F类股票掌握50.1%投票权,普通股东话语权有限。文件还将Google和OpenAI列为主要对手,并警告AI灾难性风险的保险覆盖不足。发行价与股数尚未确定。
一份文件,两个极端数字
当Anthropic在10月26日向美国证券交易委员会(SEC)公开递交S-1文件时,它同时暴露了AI行业最诱人的增长曲线和最令人不安的财务黑洞。这份上市申请文件显示,公司在2026年上半年录得163亿美元营收,同期净亏损却高达807亿美元。对于一家以“安全AI”为使命的公司而言,这组数字本身就是一场关于商业现实的坦白。
S-1是公司启动IPO流程时必须提交的注册声明。Anthropic表示已申请在纳斯达克上市其A类普通股,股票代码为ANT。但文件中留白的关键信息同样值得玩味:发行价区间和发行股数均未填写。这意味着我们知道了故事的梗概,却还不知道结局的定价。
S-1文件是美国公司申请IPO时向SEC提交的核心注册声明,其正式名称为《证券登记声明书》,依据1933年《证券法》制定。文件通常需披露公司业务模式、风险因素、财务状况、管理层结构、股权安排以及募集资金用途等信息。递交给SEC后,文件会进入审核阶段,公司需根据SEC的意见反复修订(提交S-1/A修正案),直至SEC宣布注册生效,之后才能确定发行价并挂牌交易。因此,S-1中留空发行价和股数属于常见做法,并不代表信息缺失,而是定价环节尚未启动。对于科技公司而言,S-1是外界首次系统性了解其真实财务全貌的窗口。
营收曲线:从4100万到163亿
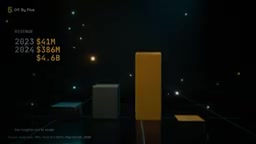
文件披露的营收轨迹清晰地勾勒出生成式AI商业化的爆发力。2023年全年营收为4100万美元,2024年跃升至3.86亿美元,2025年则达到46亿美元。而2026年仅前六个月,营收就冲到了163亿美元。文件将这一增速描述为同比增长1300%。
但Anthropic自己在文件中加了一句警告:公司不预期营收能持续以类似速度增长。这种主动降温的表述在IPO文件中并不常见,却符合当前AI基础设施投入与产出之间尚未闭合的缺口逻辑。高速增长依赖的是企业客户对大模型能力的持续采购,而采购的持续性本身充满变数。
亏损解剖:807亿里有多少是“纸面数字”
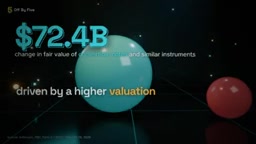
807亿美元的半年净亏损乍看骇人,但文件给出了拆解。其中724亿美元来自可转换票据及类似金融工具的公允价值变动,文件明确指出这主要由公司估值上升驱动。换句话说,这是一项会计效应,并非当期经营现金流出。剔除这一项后,其余所有因素合计约造成80亿美元亏损。
2025年全年净亏损约为420亿美元。文件同时坦承:自成立以来,Anthropic每年都在亏损,并且可能无法实现盈利。这一表述将亏损从“阶段性投入”重新定义为“结构性风险”,对于关注AI公司估值逻辑的读者而言,这是比营收增速更值得细读的信号。
可转换票据是一种兼具债务与股权特征的金融工具,持有人可在约定条件下将其转换为公司股份。在会计处理上,此类工具通常需按公允价值计量,即每个报告期根据公司估值、股价预期、波动率等参数重新评估其价值。当公司估值上升时,转换权价值随之增加,会计上会确认一笔公允价值变动损失,但这并不对应任何现金流出。反之,估值下降时则可能产生账面收益。因此,这类亏损常被称为“纸面亏损”或非现金费用。投资者分析这类公司时,通常会将公允价值变动损益与经营性亏损分开看待,以判断真实的现金消耗速度。
未来账单:2656亿美元的算力承诺
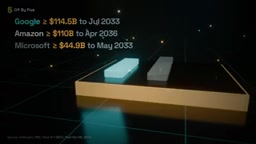
如果亏损数字是后视镜,那么文件中的承诺义务就是前方的路况。截至6月30日,Anthropic拥有约2656亿美元的固定或最低算力采购承诺,期限从1年到20年不等。文件具体列出了三份云协议:对Google至少1145亿美元(至2033年7月),对Amazon至少1100亿美元(至2036年4月),对Microsoft至少449亿美元(至2033年5月)。
关键在于,这些协议要求Anthropic无论实际使用量多少都必须付款。这意味着即便营收增速放缓,算力账单也不会同步减速。这种“照付不议”的结构将公司的成本刚性推到了极高位置,也是理解其盈利路径难度的核心线索。
“照付不议”(take-or-pay)是能源和基础设施行业常见的长期合同条款,要求买方在约定期限内支付最低金额,无论是否实际提取产品或服务。在AI算力采购中,云厂商为保证大规模数据中心的资本开支回收,往往要求AI公司签署多年期的最低采购承诺。这类承诺在财务报表中作为合同义务披露,虽不一定立刻计入负债,但会显著影响公司的长期现金流预测。对于营收波动较大的初创企业,照付不议合同意味着成本刚性远高于收入弹性,一旦需求不及预期,公司仍须履行付款义务,从而放大经营风险。
客户结构:分散但缺乏黏性
在收入端,文件给出了一个相对健康的信号:2026年前九个月,没有任何单一客户贡献超过10%的营收,前五大客户合计约占25%。客户集中度低于许多企业软件公司,说明收入来源相对分散。
但紧随其后的警告削弱了这一优势:许多顶级客户并未签订长期合同,可以随时削减支出。对于依赖API调用和企业合约的AI公司来说,这种“可随时终止”的客户关系意味着营收的稳定性远不如数字表面看上去那么牢固。
控制权:谁真正拥有Anthropic
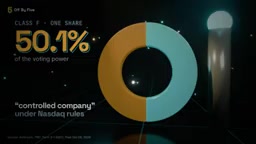
Anthropic的公司治理结构是这份文件中最容易被忽略却影响深远的部分。公司注册为公益公司(Public Benefit Corporation),一个名为Long-Term Benefit Trust的特别机构有权选举和罢免多数董事会成员。同时,由七位联合创始人设立的公司将持有一股F类股票,附带50.1%的投票权。
文件依据纳斯达克规则将Anthropic定义为“受控公司”。这意味着在提交股东表决的大多数事项上,普通股东无法以投票压倒创始人。对于二级市场投资者而言,买入ANT股票获得的是经济利益,而非对这家公司方向的实际话语权。
公益公司(Public Benefit Corporation,PBC)是美国一种特殊的公司形式,要求公司在追求股东财务回报的同时,将特定的公共利益使命写入公司章程,并在决策中予以权衡。PBC的董事在法律上被允许考虑非股东利益相关方,而不必仅以股东价值最大化为唯一目标。纳斯达克的“受控公司”认定则指,当某一个人、实体或集团持有超过50%的投票权时,公司可豁免部分公司治理要求,例如董事会多数成员须为独立董事的规定。这两项安排叠加,使得Anthropic在保持公益使命的同时,将实际控制权集中在创始团队和信托机构手中。
风险披露:竞争对手与生存性风险
文件的风险章节措辞直接。它将Google和OpenAI列为主要竞争对手,并警告如果先进AI系统未在适当保障措施下构建和运行,可能构成灾难性或生存性风险。更不寻常的是,文件指出在发生灾难性AI相关事件后,整个保险行业可能没有足够能力覆盖损失。
这一表述将AI安全风险从伦理讨论拉入了财务披露的范畴。对于一家以安全为核心品牌叙事的公司,这既是坦诚,也是对其自身风险敞口的确认。
已知与未知
目前可以确定的是:Anthropic报告的营收规模、其算力承诺的体量、以及创始团队对公司的控制权安排。尚未确定的是:发行价、发行股数、以及交易何时开始。S-1文件提供了公司历史与财务的全景,但IPO的最终定价仍是一个开放问题。
这份文件不是投资建议,但它是一份值得逐页阅读的商业文本。它展示了一家前沿AI公司在收入爆发与成本刚性之间寻找平衡的真实状态,也展示了当“安全”成为公司基因时,资本结构可以复杂到什么程度。
相关推荐

Heretic 2.0 发布:从去审查到通用模型修改工具
Heretic 2.0 正式发布,新增任意秩消融(ARA)算法与插件系统,从去审查专用工具进化为可抑制废话、降低谄媚、调整情感对齐的通用模型修改平台。37k GitHub 星标,Hugging Face 衍生模型超 8500 个。

本地大模型硬件怎么选?MacBook Pro vs Mac Mini+iPad深度对比
Reddit社区热议本地大模型硬件选择:32GB MacBook Pro与Mac Mini+iPad组合如何取舍?本文从便携性、性价比、内存需求等角度深度分析,帮你找到最适合本地推理的设备方案。

AI Agent失败溯源:如何定位错误决策的根因?
Reddit讨论聚焦AI Agent失败溯源难题:如何定位导致Agent做出错误决策的根因?分析LangSmith、LangFuse等可观测性工具的局限,探讨手动分析与自建分析系统的实践组合,为Agent可靠性提升提供思路。