Anthropic申请IPO估值约2万亿美元,年亏420亿引质疑

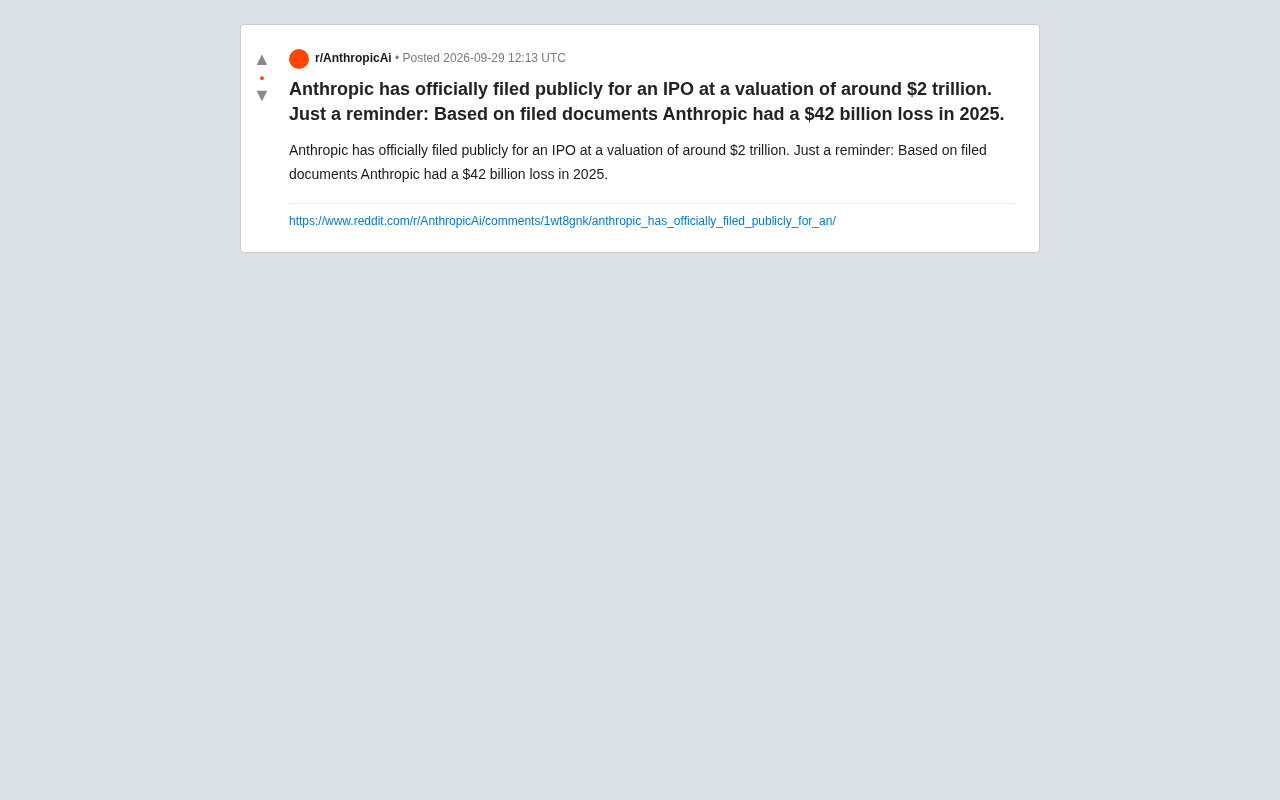
Anthropic以约2万亿美元估值申请IPO,同时背负约420亿美元年度亏损,将AI行业高估值与高亏损的核心矛盾推至台前。
据社交平台流传的信息,AI公司Anthropic已正式递交IPO申请,目标估值约2万亿美元,将跻身全球市值最高公司之列。然而与之形成鲜明反差的是,相关文件显示其年度亏损约达420亿美元。这一"高估值+高亏损"组合折射出资本市场对AI基础模型公司的特殊定价逻辑:投资者将赌注押在技术领导地位和未来市场份额上,而非当期盈利能力。巨额亏损主要源于前沿模型训练所需的海量算力、硬件投入及顶级人才成本,属于主动的战略性投资。但批评者指出,模型能力商品化加速、开源模型持续逼近闭源水平,使得这一定价逻辑存在较大风险。Anthropic的上市无论结果如何,都将成为检验公开市场对AI商业模式真实接受度的重要风向标,并直接影响OpenAI、xAI等同类企业的估值参照。
Anthropic正式递交IPO申请
据Reddit社区流传的信息,AI公司Anthropic已正式公开递交上市申请,目标估值高达约2万亿美元。若这一数字最终成立,将使其跻身全球市值最高的公司之列,与苹果、微软、英伟达等科技巨头处于同一量级。对于一家成立时间并不长的AI初创企业而言,这样的估值无疑极具冲击力。
需要说明的是,本文所依据的信息主要来自社交平台的讨论,具体的招股说明书细节、承销团队、上市时间表等关键内容尚待官方文件进一步确认。因此,以下分析建立在已披露信息的基础之上,读者应对具体数字保持审慎判断。
2万亿估值与420亿亏损的巨大反差
真正引发市场热议的,是估值背后的财务表现。根据相关讨论中援引的文件,Anthropic在报告期内录得约420亿美元的巨额亏损。将一个尚在大规模烧钱的企业推向2万亿美元估值,这种反差正是争议的核心。
这样的组合并非AI行业独有的现象,但其规模之大仍属罕见。高估值与高亏损同时存在,反映出资本市场对AI基础模型公司的定价逻辑,已经从传统的盈利与现金流指标,转向对未来技术领导地位和市场份额的押注。
亏损从何而来
AI大模型公司的巨额亏损通常来自几个方面:训练前沿模型所需的海量算力采购、GPU等硬件的租用或自建数据中心投入、顶级研究人才的高薪成本,以及为争夺市场而进行的推理服务补贴。对于Anthropic这类专注于前沿模型(如Claude系列)的公司,模型迭代的边际成本极高,短期内难以通过商业化收入完全覆盖。
换言之,420亿美元的亏损在一定程度上是"主动投资"的结果,而非经营失控。问题在于,这种投资节奏能否在可预见的时间内转化为可持续的盈利能力。
从行业背景来看,训练一个前沿级别的大语言模型(如GPT-4或Claude 3系列)所需的算力成本已被多方估算在数亿至数十亿美元之间,且随着模型参数规模的扩大,成本呈非线性增长。Anthropic的Claude系列还强调"宪法AI"(Constitutional AI)等安全对齐方法,需要在标准训练之外投入额外的研究人力与计算资源。此外,推理端(Inference)的成本同样不可忽视——每一次用户与Claude的对话都需要消耗GPU算力实时响应,当用户规模扩大时,推理成本往往比训练成本增长更快。这也解释了为何许多AI公司即便收入快速增长,毛利率依然承压。
资本市场如何看待AI公司的定价
围绕Anthropic的争议,本质上是市场对整个AI赛道估值泡沫的担忧的一个缩影。支持者认为,基础模型是下一代计算平台的核心,早期领导者将获得类似操作系统级别的护城河,因此当前的亏损是通往垄断地位的必要代价。
反对者则指出,模型能力正在快速商品化,开源模型不断逼近闭源模型的水平,价格战持续压缩利润空间。在这种格局下,用2万亿美元为一家年亏数百亿的公司定价,风险显而易见。
上市对Anthropic意味着什么
若IPO成行,公开市场的资金将为Anthropic持续的高强度研发和算力投入提供弹药。但上市同时意味着更严格的信息披露和更频繁的业绩审视——季度财报将迫使公司在"烧钱扩张"与"证明盈利路径"之间寻找平衡。对于一家习惯于依赖私募融资、可以长期忍受亏损的公司来说,这是一次经营逻辑的转变。
AI基础模型公司的估值逻辑与互联网时代的平台公司有一定相似性,但也存在关键差异。早期互联网平台(如亚马逊AWS、谷歌搜索)的高估值建立在网络效应和低边际成本的数字分发上,一旦规模效应形成,利润可以迅速释放。而AI基础模型的边际成本目前并未显示出同等幅度的下降趋势——算力需求随模型迭代持续增长,且头部模型需要不断更新才能维持竞争优势。这意味着"烧钱→垄断→收割利润"的传统科技增长飞轮,在AI领域是否同样适用,目前仍存在相当大的不确定性,这正是看空与看多两方争议的根本分歧点。
Anthropic的主要股东和战略合作伙伴包括谷歌和亚马逊,两者均已对其进行了数十亿美元量级的战略投资,并通过云算力供应协议深度绑定。这种结构在IPO后会带来额外复杂性:公开市场投资者需要评估这些战略股东的利益是否与普通股东完全一致,以及公司在算力采购上对特定云平台的依赖是否构成议价能力的隐性制约。历史上,类似"战略投资者既是股东又是供应商"的双重角色,曾在多个科技公司上市案例中成为分析师重点审查的治理风险项。
值得持续关注的关键信号
在官方文件完整披露之前,几个信号值得投资者和从业者重点跟踪:一是收入增长速度与亏损收窄的趋势是否同步;二是企业级客户和API收入的规模及留存情况;三是算力成本占营收的比重变化。这些指标比单纯的估值数字更能反映公司的真实健康度。
对AI行业而言,Anthropic的上市(无论最终估值几何)都将成为一个重要的市场情绪风向标。它的定价将直接影响OpenAI、xAI等同类企业的估值参照,也会检验公开市场对"高估值+高亏损"AI模式的真实接受度。
结语
Anthropic以约2万亿美元估值申请IPO、同时背负约420亿美元年度亏损的消息,把AI行业的核心矛盾摆到了台面上:技术领先的想象空间与真实财务表现之间的巨大鸿沟。这既可能是一场关于未来的豪赌,也可能是行业估值理性回归的起点。在官方招股文件全面披露之前,一切结论都为时尚早,但这场IPO无疑值得每一位关注AI产业的人密切留意。
相关推荐

房产经纪人用AI提效的5个实操方法(2026版)
房产经纪人如何用AI提效?结合YouTube实操演示,拆解ChatGPT写房源描述、Canva做营销物料、表单管理开放日线索、Zapier自动跟进、卖家面谈准备5个方法,并提示公平住房法规、照片真实性与定价核实等风险边界。

Grok Bot vs ChatGPT Agent:两大AI代理谁更强?
Grok Bot 与 ChatGPT Agent 有何区别?本文对比两者的工作方式:Grok Bot 拥有云端计算机、可常驻工具内自动执行多步任务;ChatGPT Agent 在浏览器中操作网页,通用任务更成熟。附选型建议。

Walmart Agent Gateway:AI帮你自动购物,亚马逊为何反其道而行?
沃尔玛推出Agent Gateway,允许ChatGPT、Gemini等AI助手直接接入商品库替用户搜索比价加购,并设消费限额与逐笔审批三道安全阀。亚马逊则封堵外部AI代理,两大零售巨头走向相反路线。功能目前仅限美国,印度市场或随后跟进。