Anthropic招股书拆解:807亿亏损背后的资本魔术

Anthropic冲刺万亿IPO,807亿亏损多为纸面游戏,真实业务高增长但控制权与算力绑定暗藏玄机。
Anthropic正式提交招股书,估值冲至1-2万亿美元,但807亿美元净亏损引发热议。文章拆解发现,其中724亿为可转债和优先股公允价值上涨带来的非现金会计调整,真实经营亏损不到7亿美元,调整后甚至盈利16亿。业务端营收同比涨13倍,净收入留存率900%,企业客户数激增。股权上五类股份设计让创始人以F类股独占50.1%投票权,公众仅享分红权。同时,公司与亚马逊、谷歌签订750亿美元算力合同,形成资金内循环,杰文斯悖论下单位成本降但总算力开支反升,本质是重资产算力公用事业。OpenAI的迁移折扣狙击与Anthropic的换算法、缓存等应对策略,揭示IPO背后的商业博弈。
Anthropic正式向美国SEC提交S1招股书,准备登陆纳斯达克,股票代码ANT,估值区间冲到1万亿到2万亿美元,成为人类史上规模最大的IPO之一。但真正让全网炸锅的,是另一个数字:今年上半年营收162.86亿美元,净亏损却高达807.48亿美元。
很多人第一反应是"亏成这样还敢上市"。但翻完这份招股书会发现,绝大多数人都看错了——这807亿亏损根本不是烧钱烧到破产,而是AI行业第一个资本大魔术。
807亿亏损里,724亿是纸面数字
先拆最吓人的那个数字。807.48亿美元净亏损中,有724亿来自非现金的会计调整,纯粹是账面游戏。
逻辑并不复杂:Anthropic过去几年发了不少可转债和优先股融资,如今公司估值暴涨,这些金融工具的账面公允价值随之上涨。按美国GAAP会计准则,这部分增值必须计入亏损。打个比方,你找朋友借了100万开店,约定将来股份涨了可以转股;现在店估值翻了10倍,这笔债在账面上就变多了,会计上算亏损,但你兜里的现金一分没多。
扣掉这笔账面调整,Anthropic上半年的真实经营亏损不到7亿美元,调整后甚至出现了16亿美元的营业利润。换句话说,这份招股书呈现的不是一家濒临破产的公司,而是一家账面被金融工具"做亏"的高增长企业。
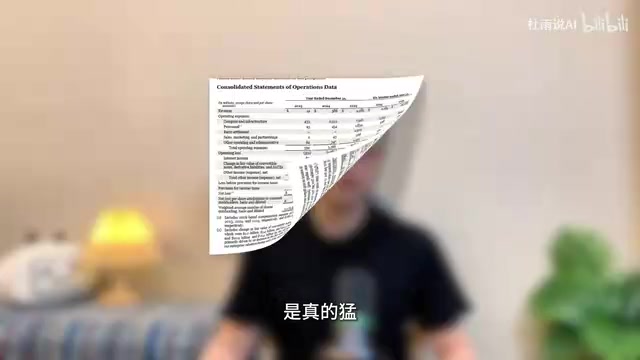
GAAP与非现金会计调整:GAAP(美国通用会计准则)要求企业按“公允价值”计量某些金融负债,尤其是可转换债券和优先股中的转股权、赎回权等嵌入衍生工具。当公司估值上升,这些工具的公允价值随之增加,会计上必须确认为当期损失,尽管企业并未支付任何现金。这类损失在现金流量表中会被加回,因此分析经营状况时应关注“非现金调整”项目,而非直接看净利润。投资者通常参考调整后EBITDA或非GAAP营业利润来剔除这类噪音,还原真实盈利能力。
增长数据:营收同比涨13倍,留存率900%
抛开会计噪音,Anthropic的业务数据确实凶猛。上半年营收同比涨了13倍,三季度环比再涨45%,净收入留存率冲到900%——意味着老客户今年花的钱是去年的9倍。
客户结构也在快速上移:年消费10万美元以上的企业客户有11900家,百万级的1900家,千万级的250家,客户基数一年翻了十几倍。这种增速在企业软件史上都属罕见,也解释了为什么资本市场愿意给它万亿级估值。
净收入留存率(NDR):净收入留存率衡量同一批客户在一年内产生的收入变化,计算公式为(期初客户本期支出-流失客户收入-降级收入+升级收入)÷期初客户上期支出。NDR超过100%说明老客户在增购或升级;达到900%意味着这批客户一年内支出膨胀至原来的9倍,通常出现在用量随业务扩张而指数增长的API或算力消费模式中,而非传统订阅制软件。该指标越高,说明产品嵌入客户工作流的深度越强,但也要警惕基数较小或少数大客户驱动的失真。
五类股份设计:买股票不等于有话语权
招股书里最颠覆常规认知的,是它的股权结构。很多人以为买了股票就是股东,能对公司决策指手画脚,在Anthropic这儿根本不存在。
公司设计了五类股份,核心是F类股:7位创始人持有,一股独享50.1%的投票权。也就是说,哪怕公众投资者买再多股票,公司战略怎么走、钱怎么花,全是创始人说了算。
还有一个T类股票,放在长期利益信托里,专门负责选举大多数董事,核心使命是守住AI的安全底线——哪怕少赚钱、不赚钱,也不能让AGI失控。
说白了,公众投资者花真金白银买到的本质上是分红权,公司控制权与之无关。这就像你出钱合伙开餐厅,盈亏按比例分,但菜单怎么定、厨师怎么聘、开不开分店,全是老板一个人说了算。
双层/多层股权结构与投票权:美国资本市场允许公司设置不同投票权的股份类别,常见如A类一股一票、B类一股十票,创始人通过持有高投票权股份以较少持股比例控制公司。Anthropic的F类股一股拥有50.1%投票权,属于极端的多层股权设计,确保创始人团队在上市后仍牢牢掌握战略决策权。这类结构在科技公司中并不罕见(如谷歌、Meta),但通常监管机构和指数公司会限制其纳入某些指数。公众投资者买入的是经济收益权,而非对等的控制权。
与云厂商的囚徒困境:750亿美元算力承诺
再往下挖,Anthropic和云厂商的关系是一场典型的囚徒困境。亚马逊和谷歌既是大股东,也是最大的算力供应商。招股书披露,Anthropic签了巨额非取消性云计算合同,未来算力承诺开支高达750亿美元。
这形成了一个完美内循环:Anthropic从企业客户赚的钱,转头就以算力付费的形式流回股东口袋。表面上是行业明星,实际上更像是云厂商的前台白手套——帮他们把算力变现,还扛下了全部技术和品牌风险。
杰文斯悖论:单位成本降,总开支反涨
这里还有个经典的经济学现象——杰文斯悖论。单位算力成本确实在降,单位token成本降了13%以上,但架不住用量涨得更快。现在企业都在搞AI智能体、复杂推理,单用户算力消耗涨了近60%。结果就是单位越便宜、总用量涨得越快,总算力开支反而越来越大。
就像油价降了,但大家开车更频繁,每月油钱反而更多。所以Anthropic根本不是轻资产的软件公司,本质上是重资产的算力公用事业公司——卖的不是代码,而是被算法打包好的电力和芯片。
杰文斯悖论:19世纪经济学家威廉·杰文斯观察到,蒸汽机效率提高降低了煤炭的单位消耗,但煤炭总消费量反而上升,因为更便宜的能源催生了更多应用场景。在AI算力领域,单位token成本下降会刺激企业部署更复杂的模型、更长的上下文和更多智能体,导致总算力需求不降反升。这一悖论意味着,效率提升未必减少基础设施开支,反而可能加速资本开支竞赛,使AI公司呈现重资产特征,类似电力或通信公用事业,而非轻资产软件企业。
OpenAI的狙击与Anthropic的应对
偏偏在上市节骨眼上,OpenAI精准补了一刀:给企业客户开出20%到40%的迁移折扣,明摆着冲IPO来的。华尔街最看重毛利率和客户留存,OpenAI就掐着这两点打。
Anthropic没有直接降价硬刚,而是换了更聪明的打法:
- 换算法:不比单token价格,比完成任务的总成本。比如写代码,Claude一次通过率高、不用反复调试,看似单价贵了30%,做完整个项目反而更省钱。
- 提示词缓存:在长文档场景降本60%,变相给老客户优惠,但明面指导价没动,保住了毛利率。
- 死磕代码智能体:深度嵌入企业开发流程,让客户换模型的成本远高于折扣差价。
- 云服务抵扣券:亚马逊、谷歌用云服务抵扣券互拍,相当于云厂商替他买单降价。
对国内AI行业的启示
Anthropic的上市,正式宣告大模型行业从轻资产、高毛利的互联网神话,彻底进入重资产、拼算力的公用事业时代。纯靠算法讲故事的窗口已经关闭,接下来拼的是算力成本、供应链把控和垂直场景落地能力。
国内这边,MiniMax、智谱等通用大模型厂商也在走类似的商业化路径,但国内云厂商与大模型的绑定会更深,未来大概率也会出现云厂持股加算力绑定的格局。对创业者来说,通用大模型的机会不多了,但垂直行业智能体、行业解决方案和大模型工具链依然有很大空间。
Anthropic的IPO不是普通科技公司上市,这是AI行业第一次以成年人的姿态站在资本市场面前。它撕掉了轻资产高毛利的伪装,把算力军备、囚徒困境、商业博弈全都摊在了台面上。买它的股票,某种程度上就是买一张押注人类能否驯服超级智能的彩票。
相关推荐

科幻小说对AI的预测有多准?
科幻小说对AI的预测有多准?本文结合Hacker News讨论,分析科幻作品在AI发展中的远见与盲区,探讨其真正价值在于启发思考而非精准预测。

SwarmEvolve:潜空间智能体集群加速进化搜索
SwarmEvolve框架让数百个低成本智能体在潜空间中集群推理,通过KV缓存共享信息,在数学发现和科学计算问题上实现快速进化搜索,中位数仅3-8分钟达到其他框架60分钟的最佳分数。

trainlint:静态检查揪出不会崩溃的 ML 训练 Bug
trainlint 是一个静态检查工具,能找出不会报错的机器学习训练 bug,包括数据泄漏、eval 模式残留、softmax 与 CrossEntropyLoss 冲突等十四类问题。本文介绍其原理、验证结果与局限。