Anthropic招股书拆解:高增长背后的算力赌局与中国开发者代价

Anthropic招股书揭示营收暴增与账面巨亏并存,开发者承担封号迁移代价。
Anthropic递交招股书,半年营收约163亿美元、同比增长14倍,净亏损约807亿美元,但其中约724亿来自可转换票据与SAFE的公允价值变动,经营层面营业亏损仅约6.93亿美元,第二季度单季已实现约10亿营业盈利。85%毛利率背后是97.4亿研发支出、2656亿采购承诺与3214亿未起租算力租约,软件高毛利与基建重长约并存。亚马逊、谷歌、微软既是股东也是供应商和竞争者,约48%收入经云平台销售。对中国客户的限制已进入商业准入层面,开发者承担停工、申诉与迁移成本,国内平台借机承接需求。治理上T类与F类股份让创办人实体掌握50.1%表决权。
Anthropic递交招股书的消息在AI圈炸开了锅。半年营收约163亿美元、同比增长14倍,账面却净亏约807亿美元——这组反差强烈的数字,把一家冲刺万亿估值的前沿AI公司最真实的两面同时摊开在资本市场面前。
看多的人盯着增速,看空的人盯着亏损,而夹在中间的开发者,关心的却是另一件事:封号之后,我的工作流怎么办。
一、营收爆发与账面巨亏,怎么同时成立
先把两组数字放在一起看。上半年营收约163亿美元,达到去年同期的14倍,其中约八成按使用量收费。Claude Code等工具嵌入企业流程后,调用量一旦放大,账单金额就有机会跟着增加。Altimeter负责人Brad Gerstner在X上表示,机构已经持股,期待继续参与IPO。
亏损这一侧,约807亿美元的净亏损中,约724亿来自可转换票据和SAFE的公允价值变动。这不是经营失血,而是融资工具重估带来的账面数字——转股时又涉及原有股东的权益分摊。
换一把经营尺子看:上半年营业亏损约6.93亿美元,第二季度单季营业盈利约10亿,经营现金净流入约39亿。业务本身在改善,但持续盈利仍要继续交卷。
至于估值,5月私人融资时是9650亿美元,美联社引述的市场预期来到1.5万亿至2万亿美元,最终发行价还等公布。
可转换票据与SAFE:可转换票据是一种先借款、后按约定条件转为股权的融资工具;SAFE(Simple Agreement for Future Equity,未来股权简单协议)则是硅谷早期融资中常见的简化版可转股协议,先给钱、约定未来估值触发时再换成股份。两者在会计上都要按公允价值计量,当公司估值快速上升时,转股价值随之抬升,账面会确认一笔数额巨大的"公允价值变动损失"。这笔损失并不代表现金流出,本质是给投资人的权益价值重估,因此常被称作"纸面亏损"。理解这一点,才能把807亿净亏损与6.93亿营业亏损这两把尺子区分开。
二、85%毛利率与沉重的算力长约
按披露口径,收入成本约23.8亿美元,账面毛利率约85%。投资机构Jemimball把它与上市云软件公司对照,排在前列——这里比较的是Anthropic半年数据与同行过去12个月的表现。
高毛利的另一面是硬成本。同期研发支出约97.4亿美元,下一代模型需要持续投入;版权也是真金白银,Bartz作家书籍诉讼的15亿美元和解今年7月获法院批准。
更有意思的是两笔长周期承诺:截至6月底,部分固定或最低采购承诺约2656亿美元,跨越未来1到20年。
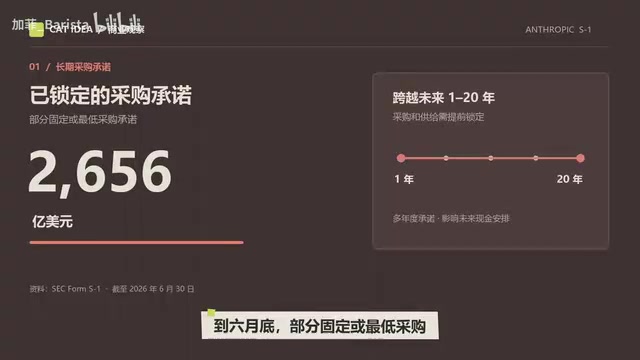
另一项是尚未起租的算力与基建租约,未折现未来租金约3214亿美元,部分起租取决于交付等合同条件。两项口径要分开看,但合起来指向同一个判断:软件高毛利,基建重长约。Reddit财经分析者正是这样概括的。
当期资本开支约4.82亿美元,大约支出在后面——供给提前锁定,客户按用量付费,一旦需求放缓或价格下调,现金安排就会承压。目前现金与短期投资合计约1317亿美元,是缓冲垫,但不是无限弹药。
毛利率与采购承诺:毛利率是收入减去收入成本后的比例,反映软件业务本身的赚钱效率。AI公司的高毛利往往建立在自身不持有全部算力之上——训练和推理大量依赖云厂商,因此真正的成本压力体现在表外的长期承诺里。"固定或最低采购承诺"指公司已签约、无论是否实际使用都必须支付的最低金额;"未折现未来租金"则是租约期内应付租金的总和,未按时间折现,数字显得更大。两者都属未来现金义务,需与当期资本开支、现金储备对照阅读,才能判断一家公司是在为增长提前锁定供给,还是把风险后移。
三、云巨头既是股东也是对手
亚马逊、谷歌和微软在Anthropic身上身兼多职:投资者、供应商、渠道,同时也是竞争者。上半年约48%的收入经由云平台市级销售。
Semi Analysis的节目嘉宾看好其现金储备和算力效率。但Prof G Markets访谈中的Paul Kedroski提醒,云伙伴本身也在争夺客户,更多直接租赁芯片和机房还会抬高资本需求。OpenAI、Google与开放权重模型都在同一张牌桌上竞争。
科技创作者Patrick Boyle在YouTube讨论过另一面:技术领先最终还要看买入价格与未来回报。增长故事和交易价格,是两道相连的考题。
模型蒸馏与云平台分销:模型蒸馏指用一个大模型的输出作为训练数据,去训练一个更小或更便宜的模型,从而低成本复现部分能力。它既是常见的工程手段,也被头部厂商视为知识产权与竞争优势的流失渠道,因此成为限制条款的常见理由。另一方面,"经由云平台销售"意味着客户在亚马逊、谷歌或微软的云市场上直接采购模型服务,云厂商既是算力供应商,也是分销渠道,同时还在销售自研或代理的竞争模型。这种多重身份让合作与竞争在同一份合同里并存。
四、中国开发者的真实代价
对国内开发者而言,模型能力之外还要算另一笔账:服务能持续多久。
Anthropic在2025年9月的公告里直接把中国称为对手国家,限制延伸到中国控制的境外企业,理由涉及国安、情报与模型蒸馏风险,也明确谈到美国及盟友企业的竞争力。地缘立场已经进入商业准入。
落到开发者身上,损失首先是停工和迁移。10月V2EX用户Taylor77自述组织被封、聊天功能停用、申诉无果;另一位帖主称封号后经信用卡争议取回了100美元订阅费。订阅费如何处理、突发停工和申诉要花多少精力、重写提示词迁移工作流要多少工时——这些都属于采购成本和产品质量的一部分。
国内平台由此获得承接需求的机会。智谱官方助手支持把GLM接入Claude Code、Open Code等工具,保留操作习惯,切换底层模型。访问限制会推动部分团队迁移,但真正留住客户靠的是能力、价格和交付稳定性。
全球维度上,上半年封禁约1140万个账号,同期约39.8万次申诉,42,000次推翻原决定。这样的体量让申诉效率成为实在的用户体验问题。招股书还估计,前9个月全球收入的5%到7%来自后来被判定违反使用政策或商业条款的客户,公司预计加强检测后这一比例会变化。中国商务部已反对美方以蒸馏为由威胁调查和制裁。
五、治理结构与上市后的三道考题
按照招股书设计,长期利益信托通过T类股份选出董事会多数,创办人实体通过F类股份拥有一般股东事项50.1%的表决权。这套安排为使命筑起制度保障,也让普通股东改变方向变得更加困难。
上市之后,Anthropic要回答三个问题:增长能否追上多年算力承诺;与云巨头合作时如何守住主导权;它所定义的安全边界,会让全球开发者付出什么代价。安全承诺越宏大,普通客户付出的费用、时间与信任就越值得被认真对待。
双重股权与长期利益信托:双重股权结构让不同类别股份拥有不同投票权,创办人持有的高投票权股份可以较少的经济份额掌握控制权。长期利益信托则是一种特殊目的实体,其受托人按既定使命而非财务回报行事,通过选举董事会多数来锁定公司方向。这类设计的初衷是抵御短期资本市场压力、保护安全使命,代价是普通股东难以通过投票改变战略。对投资者而言,它意味着治理折价;对客户和监管者而言,它意味着公司行为更多取决于内部使命定义,而非外部股东意愿。
相关推荐

Ollama选模型完全指南:从配置到量化避坑
Ollama选模型完全指南:从查看电脑配置到逛官方模型库,详解Tools、Thinking、Vision、Decision等标签含义,以及参数规模、量化精度与上下文缓存的取舍策略,助你避开卡死闪退的坑。

Ollama默认安全吗?显卡被白嫖的真相与自查指南
Ollama 默认只绑回环地址,但改一句环境变量或照抄 Docker 命令就可能让显卡暴露。本文解析显卡被白嫖的原理、扫描规模与 DNS 重绑定路径,并给出自查与修复的三层方案。

Cherry Studio+MCP实战:搭建自动化AI智能体与本地知识库
基于B站Cherry Studio教程,详解如何配置MCP环境、搭建网页抓取与报告生成等自动化AI智能体,并用Ollama+千问3搭建本地知识库,附实际操作中的踩坑经验。