半年亏807亿却估值两万亿:Anthropic上市是泡沫吗?

Anthropic拟以1.5万亿至2万亿美元估值上市,上半年账面亏损807亿美元,收入五个季度增30倍,但领先优势仅5分,控制权集中于一股F类股。
Anthropic招股书显示,公司估值区间1.5万亿至2万亿美元,上半年亏损807亿美元,其中700亿来自可转债按新估值重算的账面亏损,并非经营现金流失血。核心产品Claude Code年化收入超25亿美元,付费客户约4000万,收入五个季度增长超30倍。但智能榜上头部五家公司分差仅5分,领先并不稳固。因安全立场与政府摩擦,一项供应链风险认定已在华盛顿上诉法院以2比1成立。七位联合创始人共持一股F类股,占投票权50.1%,控制权高度集中。IPO可能募资超1000亿美元,成为史上最大IPO。
Anthropic要上市了。报道给出的估值区间是1.5万亿到2万亿美元,而招股书上写着今年上半年亏了807亿美元。亏这么多,凭什么值这么多?我把招股书读完,好的坏的都摊开讲。
一家靠Claude Code撑起想象力的公司
Anthropic成立于2021年,主力模型是Claude,当前的主力型号是Opus 5.5。招股书里最能代表其产品形态的是Claude Code——你说一句需求,它在命令行里自己规划、写代码、跑测试、改bug。
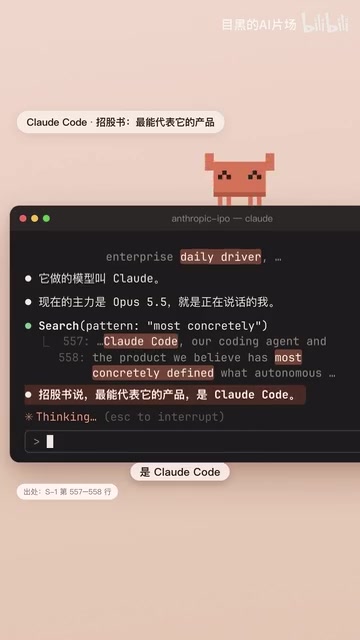
NASA的工程师用它给毅力号火星车规划路线,招股书称那是火星上第一次由AI规划的行驶路径。今年2月官方披露,Claude Code的年化收入超过25亿美元,付费客户约4000万个,其中年花费10万美元以上的有11900多家。
这门生意不止它一家在做。招股书点名的主要对手只有两家:Google和OpenAI。看Artificial Analysis的智能榜(按公司算),Anthropic 58分,Meta 56分,中国的Kimi 55分,OpenAI和Google都是53分——前五家只差5分。
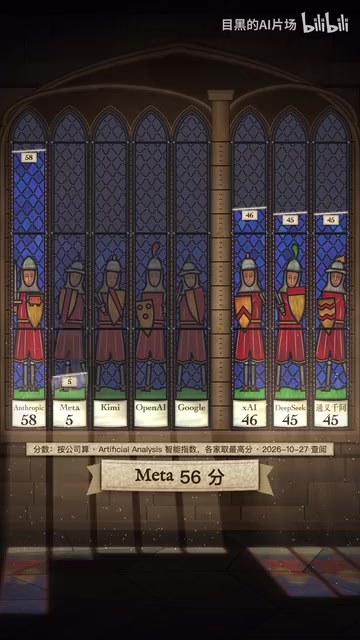
2万亿美元的估值换成人民币,够给全国每个人发将近1万块。压的就是这几分领先能不能守住。
收入暴涨,亏损更暴涨
收入涨得很猛:去年一季度3.76亿美元,今年二季度115.55亿美元,五个季度变成原来的30倍还多,平均一天进账1亿2000多万美元。
但公司成立以来年年亏。今年上半年账上亏了807亿美元,其中700亿美元是24亿可转债按新估值重算出来的账面亏损——公司越值钱,这笔债就越贵,多出来的部分全部计入亏损。所以会出现一件怪事:公司越值钱,账上亏得越多。
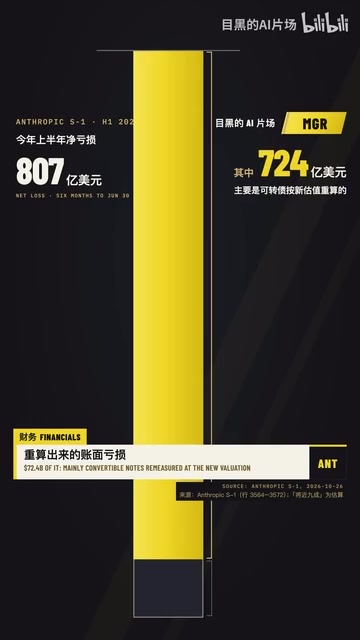
这也是理解这份招股书的关键:807亿的亏损数字并不等同于经营层面的现金流失血,它更多是估值上升带来的会计后果。但反过来看,估值越高、这笔账面亏损越难看,也说明市场对它的定价已经跑在了收入前面很远的位置。
可转债的会计处理是理解这笔700亿美元亏损的关键。可转换债券在发行时按负债计量,但当公司估值大幅上升,转股权价值随之膨胀,会计上需要将这部分增值确认为公允价值变动损失。Anthropic的24亿美元可转债因新估值远高于发行时点,触发了巨额重估。这笔亏损不消耗现金,不影响经营现金流,却在利润表上形成刺眼的数字。投资者需要区分「账面亏损」与「经营亏损」:前者是估值上升的副产品,后者才反映真实烧钱速度。招股书中若同时披露经营性现金流和调整后EBITDA,才能更准确判断公司的实际财务状况。
安全立场把自己推上了风口浪尖
风险那一章有一件和它自身定位直接相关的事。Anthropic公开说过,它的技术不该用于对美国国内的大规模监控,也不该用于全自动武器。今年2月,美国总统下令联邦政府停用其模型,国防部将其认定为国家安全的供应链风险。
招股书只写了政府的决定,没写政府的理由。Anthropic在两个法院同时起诉:北加州地区法院认定这是对其言论的报复,基本判它赢;华盛顿的上诉法院9月25日以2比1裁定其中一项供应链风险认定成立。官司还没打完,而起因正是「我能被拿去干什么」。
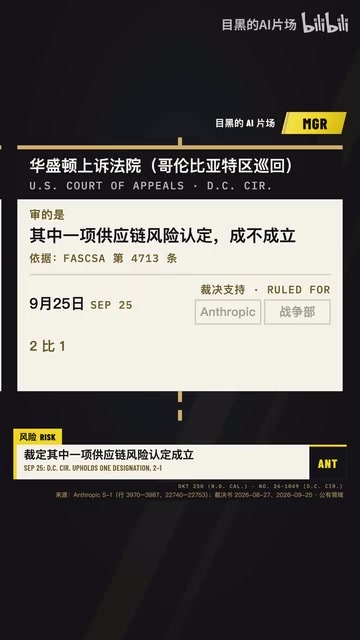
对一家以「安全」为核心叙事的公司来说,这是一道绕不开的坎:它越是坚持约束模型的使用边界,就越容易与最大客户之一的政府产生摩擦。
供应链风险认定是美国国防部对承包商的一种行政措施,通常意味着该供应商被认为存在可能影响国家安全的风险,联邦机构需评估并可能限制与其合作。被列入该认定并不等同于违法或制裁,但会实质影响公司获取政府合同的能力。Anthropic同时面临两个法院的不同裁决,反映了这类行政认定在司法审查中的复杂性:北加州法院侧重言论报复的宪法问题,华盛顿上诉法院则聚焦行政程序的合法性。对AI公司而言,政府既是监管者也是大客户,安全立场与商业利益之间的张力在Anthropic身上体现得尤为尖锐。
史上最大IPO,和一股定终身的F类股
报道称这次可能募资1000亿美元以上。若成真,将超过今年6月SpaceX的750亿美元,成为史上最大的IPO。
招股书里最不寻常的一行,是七位联合创始人共同持有的一股特殊股票——F类股。这一股不分钱,只管投票,却占全部投票权的50.1%。股票谁都能买,公司往哪走基本由这七个人说了算。
至于一股卖多少钱,招股书上那一栏还空着。有报道说最快11月16日那一周挂牌。等那一栏填上,答案才真正揭晓。
F类股与双层股权结构在科技公司IPO中并不罕见,但Anthropic的设计更为极端。常见的AB股结构中,创始人通常持有高投票权股票,但仍有其他股东分享投票权。而F类股将50.1%的投票权集中于七位联合创始人共同持有的一股股票上,意味着公众股东即使持有大量股份,也无法在重大决策上形成有效制衡。这种结构的好处是管理层可以坚持长期战略、抵御短期市场压力,尤其在Anthropic强调安全立场、可能因此与政府或大客户产生摩擦的背景下,控制权集中有助于保持战略定力。坏处是公司治理制衡机制薄弱,公众投资者对管理层几乎没有约束力,一旦战略失误或出现利益冲突,外部股东难以纠偏。
泡沫之争的核心问题
把线索串起来:智能榜上5分的领先、五个季度30倍的收入增长、807亿的账面亏损、2万亿的估值、以及50.1%投票权集中在一股F类股上。
支持者会说,收入增速证明需求真实存在,Claude Code这类产品已经跑通了商业化路径;质疑者会说,领先幅度太薄、对手太近,而估值已经把未来数年的增长一次性透支。
这未必是一个能用「是」或「不是」回答的问题。但招股书里那一栏空白的价格,以及尚未打完的官司,决定了这个答案不会在短期内尘埃落定。
相关推荐

派拉蒙CEO:AI将超越CGI,成现代史最大创意解锁
派拉蒙Skydance CEO David Ellison在财报电话会上表示,AI对电影行业的影响可能超过CGI,称其为现代史上最大的创意解锁。本文解析这一判断背后的制作全景视角与行业信号。

供应商平台如何成为银行资金盗取通道?
Crédit Mutuel Arkéa银行资金盗取事件揭示供应商平台信任边界漏洞:合法凭证被滥用发起转账,银行控制措施失效。探讨授权模型时间差与代理式金融工作流风险。
AI如何重塑独立游戏开发:Hacker News热议
基于Hacker News讨论帖,分析AI在独立游戏开发中的应用场景、效率价值与创意同质化风险,梳理独立开发者对AI工具的务实态度及版权、风格统一等实践问题。