Bump:AI催收引擎,让逾期账款自动收回
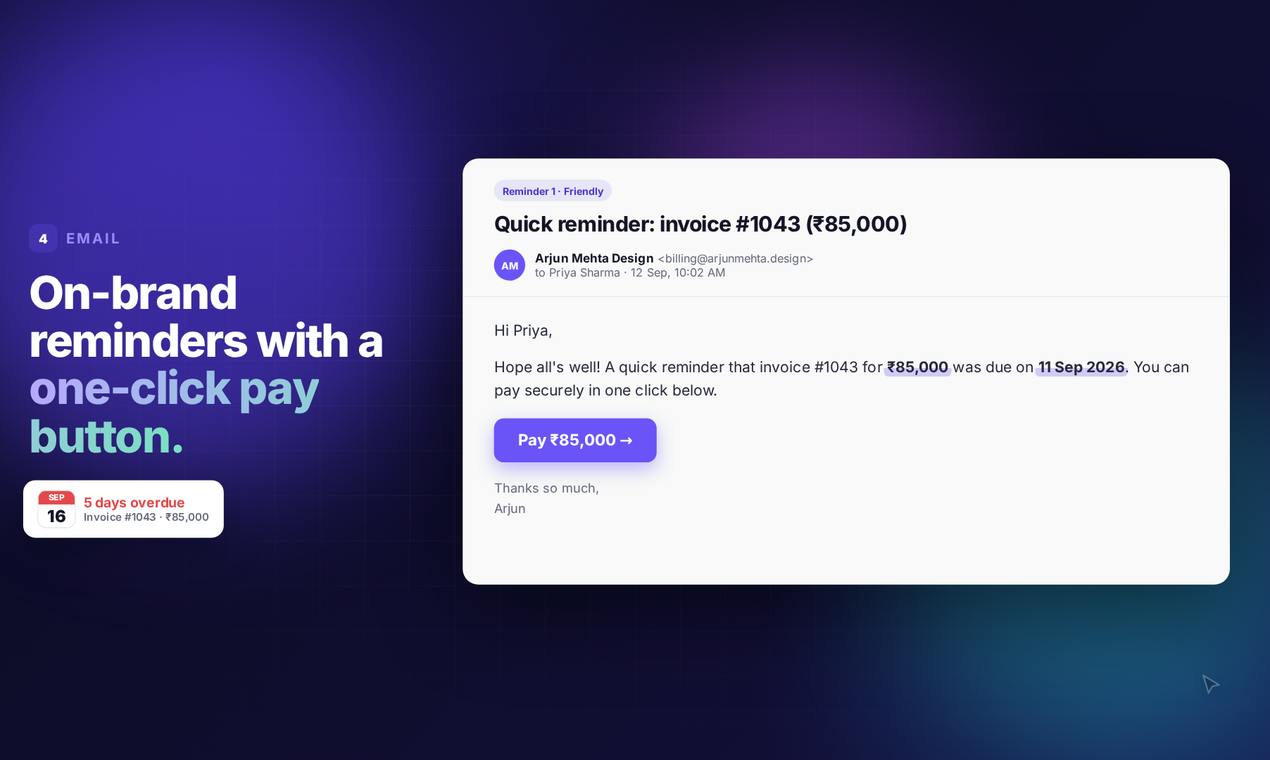
Bump是一款用AI自动化应收账款催收的工具,覆盖邮件与WhatsApp双渠道,让逾期发票无需人工干预即可追至回款。
Bump是一款面向中小企业应收账款催收场景的AI Agent产品,核心卖点是通过邮件和WhatsApp双渠道自动完成催收全流程:从发送逾期提醒、读取客户回复、记录付款承诺,到在客户失联或违约时自主升级处理策略。产品将WhatsApp与邮件并列,瞄准WhatsApp是主流商业沟通工具的新兴市场,以触达率优势提升回款效率。其本质是用大语言模型的自然语言理解能力,将过去依赖人工判断的催收对话自动化,属于当前"AI Agent落地垂直业务流程"这一赛道的典型样本。产品目前处于早期阶段,实际效果及合规边界有待验证。
一个专门追账的AI团队
应收账款催收是许多中小企业的痛点:发票逾期后,需要专人反复跟进、发送提醒、记录客户承诺的付款时间,还要判断何时升级处理。这些工作琐碎且高度重复,却直接关系到企业的现金流健康。
在Product Hunt上线的Bump给出了一种自动化解法。它的定位很直接——"你的AI催收团队",覆盖邮件和WhatsApp两大渠道,目标是让每一笔逾期发票从"未付"走到"已付"的全过程实现自动运转。用产品方的话说,这相当于"新增了一支催收团队,却无需真的招人"。
Bump 到底做了什么
从官方描述看,Bump是一个面向应收账款(accounts receivable)的AI催收引擎,核心能力可以拆解为几个环节:
- 跨渠道追账:同时通过邮件和WhatsApp联系欠款客户,覆盖客户更常用的沟通方式,提高触达率。
- 读取回复:不只是单向发提醒,而是能理解客户的回信内容,判断对方的意图和态度。
- 跟踪承诺与付款计划:当客户回复"下周一付款"或提出分期方案时,Bump会记录这些承诺,并据此安排后续跟进节奏。
- 自主升级:在客户长期不响应或未按承诺付款时,系统能够自行升级处理策略,而不需要人工时刻盯着。
这套流程的价值在于把催收从"人力密集型"转变为"系统驱动型"。传统做法下,财务或专门的催收人员要维护一张长长的逾期清单,逐条打电话、发邮件、做记录;而Bump尝试把这些动作串成一条自动化流水线。
为什么瞄准 WhatsApp
值得关注的一个设计选择是把WhatsApp放在与邮件同等重要的位置。在许多市场,尤其是拉美、印度、东南亚以及中东地区,WhatsApp是企业与客户日常沟通的主要工具,回复率往往远高于邮件。
对催收场景而言,触达率几乎等同于回款效率。一封躺在收件箱里无人打开的催款邮件,实际效果接近于零。把WhatsApp纳入自动化催收链路,意味着Bump更贴近这些市场的真实沟通习惯,也让它区别于只做邮件提醒的传统应收账款工具。
定位与市场机会
Bump在Product Hunt上被归入生产力(Productivity)、金融科技(Fintech)和人工智能(Artificial Intelligence)三个分类,这个交叉定位本身就说明了它的思路:用AI能力去解决金融运营中一个具体而高频的效率问题。
应收账款管理是一个成熟且规模庞大的领域,过去主要由ERP模块、专门的AR软件或外包催收公司承担。Bump想做的是用大语言模型的理解与生成能力,把"读懂客户回复、动态调整策略"这类过去必须靠人判断的环节自动化。这也是当前一批"AI Agent"类产品的共同方向——不再只是聊天问答,而是端到端地完成一项有明确业务价值的任务。
从热度看,该产品目前的投票数(10)和评论数(5)都不高,排名第16,属于早期起步阶段。这类工具能否真正跑通,关键要看两点:一是AI在真实催收对话中的判断准确度,避免误伤良性客户或语气失当;二是与企业现有财务系统、发票数据的打通程度。
大语言模型(LLM)在催收场景中的核心优势在于自然语言理解与生成能力。传统规则引擎只能按预设模板发送固定提醒,无法"读懂"客户回复的真实意图——例如区分"我这周资金周转不过来,下周三能付"与"我们对这张发票有异议"这两种截然不同的情况。基于LLM的Agent则可以解析非结构化的自然语言回复,提取关键信息(如承诺付款日期、异议类型),并据此动态选择下一步行动,例如暂停催收并转交人工处理,或根据承诺日期自动设置复查节点。这种"感知—推理—行动"的闭环,正是当前AI Agent区别于传统自动化脚本的本质差异,也是Bump所声称能力的技术基础。
一点观察
Bump代表了AI Agent落地垂直业务流程的一个典型样本。催收是个"脏活累活",标准化程度高、情绪成本大,恰恰是自动化最有动力去替代的环节。如果它能在保持专业分寸的前提下稳定地把回款做起来,对现金流紧张的中小企业会很有吸引力。
不过,催收也涉及法律合规、客户关系和沟通语气的微妙拿捏,这些都是纯自动化系统需要谨慎处理的边界。产品的真实效果,还需要更多用户在实际业务中的验证。
催收领域的合规要求在各国差异显著,是AI自动化系统必须面对的现实约束。以美国为例,《公平债务催收实践法》(FDCPA)对催收时间、频率、用语均有明确限制,违规可导致法律诉讼。欧盟GDPR则对通过WhatsApp等第三方平台处理债务人个人数据的方式提出了额外要求。对于面向拉美、东南亚等新兴市场的企业用户,当地的催收法规同样参差不齐。这意味着Bump等工具若要真正规模化商用,需要在系统层面内置可配置的合规规则,而非将合规责任完全转嫁给使用它的企业——这也是纯技术能力之外,产品需要补齐的重要护城河。
相关推荐

只想要一个自定义域名邮箱,为何如此艰难?
拥有一个自定义域名邮箱看似简单,实则涉及 SPF/DKIM/DMARC 配置、IP 信誉、托管服务成本等诸多难题。本文梳理自建与托管方案的权衡,并给出实用建议。

Claude意外帮用户发现燃气泄漏:AI助手的安全应用边界
一位Reddit用户借助AI助手Claude识别出家中燃气泄漏隐患,PG&E上门确认并修复。本文分析AI助手在家庭安全场景中的真实价值与使用边界,以及处理燃气泄漏的正确做法。

Gemini 4 Argon发布:谷歌重返前沿,但故事没那么简单
谷歌时隔半年发布前沿模型Gemini 4 Argon,跑分重返一线却暂不开放。本文解析其基准表现、与Sonnet 5.5的竞争,以及模型能力与产品体验之争。