《大空头》原型Eisman谈Anthropic IPO:投资者如何定价AI未来?

以「大空头」Eisman与Anthropic IPO并置为引,拆解AI公司公开定价的关键变量与多空分歧。
Hacker News一条将「大空头」投资人Steve Eisman与Anthropic IPO并置的帖子,引出前沿AI实验室走向公开市场时如何定价的问题。文章指出,Eisman以识别结构性泡沫著称,而AI行业高资本开支、盈利路径不清、估值依赖未来算力预期的特征,恰是这种审视的对象。Anthropic若上市,将成为公开市场少有的纯前沿模型标的,估值逻辑需从PE/PS倍数转向收入结构、客户集中度、推理成本曲线、毛利路径与特殊治理结构的逐项拆解。多空分歧集中在AI渗透率早期红利与资本开支是否透支未来需求之间。原始素材仅有标题,本文属话题方向的延伸分析。
Hacker News 上一条题为「'Big Short' Trader Steve Eisman on Anthropic IPO」的讨论,把两个看似不相关的关键词放到了同一句话里:因做空次贷而成名的投资人 Steve Eisman,以及尚未上市的 AI 公司 Anthropic。帖子本身只有标题和简短讨论,但它抛出的问题很具体——当一家前沿 AI 实验室走向公开市场,投资者该用什么框架给它定价?
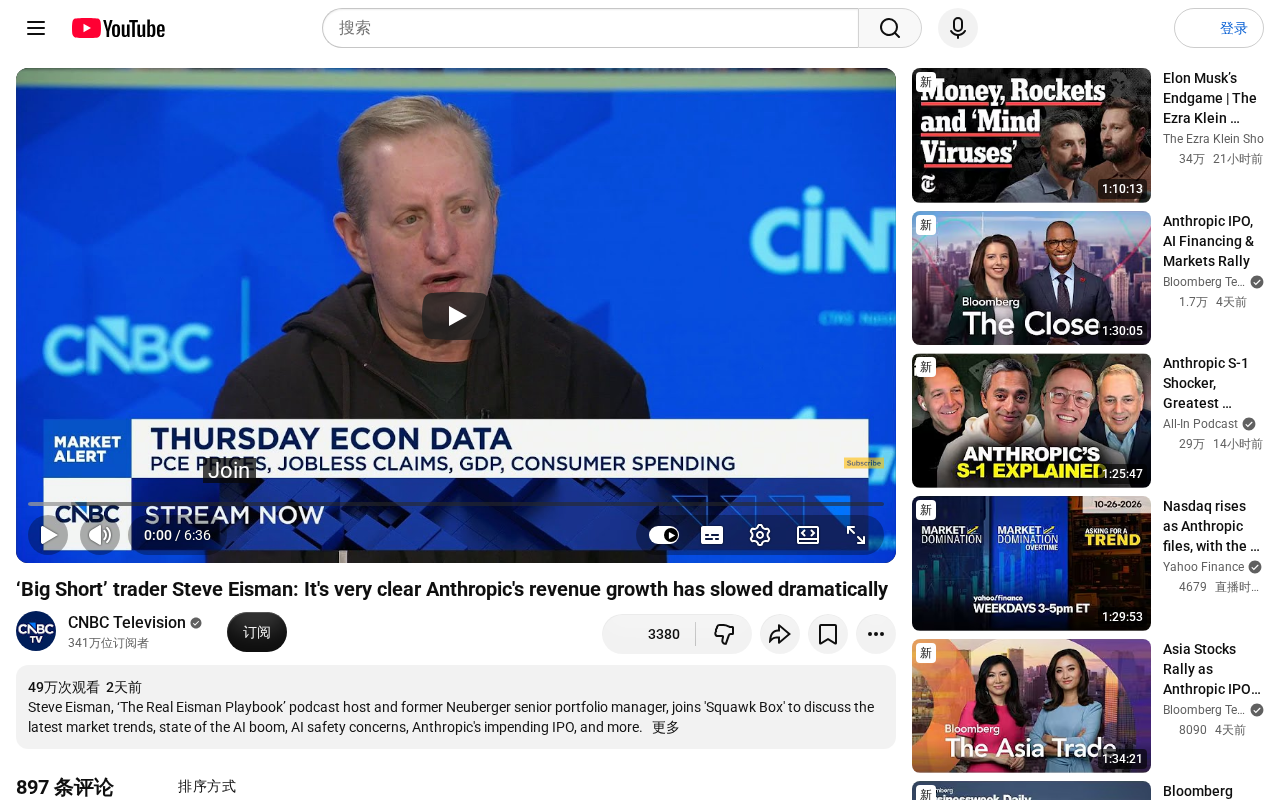
事件背景:一个标题引发的讨论
这条 Hacker News 帖子的信息量集中在标题本身,评论数不多,但指向性很强。Eisman 因《大空头》一书和电影被大众熟知,他的公开言论通常围绕金融系统的结构性风险展开。把这样一位以「识别泡沫」著称的投资人,与 Anthropic 的 IPO 话题放在一起,讨论的核心自然落在:AI 公司的估值里有多少是真实需求,有多少是叙事溢价。
需要说明的是,这条素材只提供了标题和极简的元数据,没有 Eisman 的具体观点、没有 Anthropic 的上市时间表、也没有任何财务数据。下面基于这一话题展开的分析,属于对讨论方向的延伸解读,而非对原始发言的复述。
为什么 Anthropic 的 IPO 会被拿来和「大空头」并置
叙事驱动与基本面之间的张力
Eisman 的公众形象建立在「在多数人乐观时看见结构性裂缝」上。AI 行业当前的状态恰恰具备他擅长审视的特征:资本开支巨大、收入增长快但盈利路径不清晰、头部公司估值高度依赖对未来算力需求的预期。Anthropic 作为前沿模型公司之一,其 IPO 会被视为整个 AI 资产类别的一次公开定价测试——市场愿意为「尚未兑现的智能」支付多少溢价。
公开市场缺少纯 AI 标的
在 Anthropic 之前,普通投资者能接触到的 AI 敞口大多是大型科技公司的分部业务,或是围绕算力硬件的供应链公司。一个纯粹的前沿模型公司上市,意味着估值逻辑需要从「PE/PS 倍数」切换到对技术路线、客户合同、算力成本曲线和监管风险的逐项拆解。这也是讨论中隐含的判断:IPO 定价不只是财务问题,更是对 AI 商业化节奏的一次公开投票。
PS(Price-to-Sales,市销率)是估值高增长、尚未盈利公司的常用指标,用市值除以过去十二个月营收,反映市场愿意为每一元收入支付的价格。传统软件公司PS常在5到15倍区间,而前沿AI公司因增速极快,PS可能高达数十倍。PE(市盈率)则要求公司已有稳定净利润,对多数AI实验室尚不适用。当文章说估值逻辑需要从「PE/PS倍数」切换时,指的是单纯套用倍数已不足以解释定价,必须拆解收入质量、成本结构和增长可持续性。倍数只是结果,假设才是原因——这也是Eisman式审视的切入点:倍数背后隐含了怎样的增长与利润率假设,这些假设是否经得起压力测试。
投资者可能关注的几个变量
收入结构与客户集中度
前沿模型公司的收入往往来自少数大型企业客户和 API 调用。这种结构在上市后会放大波动:单个大客户的续约与否,可能显著改变营收预期。投资者需要区分「长期合同」与「按量付费」的比例,以及推理成本在收入中的占比。
算力成本与毛利路径
训练和推理的算力支出是这类公司最大的成本项。IPO 文件若披露毛利趋势,市场会重点观察单位推理成本是否随规模下降。Eisman 式的审视会追问:当前增长是否建立在补贴性定价上,一旦提价,需求弹性有多大。
推理成本指模型在响应用户请求(而非训练阶段)时消耗的算力开销,通常以每百万token的美元成本衡量。对API业务而言,推理成本直接计入营业成本,决定毛利率高低。随着模型规模扩大和用户量增长,推理成本可能呈非线性上升,除非通过模型蒸馏、量化、专用芯片或批处理等手段优化单位成本。文章关注「单位推理成本是否随规模下降」,本质是在问:这家公司是否存在真正的规模经济,还是越大越亏。若推理成本下降慢于价格竞争带来的降价速度,毛利率会被两头挤压,增长越快现金流缺口越大。这也是区分「补贴换增长」与「可持续商业模式」的关键财务线索。
监管与治理结构
AI 实验室普遍带有非营利或特殊治理结构的遗产,Anthropic 也不例外。上市意味着治理透明度要求提升,安全承诺与股东回报之间的张力会成为招股书里绕不开的章节。
Anthropic采用公益公司(Public Benefit Corporation, PBC)架构,并在治理上设置了长期利益信托(Long-Term Benefit Trust),由该信托任命部分董事会成员,以确保安全使命在股东压力下不被稀释。PBC是美国一种法律实体形式,要求公司在追求股东回报的同时兼顾章程中声明的公共使命,董事在决策时需平衡两者而非仅对股东负责。这种结构在上市后会带来独特的治理问题:公开市场投资者通常要求一人一票或一股一票的最终控制权,而安全导向的信托安排可能被视为削弱股东影响力。招股书需要清楚披露信托的权限边界、与普通股东的利益冲突场景,以及使命条款变更的门槛。治理折价还是治理溢价,将成为定价讨论的一部分。
多空双方可能的分歧点
看多的一方会强调:AI 渗透率仍处于早期,头部模型公司的收入增速远超传统软件公司,公开市场应给予成长溢价;算力成本长期下行,规模效应会逐步显现。
看空的一方则会借用 Eisman 的框架反问:当前的资本开支是否已经透支了未来数年的需求;模型能力差距是否在收敛,导致价格战;以及最重要的——如果 AI 的变现节奏慢于基础设施投入节奏,谁来承担中间的现金流缺口。
这两种观点在 Hacker News 的简短讨论里没有展开,但它们构成了 Anthropic IPO 话题真正的分析价值:不是预测上市首日涨跌,而是厘清 AI 资产定价的假设条件。
对普通观察者的意义
即使 Anthropic 的 IPO 细节尚未公开,这个话题仍然值得跟踪。它提供了一个观察窗口:当「大空头」式的怀疑视角遇到 AI 叙事,公开市场的定价机制会如何回应。对从业者而言,这意味着融资环境、估值基准和人才流动都可能随之变化;对投资者而言,这是一次学习如何拆解 AI 公司基本面的机会。
原始素材信息有限,Eisman 的具体论点无法在此还原。但「Eisman + Anthropic IPO」这个组合本身已经说明,AI 行业正在从私人市场的叙事阶段,走向需要接受公开市场逐项审视的阶段。
相关推荐

Reddit帖子被删引发AI内容审核争议
Reddit一则帖子被平台以违反内容政策为由删除,页面仅显示移除提示。事件折射出AI内容审核系统在透明度、误判风险和申诉机制方面的普遍困境,值得内容平台与创作者关注。

DSH+Ollama本地部署大模型实战:免费对话大肥鱼
B站UP主实测DSH+Ollama本地部署大模型全流程:从Ollama安装、迅雷加速下载、魔搭GGUF模型导入,到DSH自定义API地址配置,并对比千问3.5 4B、8B、Gemma等模型在8G显存下的表现,给出本地部署与API调用的选择建议。

899元Mac Mini实测:能替代200美元AI订阅吗?
实测M4 Mac mini能否替代200美元AI订阅:16GB内存装不下大模型,速度与质量均有差距,但隐私、无上限和近零运行成本让它成为常驻智能体的理想宿主。附各配置选购建议与省钱策略。