当新闻滞后于市场:LLM交易智能体该跟踪还是跟随?

研究用隔离式多智能体系统揭示LLM新闻判断多是在跟随已报道的价格,而非真正跟踪事件。
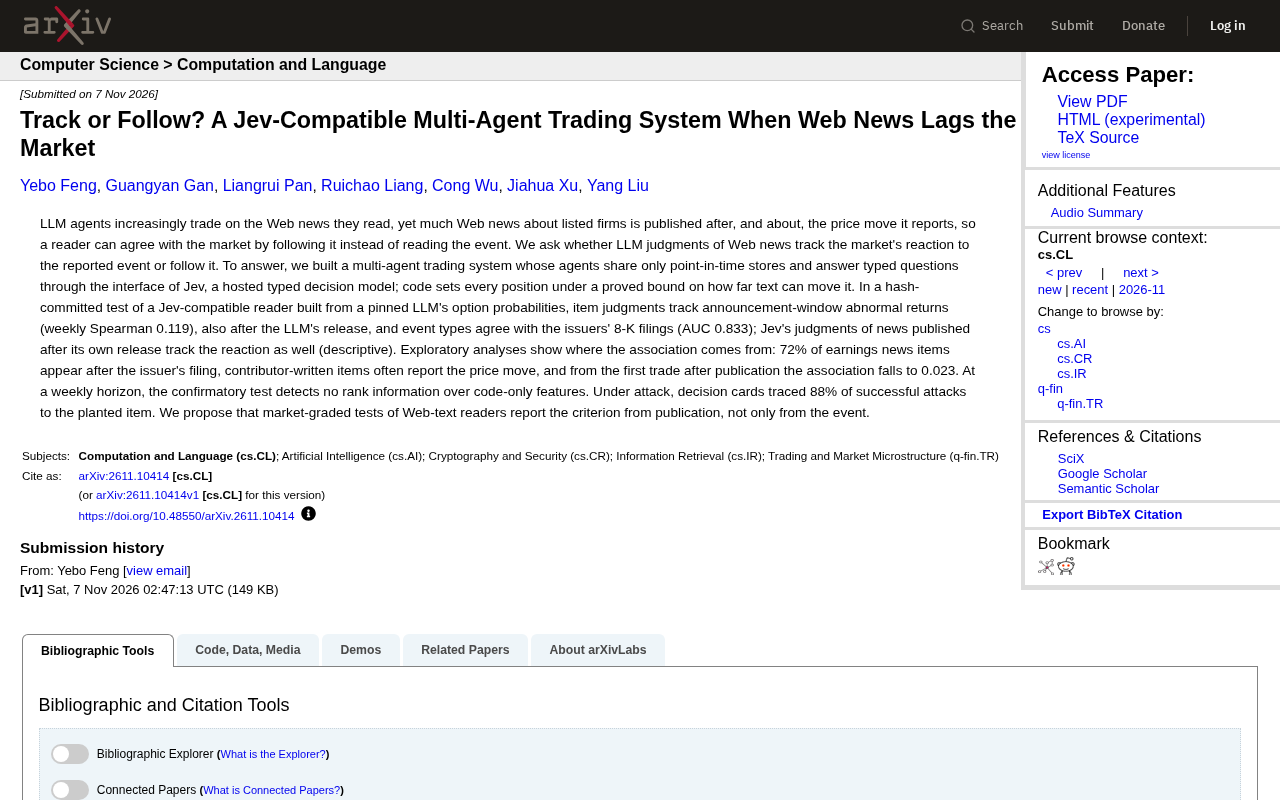
论文《Track or Follow?》构建了一个信息隔离的多智能体交易系统,通过Jev类型化决策接口和时点数据存储,严格区分LLM对新闻的判断是在“跟踪”市场对事件的反应,还是在“跟随”已被报道的价格走势。确认性测试发现条目判断与公告窗口异常收益存在弱相关(周度Spearman 0.119),事件类型与8-K文件一致(AUC 0.833),且对抗攻击中88%可溯源。但探索性分析揭示,72%的盈利新闻在发行人申报后发布,撰稿人常直接报告价格变动,发布后首笔交易关联降至0.023,控制价格特征后周度窗口无额外排序信息。研究建议市场评分测试应从新闻发布时刻起算,而非事件发生时刻。
引言:新闻与价格,谁先谁后?
在量化交易的世界里,新闻与价格的关系远比想象中微妙。多数关于上市公司的网络新闻,往往是在股价变动之后才发布,而且报道的内容正是已经发生的价格变化。这意味着,一个阅读新闻的LLM智能体,完全可以通过"跟随"市场来与市场保持一致,而不需要真正"读懂"新闻事件本身。
这正是论文《Track or Follow? A Jev-Compatible Multi-Agent Trading System When Web News Lags the Market》要回答的核心问题:LLM对新闻的判断,究竟是在跟踪(track)市场对事件的反应,还是在跟随(follow)已经被报道的价格走势?
一个隔离式多智能体交易系统
为了严格区分"跟踪"与"跟随",研究者构建了一个多智能体交易系统。系统中每个智能体只能访问时点(point-in-time)数据存储,并通过Jev——一个托管式的类型化决策模型接口——来回答类型化问题。代码在文本对仓位影响范围的证明边界内设定每一个头寸,确保文本判断的作用被严格约束。
这种设计的关键在于信息隔离:智能体无法获取未来信息,也无法绕过接口直接操纵仓位。研究者还采用了哈希承诺(hash-committed)的测试方式,防止事后篡改判断记录,保证了实验的可复现性和可信度。
时点数据存储(point-in-time data store) 是量化回测中用于避免前视偏差(look-ahead bias)的关键基础设施。它只暴露在某一历史时刻真实可获得的信息,严格屏蔽该时刻之后才发布或修订的数据。在新闻与交易场景中,这意味着智能体在决策时只能看到当时已公开的新闻、价格和公告,而不能“偷看”后续修正或补充披露。时点数据是区分“跟踪”与“跟随”的前提,因为若允许未来信息泄漏,智能体可能无意中利用事后才确认的价格走势,使评估结果失真。
哈希承诺(hash-committed) 是一种密码学承诺机制:实验者在实验开始前将判断记录或数据集计算哈希值并公开,事后只能揭示原始内容而无法篡改,否则哈希对不上。在本文的测试中,哈希承诺用于锁定智能体的决策记录和测试数据,防止研究者在看到结果后修改判断或数据以制造统计显著性。它提升了实验的可复现性和可信度,是多智能体交易系统审计与对抗测试的重要工程手段。
核心发现:判断确实能跟踪反应
研究团队构建了一个基于固定LLM期权概率的Jev兼容阅读器,进行哈希承诺测试。结果显示,条目判断与公告窗口异常收益之间存在统计关联(周度Spearman相关系数0.119),并且这种关联在LLM自身发布之后依然成立。事件类型判断也与发行人的8-K文件类型一致(AUC 0.833)。
更说个细节,Jev对自身发布之后才出现的新闻的判断,同样能跟踪市场反应(描述性结果)。这表明系统并非单纯依赖历史价格记忆来"作弊",而是具备一定的语义理解能力。
在对抗攻击测试中,决策卡片成功将88%的攻击追溯到了被植入的新闻条目,说明系统的可解释性和溯源能力较强。
Spearman相关系数 是一种非参数秩相关度量,用于评估两个变量单调关系的强弱,取值在-1到1之间,不要求数据服从正态分布。在金融文本研究中,它常被用来检验LLM判断排序与异常收益排序是否一致:0.119属于弱正相关,但若在足够样本下统计显著,仍说明文本判断含有一定排序信息。AUC(曲线下面积) 则衡量二分类模型的区分能力,0.5相当于随机猜测,1.0为完美区分;AUC 0.833表明事件类型判断与8-K文件类型高度一致,具有较好的分类性能。
关联从何而来?探索性分析揭示真相
尽管确认性测试显示统计显著,但探索性分析揭示了关联的真正来源,也暴露了问题:
- 72%的盈利新闻出现在发行人申报之后:也就是说,大部分财报类新闻本身就是"旧闻",它们报道的是已经发生并被市场消化的事件。
- 撰稿人写的条目常常直接报告价格变动:新闻内容本身包含价格信息,LLM判断时实际上是在读价格,而非读事件。
- 从发布后第一笔交易开始,关联降至0.023:一旦市场开始交易,新闻中的信息价值迅速衰减,说明关联主要来自发布前的价格惯性。
这些发现指向一个结论:LLM的"跟踪"能力,很大程度上是对新闻中已含价格信息的提取,而非对事件基本面的独立判断。
异常收益(abnormal return) 指个股实际收益中剔除市场整体或风险因子解释部分后的超额收益,通常用市场模型或Fama-French因子模型估计。公告窗口异常收益即事件窗口内累计的异常收益,用于衡量市场对特定信息的反应。本文用其作为“市场反应”的代理变量,检验LLM判断是否与事件真实影响相关。若新闻本身只是报道已发生的价格变动,那么异常收益与LLM判断的关联就可能来自价格惯性而非语义理解,这正是探索性分析要拆解的关键。
方法论启示:从发布时刻而非事件时刻评估
在周度时间窗口上,确认性测试没有检测到超越纯代码特征的排序信息。这意味着,当控制住价格特征后,LLM的文本判断并未提供额外的预测能力。
研究者因此提出一个重要建议:对网络文本阅读器的市场评分测试,应当从新闻发布时刻起算评判标准,而不仅仅从事件发生时刻起算。这一方法学修正能更真实地反映文本阅读器在现实交易场景中的价值,避免高估其事件理解能力。
对AI交易系统的启示
这项研究给LLM金融应用敲响了警钟。当新闻滞后于市场时,看似聪明的文本判断可能只是价格信息的搬运工。构建交易系统时,需要严格区分"读事件"和"读价格",并通过信息隔离、时点数据约束和对抗测试来验证智能体的真实能力。Jev这类类型化决策接口提供了仓位约束和可追溯性,为多智能体系统的安全性提供了工程基础。
对于研究者和从业者而言,评估LLM金融文本理解能力时,必须考虑新闻发布与事件发生之间的时间差,否则很容易将"跟随"误判为"跟踪"。
相关推荐

Hermes Agent零基础教程:自进化AI智能体实战
Hermes Agent零基础教程:详解这个GitHub两月获41.7K星的开源自进化AI智能体,从Harness Engineering核心理念、学习循环、三层记忆系统到WSL安装与实战配置,小白也能轻松上手。

AI Agent落地实战:用WorkBuddy打造智能办公助理
本文通过实战案例演示如何用腾讯WorkBuddy完成文件批量转换与归档,对比聊天大模型与AI Agent的能力差异,分析WorkBuddy的积分体系、适用场景与产品定位,为办公自动化选型提供参考。

从单卡瓶颈到千亿参数:大模型分布式并行6大关键问题
基于B站教程梳理大模型分布式并行核心知识:从decoder-only架构的逐token生成与X乘W计算本质出发,解析单卡瓶颈下数据并行、张量并行、流水线并行等6个关键问题,适合私有化部署与模型训练场景的学习者建立系统认知。