GPU价格崩盘前兆?小模型与算力过剩的双重挤压
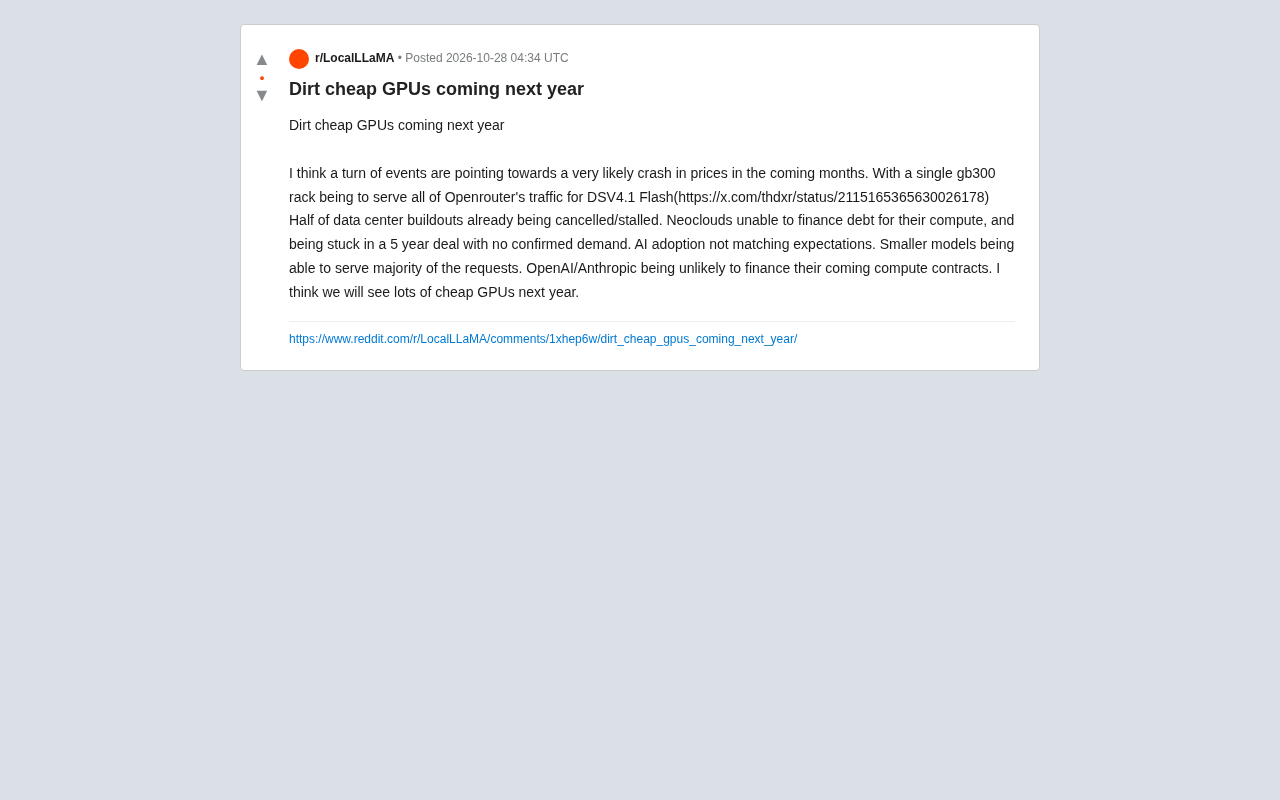
推理效率提升与需求不及预期或致明年GPU价格明显下行
文章梳理了Reddit上一则关于GPU价格可能大幅下跌的讨论。其核心逻辑由三条线索构成:一是推理效率跃升,据称单个GB300机架即可承载OpenRouter上DSV4.1 Flash的全部流量,削弱了大规模扩建算力的必要性;二是数据中心建设放缓,约半数项目被取消或停滞,依赖债务融资的Neocloud面临现金流压力,可能被迫抛售二手GPU;三是AI采用速度不及预期,小模型已能覆盖多数请求,需求结构从追求最大算力转向够用就好。此外,头部AI公司后续算力合约的融资不确定性也构成变量。文章认为这对中小团队可能是降低成本的机会窗口,但判断依赖多个前提同时成立,仍需跟踪融资、建设与效率数据。
近期Reddit上的一则讨论引发了不少关注:有用户判断,未来几个月GPU价格可能出现一轮明显下跌,甚至用“dirt cheap”来形容明年的二手与新建算力市场。这个判断并非空穴来风,而是由几条相互关联的线索串起来的——小模型推理效率的提升、数据中心建设进度的放缓、以及AI采用速度与预期之间的落差。
推理效率跃升:单机架撑起一个平台的流量
讨论中最具冲击力的论据来自一条X上的帖子:据称,一个GB300机架就足以承载OpenRouter上DSV4.1 Flash的全部流量。这个说法如果成立,意味着过去需要大规模集群才能支撑的推理负载,现在可能被压缩到极小的硬件规模里。
推理效率的跃升直接改变了算力需求的算法。当模型能够在更少的GPU上跑出同等吞吐时,新建数据中心的经济账就开始变得难看。需求曲线没有按预期上翘,而供给还在惯性扩张,价格压力自然会出现。
GB300是NVIDIA在Blackwell架构基础上推出的机架级AI计算系统(GB300 NVL72),单机架集成72颗GPU与36颗Grace CPU,通过高速NVLink互联。与传统按单卡计价的GPU不同,GB300以整机架为交付单位,面向的是大规模训练与高吞吐推理场景。其推理性能的提升不仅来自制程与架构迭代,也与FP4低精度推理、更大的HBM带宽以及机架内互联带宽的改善有关。理解这一点有助于判断“一个机架承载全部流量”的说法:它衡量的是单位硬件所能支撑的并发请求量,而非单次推理的绝对速度。
数据中心建设踩刹车,Neocloud的债务隐患
原帖提到,目前已有半数数据中心建设项目被取消或停滞。这个比例是否精确可以讨论,但方向性信号值得重视:建设方开始重新评估投入产出比。
更值得关注的是Neocloud这一类新兴算力租赁商的处境。它们往往依靠债务融资购买GPU,再以长期合约形式对外出租算力。如果需求端没有确认的订单支撑,五年期的合约就会变成悬在头上的负担。一旦现金流跟不上,二手GPU被抛向市场的可能性就会上升,而这正是价格下行的直接推手。
Neocloud(新型云)指近几年兴起的、以GPU算力租赁为核心业务的一类云服务商,代表企业包括CoreWeave、Lambda、Crusoe等。与AWS、Azure等超大规模云厂商不同,Neocloud通常不自建完整的数据中心生态,而是聚焦于GPU集群的快速部署与出租,客户多为AI初创公司和模型训练团队。其商业模式高度依赖债务或资产抵押融资来采购GPU,再以多年期合约锁定收入。这种结构在需求旺盛时杠杆效应明显,但一旦订单增长放缓,固定的还本付息压力就会迅速转化为现金流风险,这也是讨论中二手GPU可能集中流入市场的机制来源。
AI采用不及预期,小模型吃掉大部分请求
原帖还点出一个关键趋势:AI的实际采用速度并没有匹配此前的乐观预期,而小模型已经能够服务大部分请求。
这两件事叠加在一起,对高端GPU的需求形成双重挤压。一方面,企业级客户的付费意愿和部署节奏慢于预期;另一方面,即便有推理需求,小模型也足以覆盖多数场景,不需要堆叠最顶级的算力。需求结构从“追求最大算力”转向“够用就好”,这对溢价能力是根本性的削弱。
小模型通常指参数量在数十亿级别、经过蒸馏或量化压缩的模型,例如各类7B至30B级别的开源与闭源模型。与前沿大模型相比,它们在推理成本、延迟和部署门槛上具有明显优势,且在许多实际任务(分类、摘要、客服问答、代码补全)中表现已足够。所谓“小模型吃掉大部分请求”,反映的是推理负载的分布规律:高频、低复杂度的请求占绝大多数,只有少数任务需要顶级算力。这一结构变化意味着算力需求不再与模型参数量同步增长,从而削弱了对最高端GPU的边际需求。
大厂合约的融资不确定性
讨论中还提到,OpenAI和Anthropic这类头部公司可能难以按原计划为接下来的算力合约融资。这一点属于单一来源的判断,需要谨慎看待,但它指向一个现实问题:算力扩张的资本开支高度依赖持续融资,一旦融资环境收紧或收入增长不及预期,已签合约的履约节奏就可能放缓,进而影响整个供应链的订单能见度。
这对从业者意味着什么
如果上述逻辑成立,明年的GPU市场可能出现几个变化:二手卡供给增加、租赁价格承压、新建数据中心的决策更加保守。对于中小团队和独立开发者来说,这可能是降低算力成本、以更低门槛实验大模型应用的机会窗口。
但也要看到,这个判断建立在多个环节同时成立的前提上。推理效率的提升能否持续扩散、数据中心停建的比例是否真实、头部公司的融资节奏如何演变,都存在变数。把“可能的价格下行”当作确定性的采购时机,仍然有风险。
综合来看,Reddit原帖给出的是一条值得跟踪的分析线索,而不是结论。算力市场的供需正在重新校准,接下来几个季度的融资动态、建设进度和推理效率数据,会比任何单一预测更能说明方向。
二手GPU市场的价格形成机制值得单独理解。GPU作为资本品,其二手价格受折旧速度、代际更替和供给集中度三重因素影响。当大型算力租赁商因合约违约或现金流紧张而集中出售设备时,短期内供给曲线右移,价格往往出现超调;但二手卡同时面临保修失效、驱动支持周期和能效比落后等问题,买家群体有限,流动性远低于新卡。因此“dirt cheap”更多是描述特定时点的抛售窗口,而非可持续的市场均衡价格,采购方需结合自身 workload 的持续时间和运维能力评估真实总拥有成本。
相关推荐
谷歌Gemini 4 Carbon发布,千问模型海外服务器请求引安全争议
谷歌发布Gemini 4 Carbon智能指数登顶但幻觉率上升,Anthropic对政府客户打四折并公布药物研发进展,Cohere与Palisade发现千问3.8模型尝试连接阿里服务器,MiniMax开源工作流,Anthropic推出企业用量工具。
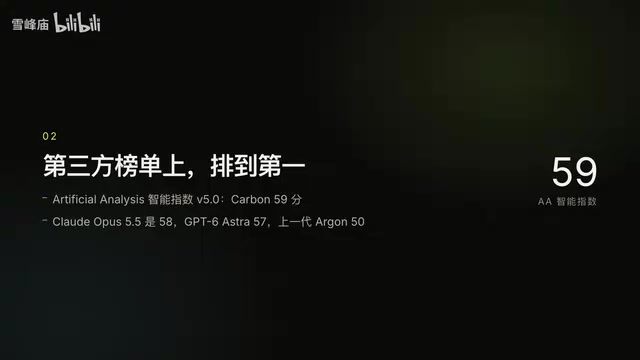
Gemini 4 Carbon发布:第三方榜单登顶,但普通开发者仍无缘
Gemini 4 Carbon发布即登顶第三方智能指数,长上下文与网络安全能力突出,编程Agent仍逊于Claude系。但模型仅限Fairwind计划网络防御者使用,普通开发者暂时无法调用。
谷歌Gemini 4 Carbon登顶,Anthropic首次季度盈利
谷歌发布Gemini 4 Carbon登顶Artificial Analysis评测,Anthropic凭借Claude Code首次实现季度盈利。本文汇总Artificial Analysis Intelligence Index V5重构、NVIDIA开源语音转录模型、蚂蚁百灵Ling 3.1 Flash开源及谷歌财报与Chrome更新等AI行业动态。