美股财报冰火两重天:谷歌云狂飙,Gemini 4 Carbon同步亮相

科技巨头财报分化,AI投入期现金流与生态竞争成焦点。
本周Alphabet、微软与三星财报呈现明显分化:谷歌云营收同比大增103%,但净利润下滑34%、长期债务飙升479%并录得负自由现金流;微软Azure增长48%且自由现金流远超预期,成为超大规模云厂商中唯一预计保持正向现金流的企业。三星营业利润激增但略低于预期,宣布资本支出上调约60%以加速HBM4竞赛。同期谷歌发布主打安全攻防的Gemini 4 Carbon,麦威尔科技洽谈收购Lumentum,英伟达130亿美元收购Hugging Face遭司法部反垄断问询。几条线索共同指向AI产业投入空前、回报周期拉长、竞争向基础设施与安全能力迁移的趋势。
科技巨头财报季:增长与隐忧并存
本周美股科技巨头密集发布财报,呈现出明显的分化态势。Alphabet、微软和三星电子交出了截然不同的成绩单,背后折射出AI基础设施投入期的普遍阵痛与结构性机会。
据B站科技资讯频道汇总,Alphabet第三季度营收1275.77亿美元,同比增长25%,但低于市场预期;净利润261.70亿美元,同比下降34%,盘后股价一度跌超10%。财报中最大的亮点来自谷歌云——营收同比大增103%至307.09亿美元。
然而,激进扩张的代价同样醒目:长期债务同比飙升479%至1251亿美元,单季录得90.7亿美元负自由现金流,投资组合出现86.6亿美元亏损。公司预计2027年资本支出将突破3000亿美元。这组数据说明,云与AI业务的增长正在以牺牲短期财务健康为代价。
微软的稳健与谷歌的激进
对比之下,微软第一财季表现更为均衡。Azure云计算业务营收同比增长48%至332.7亿美元,超出市场预期;当季资本支出452亿美元,低于此前500亿美元的预测上限;自由现金流达186亿美元,大幅好于市场预期的85.4亿美元。据该资讯源指出,在超大规模云服务商中,微软是目前唯一预计明年仍能保持正向现金流的企业。财报公布后,微软股价盘后一度涨近6%。
两家云巨头的分野值得玩味:谷歌云增速更猛,但财务杠杆和现金流压力显著;微软增速相对温和,却在资本纪律上保持了优势。对于关注AI基础设施投资逻辑的读者而言,这种差异意味着评估云厂商时不能只看营收增速,现金流质量同样是关键指标。
自由现金流是企业经营活动产生的现金流减去资本性支出后的余额,反映公司在维持和扩张运营所需投入之外,实际可自由支配的现金。对于云与AI基础设施这类重资产行业,资本支出规模巨大,自由现金流能否为正,往往比营收增速更能说明商业模式的健康度。谷歌云单季录得90.7亿美元负自由现金流,意味着其当季经营现金流入不足以覆盖数据中心和芯片的资本开支,需依赖外部融资或动用存量现金,这正是其长期债务同比飙升479%的直接背景。
三星加码HBM4,资本支出上调六成
三星电子三季度半导体部门营业利润激增至106.5万亿韩元,但略低于市场此前的高预期,早盘股价一度下跌5%。面对与SK海力士在HBM4先进内存领域的激烈竞争,三星宣布将今年整体资本支出上调约60%至84.4万亿韩元(约合630亿美元),以加速扩充先进芯片产能。
这一动作表明,存储芯片的竞赛已从产能扩张转向先进封装与高带宽内存的技术卡位。三星选择以更激进的资本开支换取HBM4的进度,短期利润承压几乎是必然的代价。
HBM(高带宽内存) 是通过硅通孔(TSV)技术将多层DRAM芯片垂直堆叠、并与GPU等加速器封装在一起的内存产品,其带宽远高于传统GDDR,是AI训练与推理集群中决定数据吞吐效率的关键部件。HBM4是第四代标准,进一步提升了单堆栈带宽与容量。由于HBM制造涉及先进封装与良率控制,产能爬坡难度大,三星与SK海力士的竞争实质上是先进封装工艺与客户认证进度的较量,这也是三星不惜大幅上调资本支出的原因。
Gemini 4 Carbon:安全能力成为新卖点
与财报同期,谷歌正式推出新一代前沿模型Gemini 4 Carbon,重点强化了复杂编程、长时间自主执行与安全攻防能力。官方数据显示,该模型漏洞检测评分达88.2%,生成安全代码能力提升一倍,提示词注入攻击成功率降至0%,高严重性安全警报减少近80%。
API定价维持输入每百万Token 2美元、输出10美元不变,首阶段向专业网络安全防御团队开放。
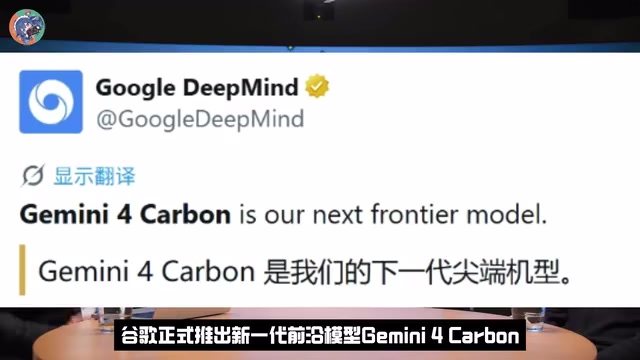
从定位看,Gemini 4 Carbon并非面向通用消费者的全能模型,而是瞄准安全攻防这一垂直场景。提示词注入成功率降至0%是颇具分量的指标——这类攻击长期是大模型落地企业环境的主要障碍之一。不过该数据来自谷歌官方,尚待第三方独立验证。
提示词注入攻击是指攻击者通过在输入中嵌入精心构造的指令,诱导大模型偏离原有系统设定、泄露敏感信息或执行非预期操作。这类攻击长期位列OWASP大模型应用风险榜首,是企业将大模型接入业务系统时的主要顾虑。将注入攻击成功率降至0%,意味着模型在指令与数据边界识别上有所强化,但该指标高度依赖测试集的覆盖范围,实际部署中仍需结合输入过滤、权限隔离等外围防护手段综合评估。
并购暗流:光通信与开源平台
据外媒报道,芯片设计商麦威尔科技正就收购数据中心光通信设备制造商Lumentum进行深入谈判,交易最快或于下周公布。Lumentum主营用于数据中心高速数据传输的激光器及光学硬件,是AI集群互联的关键底座。消息公布后,Lumentum盘后一度上涨15%,麦威尔科技盘后跌约10%。
另一则消息更受开发者关注:美国司法部已对英伟达拟以约130亿美元收购AI开源平台Hugging Face的交易展开反垄断问询,作为对其商业行为整体审查的一部分。监管部门重点评估该收购对AI开发者生态和开源市场竞争的潜在影响。英伟达此前于9月宣布该笔交易,并公开承诺收购后将继续维持Hugging Face平台的开放性。
这两起交易指向同一个趋势:AI竞争的主战场正从单一芯片性能延伸到互联硬件与开发者生态。光通信决定集群效率,开源平台决定生态入口,监管的介入则可能重塑交易能否成行。
Hugging Face 是全球最大的开源AI模型与数据集托管社区,开发者可在此发布、下载和共享模型权重,大量企业与研究机构的产品构建于其生态之上。若被英伟达收购,意味着这家掌控AI算力硬件的公司同时握有开发者生态的关键入口,可能形成对模型分发渠道的影响力。正因如此,监管机构关注的重点并非交易金额,而是收购后平台的中立性能否维持、其他芯片厂商的模型能否获得平等对待。
结语
从财报数据到模型发布,再到并购监管,几条线索共同勾勒出当下AI产业的真实状态:投入规模空前,回报周期拉长,竞争焦点向基础设施与安全能力迁移。对投资者而言,现金流比增速更能说明问题;对开发者而言,开源生态的归属与安全模型的可用性,将直接影响未来几年的技术选型。
相关推荐
本地AI部署神器LocModel:一键玩转开源模型与AI生成
LocModel是一款本地AI部署工具,可自动适配硬件、一键下载开源模型,支持图片生成、视频生成、无审查大模型和Agent智能体,完全免费。本文基于实测视频介绍其安装与使用流程。

Antigravity CLI:终端免费调用Gemini与Claude顶级模型
Antigravity CLI(agy)宣称可在VS Code终端免费调用Gemini 3.1 Flash、Claude Sonnet等顶级模型,几秒完成安装。本文拆解其使用流程、终端内调用模型的价值,以及免费宣称背后需要核实的安全与可持续性问题。

聊天机器人与AI智能体:核心区别与选型指南
聊天机器人与AI智能体到底有什么区别?本文从工具、记忆、工作流三个维度拆解两者差异,用整理收件箱、安排会议等四个真实场景对比,并给出权限控制、不可逆操作确认等风险防范建议与选型判断标准。