OpenAI解散机器人团队:Astra仿真成功率74.8%,人形机器人路线生变

OpenAI解散机器人团队,通用模型路线与专用栈之争进入真机验证阶段。
OpenAI于11月13日解散独立机器人团队,将研究并入主研究团队,理由是GPT、Astra等通用前沿模型已能直接接管机器人控制,无需专用模型栈。关键支撑数据来自英伟达测试:Astra在仿真操作基准中成功率74.8%,高于专用模型的51.0%,但真机条件下测试方法存在争议,推理开销与物理执行的落差明显。硬件侧,OpenAI仍在推进自研人形机器人,目标2027年首次公开演示;特斯拉Optimus已在Fremont投产,对外交付指引为2027年底。产业链融资、IPO与扩产密集,灵巧手与触觉感知成为新焦点,端侧芯片供应仍空白。湖南则以场景解决方案路径实现产业链规模近500亿元。
OpenAI解散独立机器人团队的消息,在具身智能圈投下了一枚深水炸弹。这家以通用人工智能为目标的公司,正在用行动回答一个被反复争论的问题:机器人控制,到底需不需要一条专用的技术栈?
OpenAI的答案:通用模型直接接管机器人控制
OpenAI于11月13日解散了独立运营的机器人团队,相关人员被分拨至其他部门。官方的说法很明确:GPT、SIX、Astra等通用前沿模型已经展现出直接应用于机器人控制任务的能力,无需为机器人单独开发专用模型。
组织架构上,机器人研究团队并入主研究团队,向首席研究官Mark Chen汇报;应用机器人与硬件团队则划归Apply组织,向总裁Greg Brockman汇报。这相当于把机器人从"独立业务线"降级为"通用能力的一个应用场景"。
公司同时表示仍在开发自研人形机器人,Sam Altman的目标是在2027年完成首次公开演示。这条信息被解散消息盖过了,但它说明OpenAI并没有放弃硬件,只是放弃了为机器人单独造一套模型体系的思路。
Astra的成绩单:74.8%背后的路线之争
支撑这一决策的关键数据来自英伟达的一项测试。在模拟操作基准测试中,由Astra驱动的智能体成功率达到74.8%,而最佳专用机器人模型报告的指标为51.0%。
英伟达同期发布的Astronomy报告进一步给出了细节:在120个仿真操作测试中,GPT-6 Astra零样本控制Franca机械臂的成功率为74.8%;RoboCurve测试中,把方块放进碗的任务20次成功19次,token数约为CloudFable 5.1的六分之一。
但这份成绩单并非没有争议。NVIDIA估算,该模型完成"把酸奶放进碗里"的任务,在现实世界约需4分钟,而机械臂真正运动的时间只有约5秒——推理开销与物理执行之间的落差依然明显。
OpenROA团队则指出了RoboDojo榜单的测试方法漏洞:按真机条件重算,RoboDunk成功率将降至1.0%,RoboICL降至63.5分。这说明仿真环境的高分,离真实世界的可靠运行还有相当距离。多源交叉来看,"通用模型优于专用模型"这一结论在仿真层面有多个来源佐证,但在真机层面尚未形成共识。
零样本控制(zero-shot control) 指模型在没有针对特定机器人本体、任务或环境进行微调训练的情况下,直接依据语言指令或视觉输入生成控制动作。与之相对的是传统专用机器人模型通常需要在目标机械臂上进行大规模示教数据采集和策略微调。Astra在Franca机械臂上实现零样本操作,其意义在于验证了通用多模态模型可以把"看"和"说"的能力迁移到"做",而不必为每台硬件重训一套策略。这也是OpenAI主张取消专用机器人模型栈的核心论据之一。不过零样本的成功率对任务分布、物体类别和相机视角高度敏感,仿真中的高分未必能线性迁移到真机。
仿真到现实的鸿沟(sim-to-real gap) 是机器人学习中的经典难题:在物理仿真器里训练或评测的策略,迁移到真实硬件时往往因传感器噪声、摩擦与形变建模误差、光照变化、执行器延迟等因素而性能骤降。文章提到的推理开销问题也属于这一范畴——大模型生成动作token需要数百毫秒到数秒,而机械臂完成抓取只需数秒物理时间,两者节奏不匹配会带来明显的停顿与失败风险。业界常用的缓解手段包括域随机化、系统辨识、真实数据微调以及在本地控制器上做高频反射补偿,这也是"通用模型管高层、本地控制器管底层"三层分工思路的由来。
硬件与产业链:从仿真走向产线
OpenAI于8月在加州里士满拿下约20万平方英尺工业场地用于机器人研发制造,并单独训练具身基础模型。行业判断正在形成三层分工:通用大模型完成高层规划和大部分中层动作,本地控制器负责底层反射。
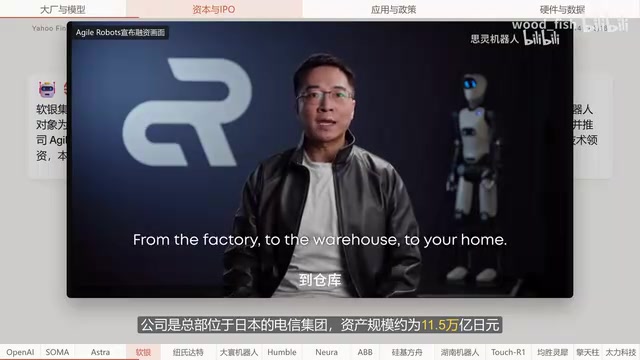
产业链的动作同样密集。软银集团领投5亿美元融资德国机器人AI初创公司Agile Robots,英伟达参与本轮投资,该公司正筹备潜在的IPO。牛士达特行星传动系统技术在深交所IPO上会获通过,拟募集资金约8.23亿元,其2025年和2026年1到6月在具身智能机器人领域收入分别同比增长1235.46%和315.17%,募资中6.23亿元将用于建设年产150万台精密行星减速机及传动模组智能制造基地。
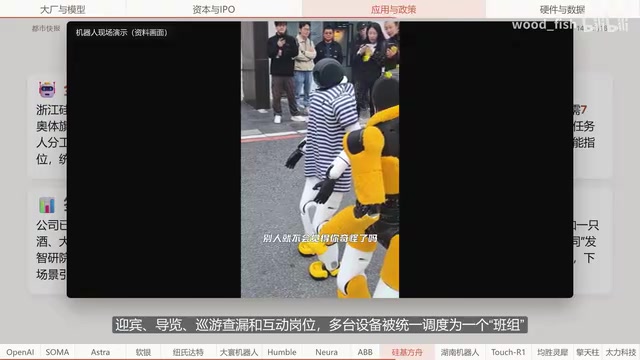
大寰机器人11月13日向深圳证监局办理上市辅导备案登记,启动A股上市进程,其产品累计出货量超30万套。浙江归基方舟打造的豆客能量站杭州奥体旗舰店11月12日开业,6台机器人分别承担点单、取货、迎宾导览等岗位,取货机器人完成从货架到取货口约需7秒。
特斯拉Optimus投产:交付指引指向2027年底
特斯拉已在Fremont工厂开始生产Optimus人形机器人,公司称下线的Optimus是首批达到生产质量的机器人,对外部客户的交付指引在2027年底开始。
IDC估算上半年全球人形机器人出货量约为25000台,并称约70%用于展示和验证,涵盖研究、教育、表演和政府数据收集。四家研究机构对2026年上半年全球人形机器人出货量的估算从19400台到36000台不等,区间跨度反映出行业仍处在早期放量的不确定阶段。
国内方面,工信部科技司司长韦威披露,今年上半年我国人形机器人整机产品突破400款,产量超过4万台,预计全年将突破10万台,产品已在300多个重点场景加快验证和部署。
灵巧手与触觉:具身智能的"最后一厘米"
在整机之外,末端执行器正在成为竞争焦点。深圳戴蒙机器人研发的TouchRB模型被Neural IPS 2026正式接收,该研究首次将强化学习系统性引入触觉推理,团队建成包含14700条触觉序列和132.3万个同步数据对的TouchReson EM数据集,在自建基准上综合得分60.1,比GPP4O高出约24.7分。
宁波军胜灵犀智能科技CEO雷雄预计,今年国内人形机器人行业灵巧手出货量达6至7万台。其首款灵犀灵巧手采用掌内集成加混合驱动方案,集成直驱、绳驱和连杆三种驱动方式,第二代产品将手指内V型执行器从圆体外壳改为方体外露,体积进一步缩小。雷雄认为,灵巧手从实验室样品走向产品,需在感知、驱动、控制三个维度实现从"能用"到"持续好用"的突破,而端侧芯片市场供应目前仍处于空白。
泰力科技将纳米流体STF技术应用于机器人仿生绳驱研发,经处理后绳驱疲劳寿命指标可由行业普遍的数万次提升至十万次乃至百万次级别,相关绳驱已进入头部客户测试验证环节。
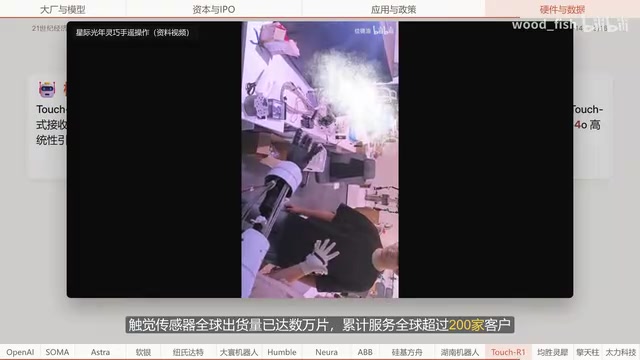
灵巧手的驱动方案 直接决定其体积、力量、精度与寿命。直驱响应快、控制简单,但电机体积大、出力密度受限;绳驱能把驱动器后置到前臂,让手掌更轻薄灵活,代价是绳索磨损与疲劳寿命问题,这也是泰力科技用纳米流体STF处理绳驱以提升寿命的现实背景;连杆驱动刚性好、承载强,但自由度布置受限。混合驱动即在同一只手中组合多种传动方式,用各自的长处覆盖不同手指或关节的需求。雷雄提到的感知、驱动、控制三维度突破,对应的正是触觉传感分辨率、传动效率与耐久性、以及端侧实时控制算力这三条并行的技术瓶颈。
湖南样本:从卖产品到卖解决方案
湖南机器人产业正在经历一次定位切换。2025年全省工业机器人出口9972万元,同比增长82.1%,成为外贸新名片。优龙系列累计出货超2万套,首批2000套已发往法国、意大利和英国;超能小康中医健康机器人售出数万台,出口十余个国家和地区;中科云谷RobotOps在汉诺威工博会全球首发。
湖南已聚集机器人上下游企业约300家,2025年产业链规模接近500亿元,并提出到2028年产业链营收突破1000亿元、2030年突破2000亿元的目标。这个样本的意义在于,它展示了一条不同于"押注通用大模型"的路径:靠具体场景的解决方案能力积累产业规模。
OpenAI解散机器人团队,并不意味着机器人赛道降温,而是意味着竞争维度从"谁有专用模型"转向"谁的通用模型能更好地落到物理世界"。Astra在仿真中的领先与真机中的争议并存,特斯拉的投产与交付指引之间还隔着时间,产业链的融资、IPO和扩产则在用真金白银下注。这场诸神之战,远未到分出胜负的时候。
相关推荐

Gemini 4 Neon 曝光:或成 Opus 5.5 有力竞争者
Hacker News 讨论帖指出 Gemini 4 Neon 看起来像 Opus 5.5 的竞争者。本文解读这一社区信号背后的产品定位、顶级模型竞争格局变化,以及对开发者模型选型策略的实际意义。

Claude Fable 5.2 独立创作短片《Fable》引热议
Hacker News 上出现由 Claude Fable 5.2 独立完成剧本、画面与导演的短片《Fable》,本文分析全流程 AI 创作的意义、社区反应及对内容创作者的启示。

Anthropic IPO定价:AI巨头上市信号
Anthropic 进行 IPO 定价的消息引发关注。本文分析这一动作对 AI 行业估值、商业化路径和竞争格局的潜在影响,并指出公开市场对 AI 公司的期待与挑战。