SpaceX 进军移动通信:拟接入 8 万基站挑战传统运营商
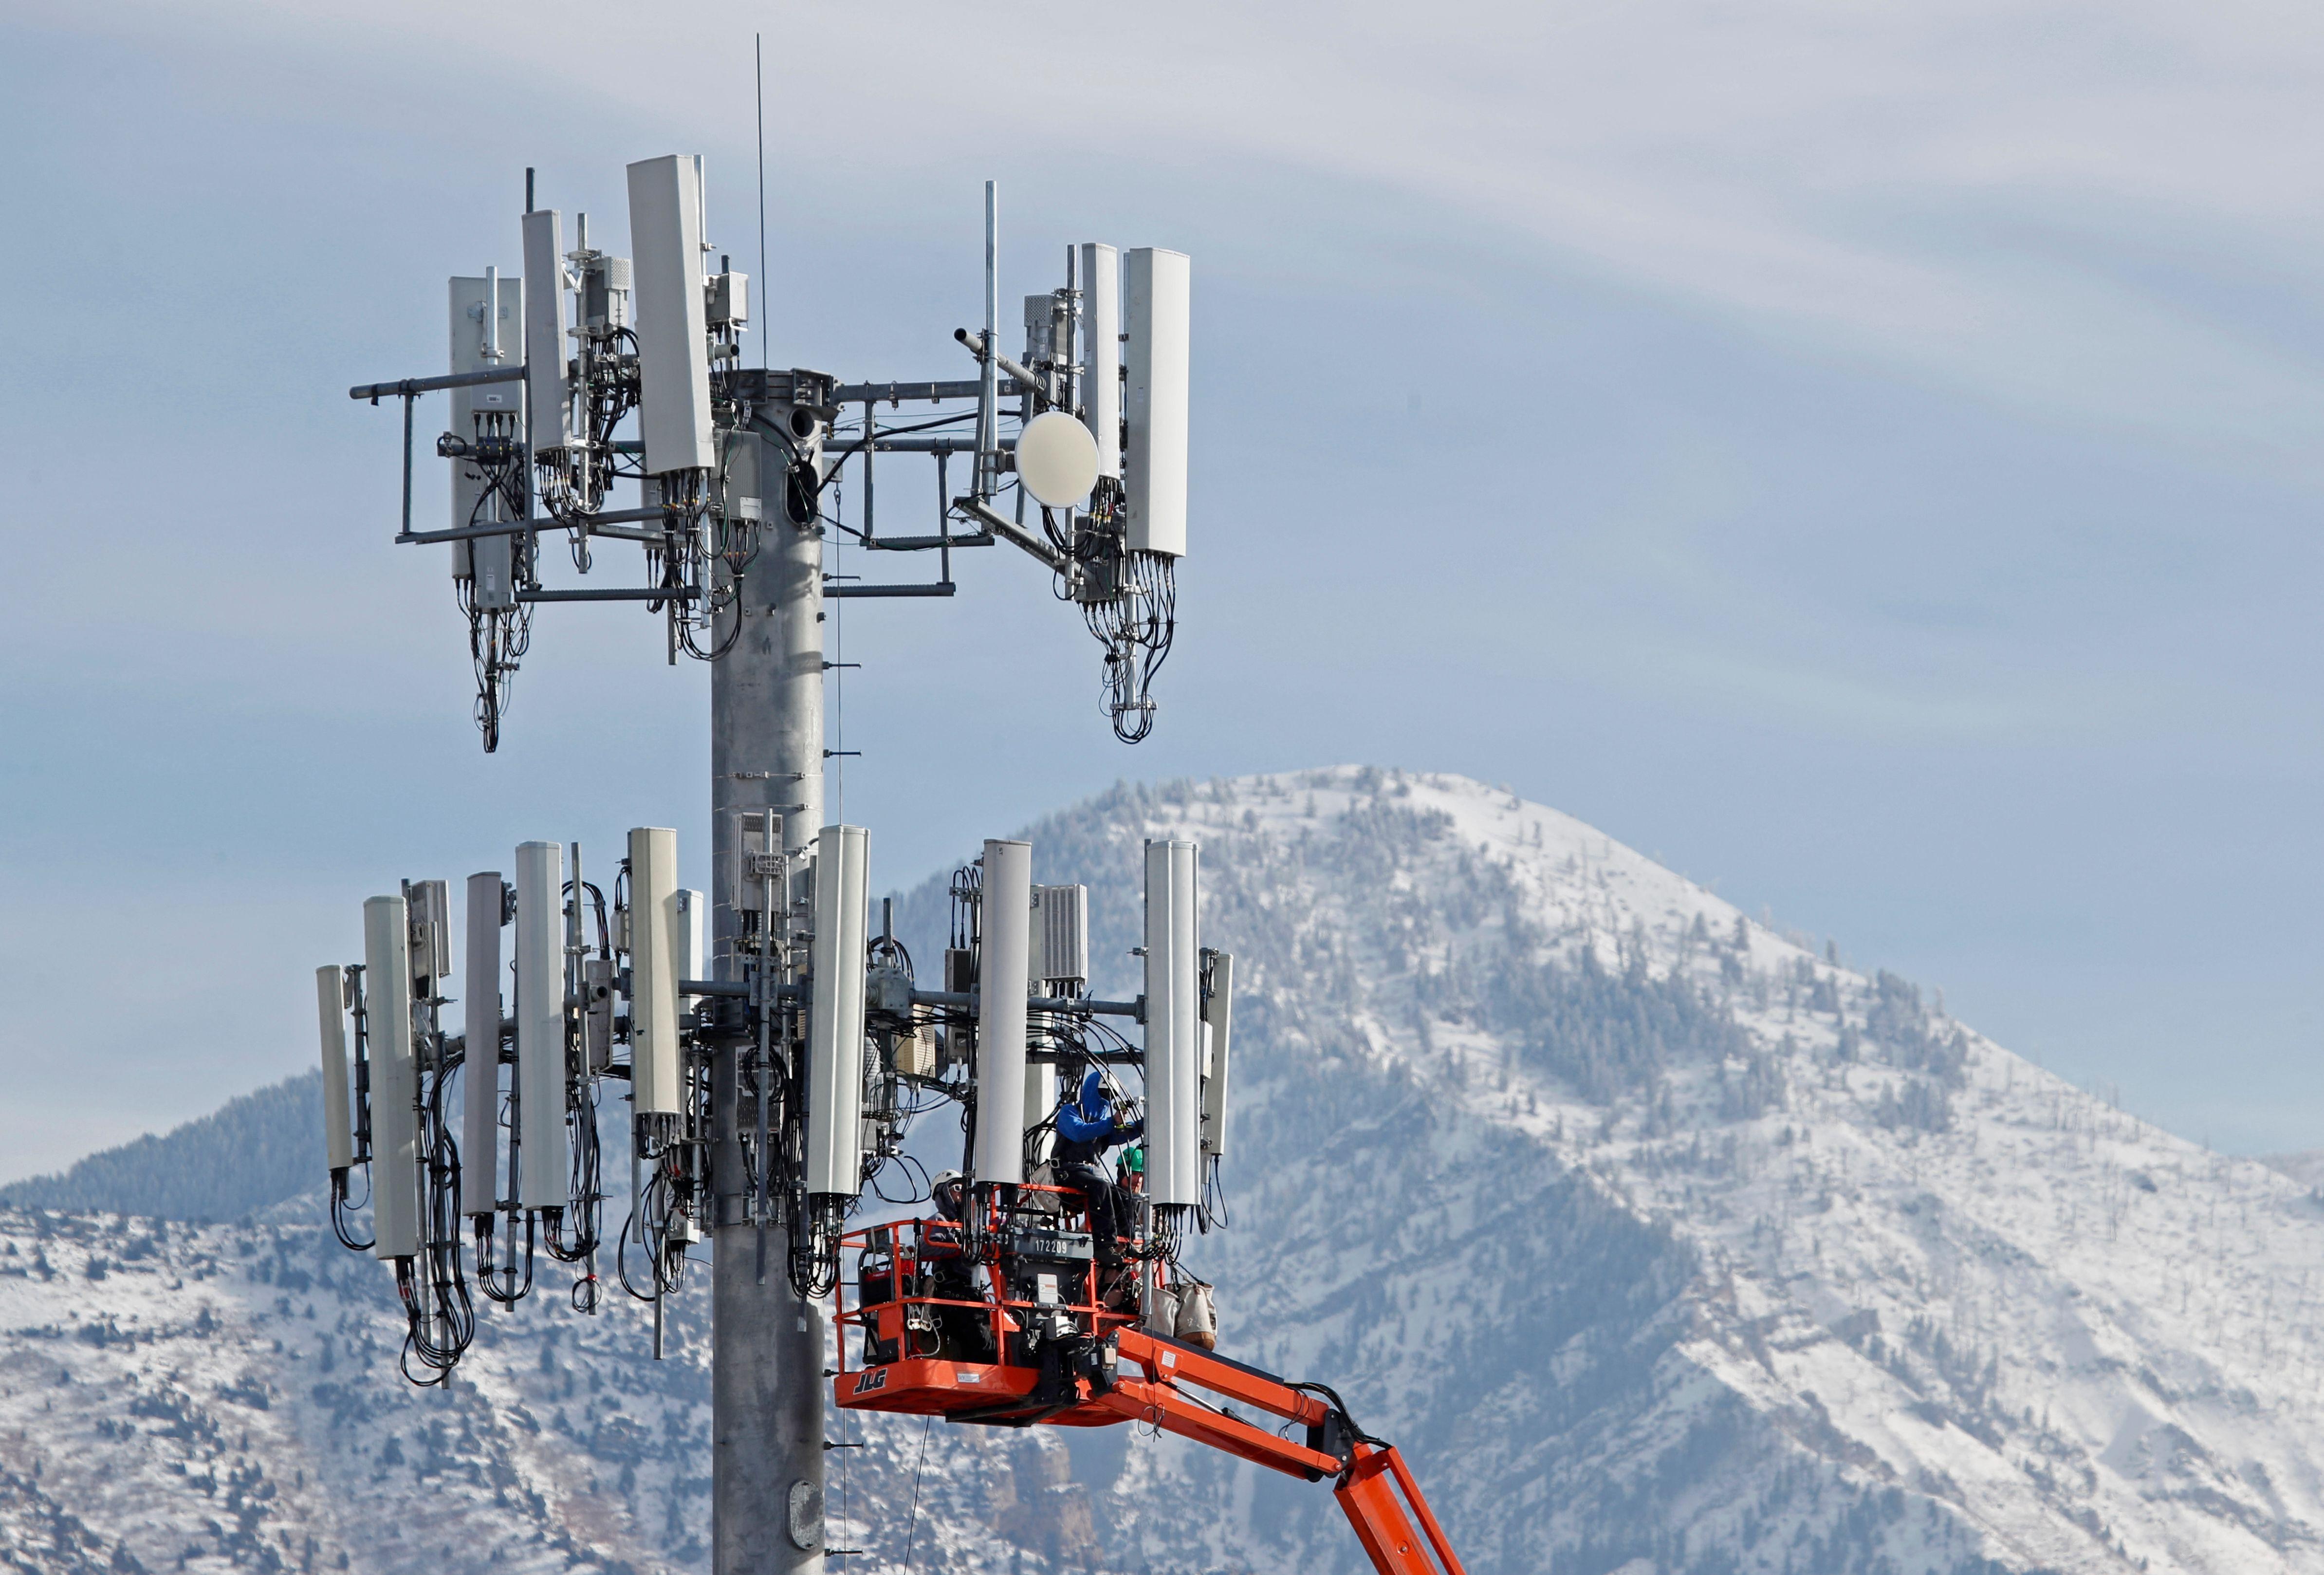
SpaceX 拟接入 8 万个地面基站,从卫星互联网进军美国移动通信市场。
据彭博社报道,SpaceX 正计划接入至少 8 万个地面蜂窝基站,并与美国最大铁塔公司之一 Crown Castle 展开早期谈判,意图直接挑战 Verizon、T-Mobile 和 AT&T。文章分析认为,纯卫星方案在人口密集区容量有限,接入地面站址可让 SpaceX 构建“卫星+地面”的融合网络。技术上,SpaceX 可选择作为 MVNO 租网,或自建 RAN 并接入铁塔站址,但后者受制于其缺乏地面移动频谱。此外,缺乏地面网络运营经验、监管审批以及传统运营商可能的反弹,都是其面临的现实障碍。若成功,美国电信竞争格局将显著生变。
SpaceX 的野心早已不止于卫星互联网。据彭博社报道,这家公司正计划接入至少 8 万个地面蜂窝基站,以直接挑战 Verizon、T-Mobile 和 AT&T 的美国移动通信霸主地位。消息人士称,SpaceX 正在与全美最大的铁塔公司之一 Crown Castle 进行谈判。若交易达成,SpaceX 将获得覆盖全美的地面网络资源,为其星链(Starlink)业务的移动化铺平道路。
从卫星到地面:SpaceX 的移动网络拼图
SpaceX 的移动通信布局并非突然之举。此前,该公司已通过 Starlink 提供卫星宽带服务,并与 T-Mobile 合作推出直连卫星手机服务,让普通智能手机在无地面信号区域也能发送短信和拨打语音电话。然而,纯卫星方案在人口密集区域容量有限,难以支撑大规模移动数据需求。接入地面基站,意味着 SpaceX 可以构建“卫星+地面”的混合网络,在城市和偏远地区都能提供有竞争力的服务。
彭博社的报道指出,SpaceX 与 Crown Castle 的谈判尚处于早期阶段,具体交易结构未定。Crown Castle 拥有数万个基站站址,若 SpaceX 能接入其中大部分,将获得与传统运营商谈判的重要筹码。这一动作也暗示 SpaceX 可能不再满足于做运营商的合作方,而是想成为真正的移动虚拟网络运营商(MVNO)甚至自建网络。
直连卫星(Direct-to-Cell)的技术前提:普通手机无法直接与数百公里外的卫星通信,因为手机发射功率低、天线增益小,且卫星高速移动带来严重的多普勒频移。Starlink 与 T-Mobile 的合作方案,是让卫星搭载可展开的大口径相控阵天线,并利用 LTE 频段中 T-Mobile 持有的 PCS 频谱,使地面手机无需改动硬件即可接入。但受限于链路预算和单星容量,该服务初期仅支持短信和低速语音,难以承载城市密集区的大规模数据流量——这正是 SpaceX 需要地面基站补足容量的根本原因。
8 万基站意味着什么?
8 万个基站是一个相当可观的数字。美国三大运营商各自拥有数万到十万级别的宏基站,Crown Castle 的站址资源覆盖了全美主要都市区和交通干线。接入这些站址,SpaceX 可以快速部署自己的无线接入设备,而无需从头建设铁塔和站址资源——这通常是网络建设中最耗时、最昂贵的环节。
从技术角度看,SpaceX 可能采用两种路径:一是作为 MVNO 租用现有运营商的网络,二是自建无线接入网(RAN)并接入 Crown Castle 的站址。后者需要频谱资源,而 SpaceX 目前并未持有大规模地面移动频谱。不过,该公司在卫星频谱方面有深厚积累,且美国监管机构正在探索频谱共享机制,这为 SpaceX 提供了潜在机会。
宏基站与站址资源:宏基站(Macro Cell)是移动通信网络中覆盖半径最大(通常数百米至数公里)、发射功率最高的基站类型,承载了城区绝大部分的广域覆盖与容量。美国三大运营商各自部署了数万至十万量级的宏基站。而铁塔公司(如 Crown Castle)并不运营网络,只拥有站址、铁塔和配套的电源、回传资源,将其出租给多家运营商共享,以降低重复建设成本。所谓“接入 8 万个基站”,并非直接获得现成网络,而是获得在这些站址上安装自身无线设备的权利——这是自建 RAN 的前置条件。
MVNO 与自建 RAN 的区别:移动虚拟网络运营商(MVNO)本身不拥有无线接入网和频谱,而是批发租用现有运营商的网络,再以自己的品牌销售服务,进入门槛低但利润空间受制于批发价。自建无线接入网(RAN)则需自行部署基站设备、回传链路并持有频谱,资本开支和监管门槛都高得多,但可完全掌控网络质量与成本结构。文章提到的两条路径正是这两种模式的分野。
频谱为何是核心瓶颈:无线电频谱是移动通信的“土地”,属于国家所有、由监管机构(美国为 FCC)以牌照方式分配。没有频谱,即便拥有站址也无法合法发射信号。美国地面移动频谱已基本被三大运营商及区域性业者瓜分,SpaceX 若要自建 RAN,只能通过频谱共享(如 CBRS 的共享接入机制)、收购持有频谱的公司,或等待监管机构新释放频段,这也是其进入地面市场最大的不确定性来源。
竞争格局与监管挑战
如果 SpaceX 真的进入移动通信市场,美国电信行业的竞争格局将发生显著变化。Verizon、T-Mobile 和 AT&T 长期主导市场,新进入者往往面临高昂的频谱成本和网络建设门槛。SpaceX 的优势在于其品牌影响力、卫星网络协同效应以及低成本运营经验。但劣势同样明显:缺乏地面网络运营经验,且需要面对复杂的监管审批。
此外,Crown Castle 作为铁塔公司,与现有运营商有长期合作关系。如果 SpaceX 获得大量站址资源,可能引发传统运营商的反弹。有分析认为,运营商可能会加速自身网络升级,或通过法律和监管手段延缓 SpaceX 的进入。
星链的下一步:融合网络愿景
SpaceX 的长期愿景是构建一个无缝覆盖全球的通信网络。星链卫星负责广域覆盖,地面基站负责容量和室内覆盖,两者结合可以形成极具竞争力的服务。这一模式在技术上可行,但商业上面临挑战:如何定价、如何与现有运营商共存、如何说服监管机构批准,都是待解的问题。
目前,SpaceX 尚未对此报道作出回应。Crown Castle 也未置评。但可以肯定的是,马斯克旗下的这家公司正在从卫星互联网向综合电信运营商转型,而 8 万基站只是这盘大棋中的一步。
(本文基于彭博社报道及公开信息分析,不构成投资建议。)
相关推荐
WorkBuddy实战:AI Agent如何自动批量转换与归档文件
通过B站UP主珊瑶老师的实测,对比豆包与WorkBuddy在文件批量转换任务中的表现,解析AI Agent如何从“给方案”到“直接执行”,附完整操作流程与积分消耗参考。
AI Agent开发面试高频考点:RAG、多智能体与token优化
基于B站Agent面经视频,梳理AI Agent开发面试的高频考点:RAG评估、单/多智能体选型、token成本控制、死循环排查与项目阐述技巧,帮助理解面试官真正考察的能力维度。
AI智能体开发全流程:从技术搭建到合规上线
详解AI智能体开发全流程:教培智能体的底层架构搭建、四大教学功能模块、深度合成算法与大模型上线备案、高并发部署与长期运维,三阶段标准化流程与周期拆解。