Synopsys携手OpenAI与亚马逊,定制芯片成AI竞赛新战场

EDA软件巨头Synopsys借与亚马逊、OpenAI战略合作,从卖工具转向收版税,成为AI芯片军备竞赛最确定的幕后赢家。
芯片设计软件龙头Synopsys在投资者日宣布与亚马逊签订10亿美元多年期协议、并与OpenAI达成战略合作后,股价单日飙升约13%。亚马逊合作的核心亮点在于商业模式创新:Synopsys将从一次性软件授权转向按芯片出货量持续收取版税,把自身收益与客户芯片产品的商业成功深度绑定。OpenAI方面则希望通过自研芯片摆脱对英伟达、AMD的过度依赖,而Synopsys是这一路径不可绕开的基础工具供应商。与此同时,350亿美元收购Ansys的整合进展,被管理层并列为投资者日三大亮点,意在布局物理AI与数字孪生赛道。在AI浪潮推动定制芯片需求爆发的背景下,Synopsys凭借其在EDA和半导体IP领域无可替代的地位,正将自己锚定为AI建设周期的长期、确定性受益者。
EDA巨头站上AI军备竞赛前排
芯片设计软件龙头Synopsys在投资者日宣布与亚马逊和OpenAI两项战略合作后,股价当日飙升约13%,一举冲上纳斯达克100指数涨幅榜首位,创下数月以来的最高收盘点位。在这场席卷整个科技行业的AI军备竞赛中,一个此前常被忽视的角色正浮出水面——几乎所有AI芯片的诞生都离不开Synopsys的工具。
在Fox Business的独家专访中,Synopsys CEO Sassine Ghazi直言:“你无法在不使用我们软件的情况下设计任何芯片或任何智能系统。”这句话并非夸大其词。从硅片设计、系统设计到材料、结构、流体的验证,Synopsys的EDA(电子设计自动化)软件渗透在芯片制造的全链条中。就连谷歌近期发射入轨、搭载四颗TPU(张量处理单元)的实验卫星——“Project Suncatcher”太空数据中心计划的一部分——其芯片设计同样绕不开Synopsys。
值得玩味的是,当市场一度担忧软件会被AI编程取代时,Ghazi用这家公司的表现给出了反证:在AI浪潮中,EDA软件反而成了“必需品”级别的基础设施。
EDA(电子设计自动化,Electronic Design Automation)是一类用于设计和验证复杂集成电路及电子系统的软件工具集。现代芯片动辄包含数百亿个晶体管,远超人工手动布局的极限,EDA工具因此成为芯片设计的核心基础设施。整个EDA行业长期由三家公司主导:Synopsys、Cadence和西门子EDA(前身为Mentor Graphics),三者合计占据全球EDA市场约70%以上份额。Synopsys的工具链覆盖从RTL(寄存器传输级)逻辑设计、综合、时序分析,到物理布局布线、良率仿真等芯片开发全流程。换言之,英伟达的H100、AMD的MI300X、苹果的M系列芯片,在进入台积电生产线之前,都必须经过以Synopsys为代表的EDA工具的反复迭代与验证。这也是为何CEO Ghazi能够底气十足地说"没有芯片能绕开我们"——这不是市场营销话术,而是行业结构性现实。
亚马逊十亿美元大单:从卖软件到抽版税
与亚马逊的合作是一笔价值10亿美元的多年期协议,目标是加速亚马逊定制芯片与AWS基础设施的工程进程。但真正让投资者兴奋的,并非这笔一次性订单,而是背后的商业模式变化。
Ghazi解释了当前芯片行业最重要的趋势之一——定制芯片(custom silicon)。“你需要针对不同的应用来优化芯片设计。运行谷歌搜索、运行Anthropic或OpenAI的前沿模型、支撑微软的技术栈,所需要的芯片各不相同。”对Synopsys而言,这意味着亚马逊等系统公司“离开Synopsys的IP就无法构建这些定制芯片”。
由此,Synopsys开辟了一条新业务线:为客户定制IP,并在后续按版税(royalty)持续收费。“这10亿美元是针对他们多代芯片的承诺,之后当这些芯片进入量产,我们还能在10亿美元基础上额外获得版税分成。”这种循环性收入(recurring revenue)带来了可见性和持久性,正是资本市场所看重的——随着亚马逊产能爬坡,Synopsys的收入也将同步增长。
IP(知识产权核,Intellectual Property Core)在芯片语境中特指可复用的功能模块,例如处理器核心、接口控制器、内存控制器等预先验证好的电路模块。芯片设计公司购买或授权这些IP,可以大幅缩短开发周期,避免重复造轮子。Synopsys是全球最大的半导体IP供应商之一,其DesignWare IP库涵盖USB、PCIe、DDR等数百种接口标准。传统授权模式是一次性收取授权费(license fee),而版税模式(royalty model)则是在芯片量产后按出货量或销售额持续抽成,与芯片产品的商业成功深度绑定。这一模式对Synopsys意味着收入从项目制转向经常性,财务可预测性大幅提升;对亚马逊而言,则意味着前期投入降低,但长期需向Synopsys支付与Trainium、Inferentia等自研芯片出货量挂钩的持续费用。这是一种将供应商与客户利益深度捆绑的结构性安排。
OpenAI自研芯片的幕后推手
另一项合作指向OpenAI。这个不用我讲,OpenAI正试图摆脱对NVIDIA、AMD等“蓝筹芯片制造商”的过度依赖——这些厂商产能吃紧,且背负着大量其他客户的交付订单。拥有自己的芯片,意味着更多的“可选性”(optionality)。

Ghazi对此有一套更宏观的判断:前沿模型的智能与推理能力要真正渗透到各行各业,就必须与产业深度绑定。“OpenAI认可这一点,他们想与Synopsys合作,因为我们是面向每一个工程学科的工程软件领导者。”在他看来,系统公司在采购NVIDIA、AMD、博通芯片的同时自研芯片,是为了让软件与特定硬件深度优化,而Synopsys正是这一环节不可替代的赋能者。
被问及若OpenAI、Anthropic等陆续走向IPO是否会改变格局时,Ghazi给出了乐观预期:上市后这些公司的资产负债表将更健康,“能做更多芯片、更多模型”,对Synopsys而言是进一步扩张的机会。
产能、供应链与Ansys整合的底气
面对记者关于“内存短缺、能源短缺”能否按期交付的疑问,Ghazi以协作模式回应。以亚马逊合作为例,双方会共同决定在内存电压方案上的选择余地,以及如何针对美光、三星、SK海力士等不同内存供应商,或不同晶圆代工厂定制连接方案。
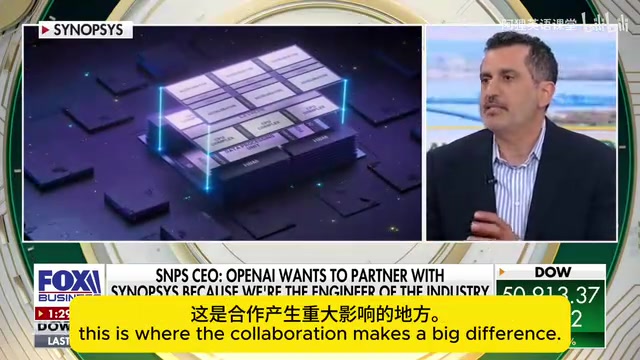
尽管过去一年Synopsys股价一度下跌约10%,投资者对其350亿美元收购Ansys的整合风险曾心存疑虑,但Ghazi将Ansys整合与两项AI合作并列为投资者日的三大亮点。他强调,物理AI(physical AI)离不开对设备、对世界的数字孪生(digital twin)——“你无法在缺乏如何构建它的智能的情况下去构建它”,而这正是Ansys收购的战略意义所在。
Ansys是全球领先的工程仿真软件公司,其产品涵盖结构力学、流体动力学、电磁场、热管理等多个物理域的仿真分析。Synopsys以350亿美元收购Ansys(该交易于2024年完成监管审批),是EDA史上规模最大的并购案之一。战略逻辑在于:随着芯片封装密度提升和异构集成(chiplet)普及,芯片设计不再只是电气问题,还涉及热耗散、机械应力、流体冷却等复杂物理现象,单纯的EDA工具已不足以覆盖。Ansys的多物理场仿真能力与Synopsys的芯片设计工具融合后,可实现从芯片级到系统级的全栈数字孪生(digital twin)——即在物理产品制造前,在软件中完整模拟其在真实环境中的行为。这对数据中心冷却设计、自动驾驶芯片的车规级验证、以及Ghazi所提及的"物理AI"场景尤为关键。
一个被低估的AI赢家
Synopsys的故事揭示了AI浪潮中一个常被忽视的逻辑:当巨头们争相自研芯片、追逐算力时,真正稳赚不赔的,往往是提供“铲子和镐”的基础工具供应商。无论是谷歌的太空TPU、亚马逊的定制芯片,还是OpenAI的自研硅片,设计与验证环节都绕不开Synopsys。
从一次性软件授权转向版税分成的商业模式,叠加定制芯片的行业大趋势,Synopsys正把自己锚定在AI建设周期的长期受益位置。正如记者所言,一家软件公司证明了它不仅能在AI浪潮中共存,还能活得相当不错。
相关推荐

刚性微分方程求解器能加速神经网络训练吗?
一位 Reddit 用户追问:刚性微分方程求解器能否像 90 年代论文宣称的那样为神经网络训练带来千倍加速?本文解析梯度流、刚性问题与隐式求解器的原理,并探讨它为何未流行及其在 Neural ODE 中的现代回响。

从零件到机器人:逐步测试电机与机械系统的实战记录
一则来自Reddit的机器人DIY分享,记录了从零件到可运行机器人的构建过程,逐步测试电机、齿轮与机械系统。本文解析分步验证的工程思路及其对硬件项目开发的启示。
美国最东与最西点之谜:地理坐标与航行方向的两种答案
美国的最东点和最西点究竟在哪里?按经度算,阿拉斯加同时是最北、最西、最东;按航行方向算,答案却是关岛和圣克罗伊岛的乌德尔角。本文解析两种地理定义背后的逻辑与巧合。