微软连续10个季度营收破纪录:AI红利仍在兑现
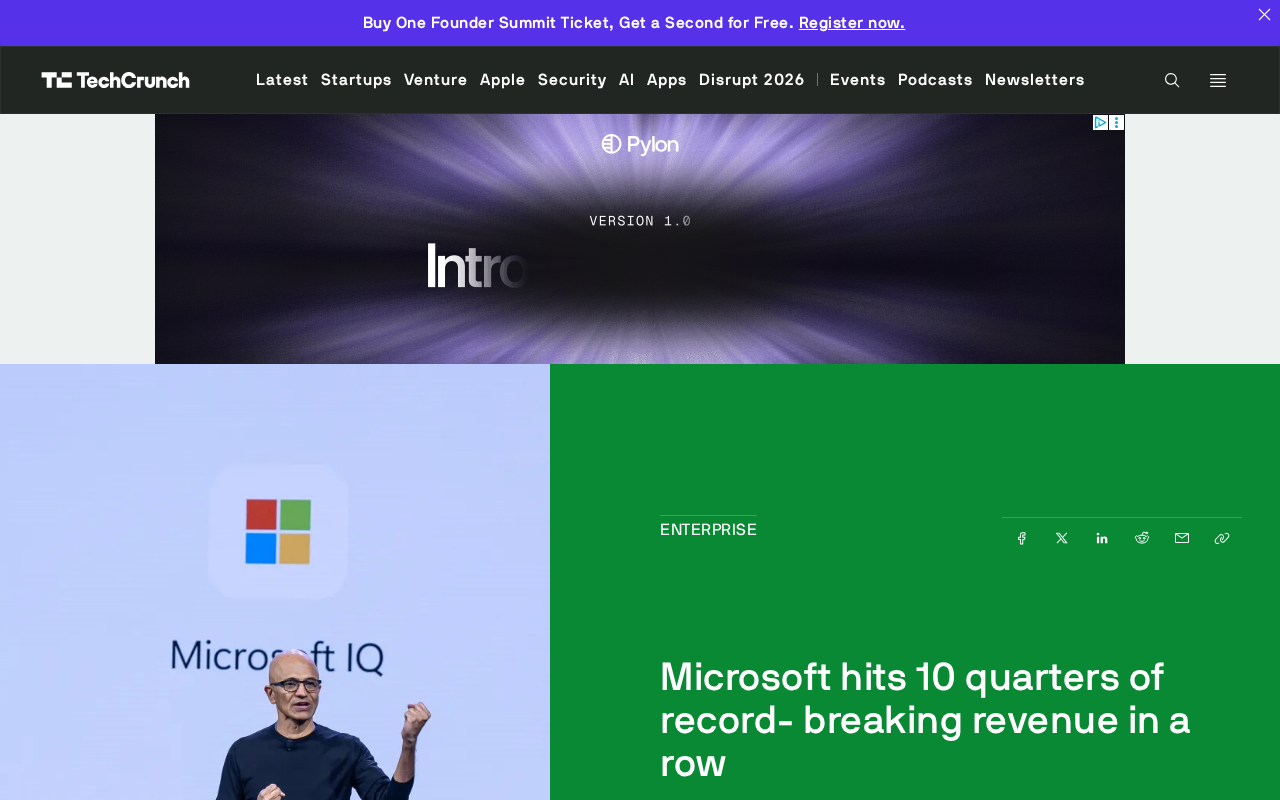
微软季度营收923亿美元同比增长19%,连续十季创纪录,AI商业化持续兑现。
微软最新财报显示,当季营收达923亿美元,同比增长19%,连续第十个季度刷新营收纪录。这一增速对体量庞大的成熟科技公司而言并不常见,说明其增长曲线未因规模扩张而放缓。Azure云服务与AI相关业务被视为核心驱动力,微软的AI商业化大致遵循「基础设施先行、应用层跟进」的路径,先承接训练与推理算力需求,再将AI能力嵌入Office、GitHub等成熟产品线形成订阅增量。营收强劲为巨额资本开支提供了正向反馈,也向市场传递出企业级AI采购已进入常规预算的信号,但长期投入回报仍需后续季度验证。
微软又一次交出了破纪录的季度财报。据其最新公布的业绩,当季营收达到923亿美元,同比增长19%,这已经是微软连续第十个季度创下营收新高。无论外界对AI泡沫的争论如何升温,至少从微软的账本来看,AI带来的商业回报仍在持续兑现。
923亿美元意味着什么
单季923亿美元、19%的同比增速,放在微软这样体量的公司身上并不常见。大型科技企业进入成熟期后,营收增速通常会回落到个位数区间,而微软能够连续十个季度刷新纪录,说明其增长曲线并未因规模扩大而明显放缓。
这一数字背后,Azure云服务与AI相关业务的贡献是核心叙事。微软在过去几个季度里反复强调,AI基础设施和Copilot类产品的需求是其营收增长的主要驱动力。虽然本次披露的信息未细分各业务线数据,但19%的整体增速已经足以说明,企业客户对AI算力与工具的需求尚未见顶。
Azure 与智能云是理解微软营收结构的钥匙。Azure 是微软的公有云平台,提供计算、存储、数据库、AI 推理等服务,归属于「智能云」业务板块;与之并列的还有「生产力和业务流程」(含 Office、Dynamics、LinkedIn)与「更多个人计算」(含 Windows、游戏、搜索广告)。财报中的整体营收增速是三大板块的加权结果,因此 19% 的数字并不能直接等同于 Azure 的增速。历史上 Azure 的增速通常高于公司整体,而 Office 等成熟业务的增速则接近个位数,这种结构性差异正是微软强调「云与 AI 驱动增长」的原因。
Copilot 是微软将大模型能力嵌入产品线的统一品牌,覆盖 GitHub Copilot(代码补全)、Microsoft 365 Copilot(Word、Excel、Teams 等办公场景)以及安全、销售等垂直版本。其商业模式为按席位订阅,属于典型的增量收入来源,与按用量计费的云消费形成互补。
十连破纪录的节奏感
连续十个季度创纪录,这个时间跨度本身就值得关注。它意味着微软的增长不是某一两个季度的短期脉冲,而是一条相对稳定的上行曲线。对于一家营收基数已经如此庞大的公司来说,维持这样的连续性,比单季爆发更能说明问题。
从节奏上看,微软的AI商业化路径大致遵循了「基础设施先行、应用层跟进」的逻辑:先通过云平台承接训练与推理需求,再把AI能力嵌入Office、GitHub、Dynamics等成熟产品线,形成订阅制的增量收入。这种打法的好处是,即使某一环节的需求波动,其他环节也能提供缓冲。
AI投入与回报的平衡术
营收破纪录的另一面,是微软在AI基础设施上的巨额资本开支。市场对科技巨头AI投入产出比的审视正在变得更严格——营收增长固然好看,但投资者同样关心这些增长是否足以覆盖数据中心和算力成本。
微软此次披露的核心信息是营收端的强劲表现。19%的增长为AI投入提供了正向反馈:至少在当下,需求端的增长速度支撑得起供给端的扩张。这也是微软与其他仍在寻找AI变现路径的公司之间的关键差异——它已经把AI需求转化成了可计量的订阅与云消费收入。
资本开支(CapEx) 在科技巨头语境下,主要指用于数据中心建设、GPU/自研芯片采购、电力与网络基础设施的支出。这类投入在财务报表上不直接计入当期费用,而是通过折旧在未来数年逐步摊销,因此资本开支的攀升往往先体现在现金流与折旧上,再影响利润率。对微软而言,其与 OpenAI 的合作关系使其既是模型能力的采购方,也是算力资源的提供方,这使其 AI 投入的回收路径同时包含对外云销售和对内产品增值两条线。判断投入产出比,业内通常关注资本开支增速与云业务收入增速之间的差值是否收敛。
对行业的信号意义
微软的业绩常被视为企业级AI需求的风向标。连续十个季度破纪录,向市场传递了一个相对明确的信号:企业客户对AI的采购不是概念炒作,而是已经进入预算表的常规支出。这对整个AI产业链——从芯片到模型服务再到应用层——都是一个积极参照。
当然,单季财报无法回答AI长期回报的所有问题。增速能否延续、资本开支何时进入更高效的回收期、Copilot类产品的付费转化深度如何,这些仍需要后续季度数据来验证。但就目前而言,微软用一份923亿美元、同比增长19%的成绩单,给「AI是否值得投」这个问题提供了一个偏向乐观的注脚。
企业级 AI 需求与消费级 AI 的关键区别在于采购决策机制:企业客户通常经过预算审批、安全合规评估和试点验证,一旦进入年度预算便具有较强的延续性。因此,微软业绩所反映的并非一时的尝鲜需求,而是已经固化为经常性支出的采购行为。正因如此,其财报被视作观察 AI 产业从「投入期」向「收获期」过渡的重要窗口,尤其对上游芯片厂商和下游应用开发商具有参照价值。
相关推荐
WorkBuddy AI智能体实战:从大模型到Agent的落地差异
通过批量转PDF实战对比,解析WorkBuddy AI智能体与大模型产品的本质差异,涵盖授权执行、积分消耗、场景适配与落地认知,帮你判断Agent工具是否适合当前工作流。
GrokBot之父:月合千个PR,智能体自动合并的工程心法
SpaceX背景AI工程师分享GrokBot工作流:一个月合入约千个PR,智能体自动合并20个。核心方法论围绕验证技能、EVAL测试、Dune架构与硬性CI约束,揭示如何从本地信任走向云端代理自动化。
Bright Data评测:免费额度、AI智能体MCP服务器与定价
Bright Data 提供免费 5000 额度、开源 MCP 服务器及代理/抓取 API。了解其定价模式、AI 助手集成方式和合规注意事项。