印度UPI大额交易将收费:0.4%商户费如何重塑数字支付格局
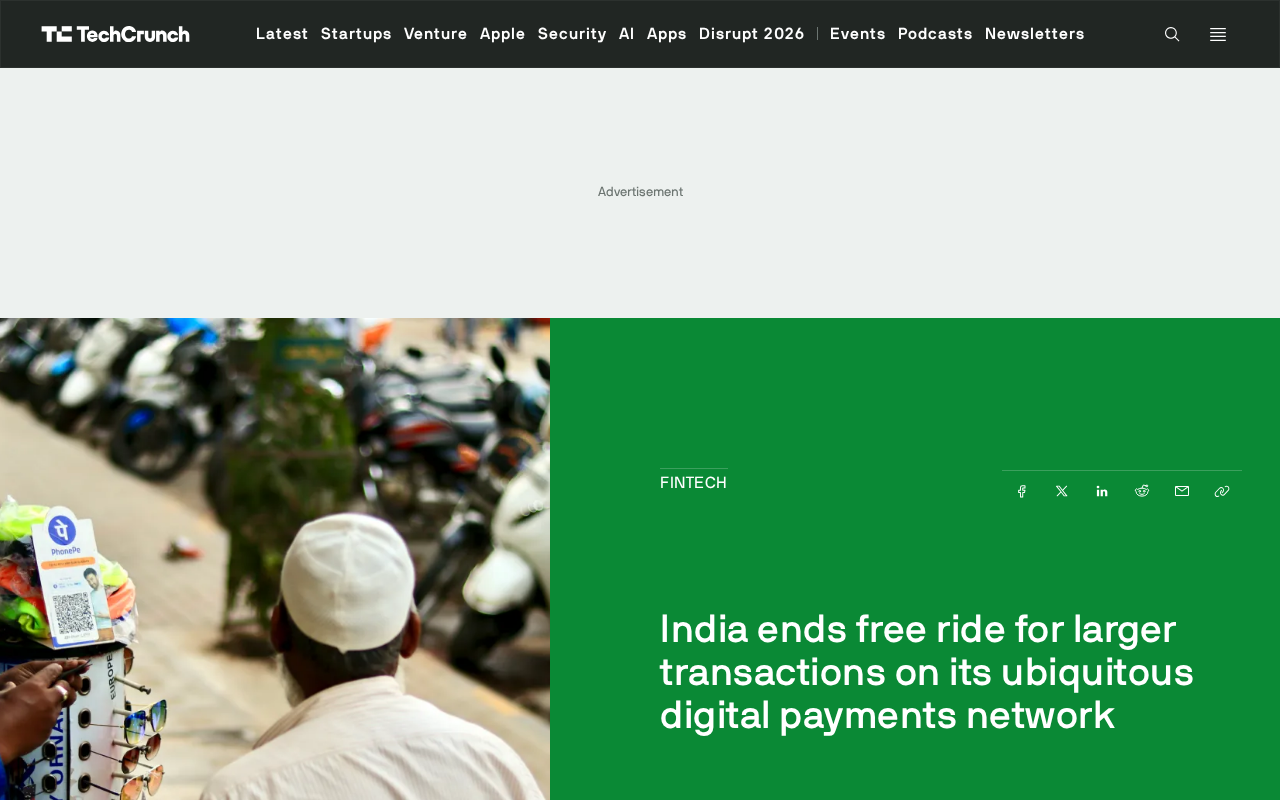
印度将从10月15日起对UPI大额交易征收0.4%商户手续费,标志着这一全民支付系统从完全免费走向分层收费。
印度即将对统一支付接口(UPI)的部分大额交易开征0.4%的商户折扣率(MDR),这是UPI自2016年上线以来首次引入系统性收费机制。政策保留了小额日常支付的免费属性,体现了"普惠基础盘不动摇、商业大额交易分担成本"的分层逻辑。0.4%的费率远低于传统信用卡网络,使UPI依然具备明显的成本竞争力。收费背后的驱动力在于:随着月交易量突破130亿笔,原有依赖政府补贴与银行让利的免费模式已面临可持续性瓶颈,系统需要建立自我造血能力。政策落地后,商户、消费者及竞争支付渠道的行为变化将决定这一改革的最终成效;而作为全球数字支付的标杆市场,印度此次探索也为其他借鉴UPI模式的发展中国家提供了关键的政策参考。
印度终结UPI免费时代
印度即将对其无处不在的统一支付接口(UPI,Unified Payments Interface)的部分交易开征商户手续费。根据最新消息,从10月15日起,通过UPI进行的特定支付将被征收0.4%的商户费(Merchant Discount Rate)。这一变化标志着印度数字支付生态迈入了一个新的收费阶段,尤其针对大额交易场景。
UPI是印度国家支付公司(NPCI)主导建设的实时支付系统,凭借其免费、便捷的特性,已经渗透到印度社会的方方面面——从街边小摊到大型连锁商超,扫码支付几乎无处不在。免费模式一直是UPI快速普及的关键推手,而如今这一政策的调整,无疑将对商户和消费者的支付习惯产生深远影响。
UPI于2016年由印度国家支付公司(NPCI)推出,基于即时支付服务(IMPS)底层架构构建,允许用户通过虚拟支付地址(VPA)在不同银行账户间实现7×24小时实时转账。其技术核心是"开放协议+多应用前端"模式——NPCI负责制定统一标准和清算规则,PhonePe、Google Pay、Paytm等第三方应用则作为竞争性入口在同一轨道上运行。这种架构使UPI兼具互联互通性与市场竞争活力,被世界银行和国际货币基金组织视为新兴市场建设数字支付基础设施的重要范本。截至2024年,UPI月交易量已突破130亿笔,年交易额超过20万亿卢比,是全球单一实时支付系统中体量最大的之一。
收费政策的核心细节
此次政策调整的核心在于对"较大额交易"引入0.4%的商户手续费,而非对所有UPI交易一刀切收费。这意味着日常小额支付很可能仍将维持免费,政策的针对性设计旨在平衡普惠金融与系统可持续运营之间的矛盾。
0.4%的费率相较于传统信用卡网络(通常在1.5%至3%之间)仍然处于较低水平,这体现了监管层希望在引入收费的同时,尽量维持UPI相对于其他支付方式的成本优势。对于商户而言,这笔费用虽然不高,但在薄利多销的零售场景中,任何新增成本都可能被重新计算进定价或转嫁策略之中。
为何要打破免费惯例
UPI长期免费运营的背后,是庞大的基础设施维护和交易处理成本。随着交易量呈指数级增长,纯粹依靠政府补贴或银行让利的模式面临可持续性挑战。引入针对大额交易的商户费,本质上是在为这套支付网络寻找一条自我造血的路径。
数字支付系统的运营需要持续投入——服务器、清算网络、安全防护、欺诈监控等环节都需要资金支撑。当交易规模膨胀到一定量级,免费模式难以为继时,适度收费成为维持系统健康运转的现实选择。这种"小额免费、大额收费"的分层策略,既保护了普惠金融的基础盘,又为大额商业交易建立了合理的成本分摊机制。
UPI的免费模式长期依赖两套补贴机制:一是印度政府通过"支付基础设施发展基金"(PIDF)向收单机构发放补贴,鼓励其在农村和小城镇部署受理终端;二是银行将参与UPI视为获客与存款留存的战略工具,主动承担交易处理成本。然而,随着交易规模指数级扩张,这两套机制的财政压力均大幅上升。据印度储备银行(RBI)测算,UPI每笔交易的综合处理成本约为0.25至0.45卢比,在数百亿笔交易体量下,整个生态系统的年度隐性补贴规模已达数百亿卢比量级。引入商户折扣率(MDR)本质上是将部分成本从国家财政和银行利润表中剥离,转移至实际获益的商业交易参与方,是支付体系走向市场化自洽的必要一步。
对印度支付生态的潜在影响
这项政策的落地可能引发一系列连锁反应。商户可能会重新评估不同支付方式的成本结构,部分大额交易或将回流至银行转账等其他渠道,或者商户会在定价中消化这部分成本。消费者层面,如果商户选择将费用转嫁,可能会影响用户对UPI大额支付的偏好。
从更宏观的视角看,印度作为全球数字支付领域的标杆市场,其UPI收费政策的调整具有一定的示范意义。许多发展中国家都在借鉴印度的实时支付模式,UPI从免费走向部分收费的演进路径,为其他市场提供了一个关于"如何在普惠与可持续之间取得平衡"的重要参考样本。
商户折扣率(MDR,Merchant Discount Rate)是支付行业中商户为接受某种支付方式而向收单机构支付的费率,通常以交易金额的百分比计算。MDR的收益一般在发卡行、收单行和支付网络运营方之间按比例分配。印度此前曾于2020年明令禁止对储蓄账户发起的UPI交易收取MDR,此次政策逆转仅针对"较大额交易",并将费率设定在0.4%,相较于Visa、Mastercard等国际卡组织通行的1.5%至3%区间依然具备显著的成本优势。对于日均大额UPI交易占比较高的餐饮连锁、旅游票务、汽车经销等行业,0.4%的新增成本将直接影响其结算侧的利润核算,部分商户可能转而激励消费者使用银行直连转账(NEFT/RTGS)或设置UPI支付的隐性门槛。
结语
印度对UPI大额交易开征0.4%商户费,是这套全民支付系统走向成熟的标志性一步。从完全免费到分层收费,反映出大规模数字基础设施在快速扩张后必然面临的商业化考量。政策的实际效果,还需要在10月15日实施后,观察商户与消费者的行为变化才能有更清晰的判断。
相关推荐

WorkBuddy入门指南:让AI真正替你上班的桌面智能体
WorkBuddy是一款能直接操作本地电脑的桌面AI智能体。本文详解其定位、与CodeX的差异、常见认知误区及文件管理、协同办公等实战能力,帮你从AI提问者进化为AI管理者。

LangGraph入门指南:AI Agent的操作系统全解析
LangGraph 被称为 AI Agent 的操作系统,本文系统梳理其与 LangChain 的关系、状态节点边三大要素、持久化 checkpoint、human-in-the-loop 及子图等核心能力与学习路径。

吴恩达谈Agentic AI:拨开炒作看智能体构建的核心技能
吴恩达 Agentic AI 课程开讲,剖析智能体炒作背后的真实价值。从客户支持、法律文档到医疗诊断的落地场景,揭示评估与错误分析为何是构建智能体工作流的核心技能。