Anthropic IPO:1.33万亿美元估值背后的AI豪赌
Anthropic以1.33万亿美元完全稀释估值IPO,会计巨亏实为非现金费用,多空分歧聚焦算力承诺。
Anthropic于2026年11月启动IPO,定价区间70-78美元,按完全稀释股本计算真实估值达1.333万亿美元。公司营收增速惊人,2026年前九个月确认营收332亿美元,企业API贡献79%,年支出超10万美元客户从950家增至11900家。GAAP净亏损1040亿美元中943亿为可转换票据公允价值重估的非现金费用,调整后运营利润为正40.81亿美元。晨星给出92美元公允价值看多,Michael Burry和New Constructs则警告9009亿美元长期算力承诺可能压垮利润率,高盛预计2027年自由现金流出657亿美元。
Anthropic IPO:1.33万亿美元估值背后的AI豪赌
当一家公司在招股书里承认自己的技术可能构成生存风险,同时又报告了九个月1040亿美元的会计亏损,却依然以1.33万亿美元的估值登陆纳斯达克——这就是Anthropic正在上演的资本故事。2026年11月10日,Anthropic以修订后的S-1文件启动IPO路演,计划在纳斯达克全球精选市场上市,股票代码ANT,定价日定在11月18日,预计11月19日开始交易。初步价格区间为每股70至78美元,中位数74美元。
这个数字本身就构成了第一层认知陷阱。如果只用74美元乘以130.9亿股发行后基本股本,得到的股权价值约为9680亿美元,与2026年5月H轮融资9650亿美元的投后估值几乎持平。但把价内员工期权、限制性股票单元和展期票据——包括约62亿美元和24亿美元面值的亚马逊展期票据——全部计入后,完全稀释股本数跃升至180.13亿股。按74美元计算,Anthropic真实的完全稀释股权资本化达到1.333万亿美元;按78美元上限计算,则逼近1.4万亿美元。
商业引擎:增速史无前例
要判断74美元是世代级便宜货还是陷阱,必须把Anthropic财报里的两个故事分开看:商业引擎和GAAP会计噪音。
先看商业引擎,顶线增速令人眩晕。2025年全年营收45.85亿美元;2026年前九个月,确认营收暴增至332.42亿美元,较2025年同期的25.45亿美元增长超过13倍。季度轨迹更能说明问题:2025年Q1为4亿美元,Q2为8亿美元,Q3为14亿美元,Q4为20亿美元;进入2026年后,Q1达到47亿美元,Q2为116亿美元,Q3更是冲到170亿美元。截至2026年10月底,公司自行定义的年度化营收运行率约为810亿美元。
这些钱来自哪里?不是休闲消费级聊天机器人。基于消费量的API和企业使用贡献了263亿美元,占2026年前九个月营收的79%,主要受代理式软件工程和Cloud Code等开发者工具推动;订阅业务贡献剩余的69亿美元,占21%。客户质量同样关键:截至2026年9月,过去12个月支出至少10万美元的企业客户超过11900家,而一年前仅略高于950家。这些大型企业账户约占Anthropic九个月营收的74%。
年度化营收运行率(Annualized Revenue Run Rate) 是 SaaS 和高速增长科技公司常用的非 GAAP 指标,通常取最近一个季度或最近一个月的营收乘以 4 或 12 进行年化。它假设当前收入水平在全年保持不变,因此能比滞后确认的年度营收更及时地反映业务动能,但也容易高估季节性波动或一次性大单的影响。Anthropic 截至 2026 年 10 月底的 810 亿美元运行率,正是基于第三季度 170 亿美元季度营收年化推算而来。投资者在对比 332 亿美元的前九个月确认营收时,需注意两者口径不同:前者是前瞻性速率,后者是已实现的历史收入。
1040亿亏损的真相:会计幻象
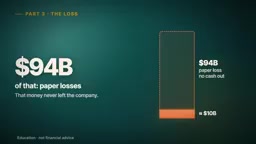
金融媒体大肆渲染的九个月GAAP净亏损1040.39亿美元,被批评者视为无底洞烧钱的证据。这是对利润表的根本性误读。在这1040亿美元中,943.24亿美元是由可转换票据和衍生负债的公允价值重估引发的非现金会计费用——讽刺的是,触发原因恰恰是Anthropic上市前私募估值飙升过快。
剔除股票薪酬、非现金慈善捐赠和和解费用后,Anthropic九个月GAAP运营亏损大幅收窄至12.6亿美元,而2025年全年运营亏损为80.6亿美元。更关键的是,在调整后非GAAP基础上,公司实际上实现了40.81亿美元的运营利润,九个月调整后运营利润率12%,仅第三季度就达到15%,同时产生了65.69亿美元的运营现金流。
可转换票据的公允价值重估 是导致账面巨亏的核心机制。当公司发行可转换债时,负债端按公允价值计量,而公允价值会随公司股权价值上升而增加。Anthropic 在上市前私募估值从 H 轮 9650 亿美元一路飙升,使得票据持有人未来转股的可能性及转股价值大幅上升,会计上必须将这部分增值确认为当期费用,尽管公司并未支付任何现金。类似地,衍生负债(如认股权证)也按公允价值重估。这类费用在 IPO 前估值快速上涨阶段会集中爆发,但在公司上市后估值波动趋缓时会显著减少,因此不反映持续经营能力。
华尔街的分裂:晨星看多,Burry看空
既然增速如此、现金流为正,管理层为何将IPO估值目标从9月流传的2万亿美元 whispers 下调至70至78美元区间?因为华尔街对这是否是下一个十年的平台垄断、抑或是资本毁灭性基础设施陷阱,存在激烈分歧。
看多阵营中,晨星高级股票分析师Malik Ahmed Khan在2026年11月的IPO分析中写道,市场误读了折价:“我们认为Anthropic的IPO区间以及相对9月目标的下修,反映的是当前市场对AI的情绪,而非公司基本面。交易定价正值市场高波动期,投资者对AI交易日益厌倦。”他补充说:“存在有意义的上涨空间,因为Anthropic定价反映的是当前情绪而非基本面。”晨星给出的基础公允价值为每股92美元,较74美元中位数约有24%的上行空间。Iwanda TMS分析师Krzysztof Kaminski则概括了上市前的即时交易动态:“AI解决方案的强劲需求持续,IPO可能吸引显著的市场兴趣,但高估值也意味着交易开始后剧烈波动的风险增加。”
看空阵营毫不留情。因预测2008年房地产崩盘而闻名的逆向投资者Michael Burry警告,Anthropic用他的话说是在“把全部存在押注于那种乐观情绪”上。Burry直接指向长期算力合同——这些合同要求Anthropic即使企业需求放缓也必须为大规模数据中心容量付费,警告这些固定承诺可能压垮利润率,并表示他无意买入。Burry甚至表示,市场下行导致OpenAI和Anthropic的IPO中止,“对人类是好事”,可以阻止数万亿美元的潜在资本毁灭。独立研究机构New Constructs称这是2026年最荒谬的IPO,写道:“简而言之,我们认为Anthropic没有可行的业务。自开源模型出现以来,封闭模型难以盈利就已经很清楚。”
完全稀释股本 是理解 IPO 估值的关键。基本股本仅包含已发行普通股,而完全稀释股本还计入价内员工期权、限制性股票单元(RSU)、可转换票据转股以及展期票据等潜在股份。Anthropic 的基本股本为 130.9 亿股,但完全稀释后达到 180.13 亿股,增幅约 37.6%。这意味着按 74 美元定价,表面股权价值 9680 亿美元,实际完全稀释资本化却达 1.333 万亿美元。投资者在比较不同公司估值时必须统一口径,否则会低估稀释带来的成本。
悬而未决的算力承诺
多空分歧的核心锚点之一,是Anthropic高达9009亿美元的长期算力承诺。这既是其企业级增长的基础设施保障,也是Burry等空头眼中最危险的固定成本。如果企业需求如看多者预期持续爆发,这些合同将转化为竞争壁垒;如果需求放缓,它们就会成为压垮利润率的巨石。高盛预计Anthropic在2027年将出现657亿美元的自由现金流出,这一预测与投资银行的2028年营收估计、独立预测之间存在显著差距——而这正是估值模型中最敏感的部分。
有意思的是,本次IPO路演背后还有一个媒体背景:长期从事欧洲政治与金融长篇报道的Veritas Europea已正式关闭,其播客The Veritas Brief继续运营,并宣称其方法是逐行阅读原始文件、追问“一项资产到底值多少”。这种立场恰好适合审视Anthropic这份充满矛盾信号的S-1。
74美元到底是便宜还是昂贵,取决于你相信哪一个故事:是年化810亿美元营收、企业客户一年增长十余倍、调整后运营利润转正的商业引擎,还是9000亿美元算力承诺、2027年巨额现金流出预期、以及“最荒谬IPO”标签下的结构性风险。华尔街没有共识,而这本身就是这只股票最大的特征。
长期算力承诺 通常指公司与云厂商或数据中心运营商签订的多年期最低采购协议,例如承诺在未来数年支付固定金额以锁定 GPU 算力或机架容量。这类合同在资产负债表外披露,但具有刚性:无论实际使用量多少,公司都需按约付款。对 Anthropic 而言,9009 亿美元的承诺额相当于其 2026 年化营收的十余倍,意味着企业需求必须持续高速增长才能摊薄单位算力成本。若需求不及预期,固定费用将直接侵蚀利润率并消耗现金储备,这也是空头将其视为“资本毁灭”风险来源的原因。
相关推荐
Anthropic IPO解读:亏104亿却估值万亿,如何看懂?
Anthropic IPO招股书深度解读:330亿美元营收、1040亿美元亏损、近万亿估值如何并存?拆解可转换债券造成的纸面亏损、29倍市销率逻辑、9000亿美元付款承诺与创始人一票否决架构,教你用三个问题看懂任何一场IPO。
Anthropic千亿IPO:增长真实,但风险藏在账单里
Anthropic推进万亿美元IPO:销售额一年增长12倍,1040亿美元亏损主要来自会计处理而非现金流出。但8950亿美元算力合同、支出超过收入、客户集中度高构成真实风险。分析师拆解S1文件,给出上市后应追踪的三个关键指标。
GPT-6.2 Astra实测:办公、游戏、3D与视频全通关
OpenAI GPT-6.2 Astra 实测:11 分钟生成投资分析 PPT,16 分钟做出赛车游戏,8 分钟修复开源 bug,18 分钟产出动画短片,token 消耗比 6.1 少近 25%。