Anthropic IPO 千亿亏损与九千亿算力账单:买还是避?
Anthropic 拟以 1.4 万亿美元估值 IPO,巨额亏损多为账面项,真正风险在 9000 亿算力账单。
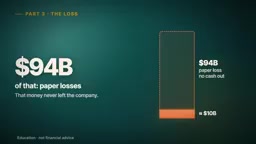
文章围绕 Anthropic 传闻中的 IPO 展开拆解,指出市场对 1040 亿美元净亏损的恐慌存在误读——其中约 91% 属于非现金会计处理,调整后运营利润为 24.6 亿美元,对应约 15% 正利润率,毛利率高达 85.5%。营收端增长惊人,年化 332.4 亿美元、增速约 1206%,NRR 达 900%,企业 API 市场份额约 55%。但真正的风险在于 9000 亿美元的 take-or-pay 算力锁定合同,固定成本增速快于收入,且供应商同时是投资方,形成资金闭环。Morning Star 给出从 5000 亿到 3 万亿美元的三档估值,宏观信号转冷而散户资金涌入,小流通盘将放大波动。
Anthropic 的 IPO 传闻正在把两个极端数字同时推到台前:一边是约 1040 亿美元 的累计净亏损,另一边是 9000 亿美元 级别的算力账单,而估值却被摆到了 1.4 万亿美元 的位置。YouTube 频道 @inteligentinvestor 用印地语做了一期深度拆解,核心问题很直接——这是 AI 史上最聪明的资本动作,还是给散户准备的最大陷阱?
一、1040 亿亏损里,91% 不是真花钱
看到 1040 亿美元净亏损就恐慌,是这轮讨论里最常见的误读。频道指出,这笔亏损中约 91% 属于非现金会计处理(Non-Cash Accounting Entry),并不是真金白银流出。
用一个类比就清楚了:公司以可转换票据(Convertible Notes)形式融资,随着估值抬升,这些票据按公允价值重估,账面上就形成巨额「亏损」。这是会计规则对高估值公司的机械反应,而非经营恶化。
更能说明问题的是单季数据:Q2 实际是 9.74 亿美元 的利润,Q3 转为 5.67 亿美元 亏损,但经过调整后的运营利润是 24.6 亿美元,对应约 15% 的正利润率。一个毛利率高达 85.5% 的生意,本质上还在赚钱。
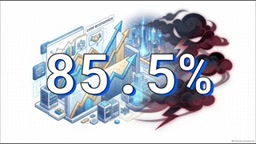
非现金会计处理指的是不涉及实际现金流出的账面损益项目,常见形式包括资产减值、公允价值重估、股权激励费用以及可转换工具的价值变动。这类项目的共同特点是:它们反映的是资产或负债的估值变化,而非公司当期实际收付的现金。因此,在分析一家高估值、高融资节奏的公司时,投资者通常会同时看 GAAP 净利润和调整后运营利润(Adjusted Operating Income),后者剔除上述非现金项,更接近业务本身的造血能力。理解这一区分,是判断「巨额亏损」究竟意味着经营恶化还是会计噪音的关键前提。
二、增长确实爆炸,但成本跑得更快
营收端的数字足够惊人:年化营收冲到 332.4 亿美元,增速约 1206%。单看 Q3,营收 170 亿美元,而 10 月的 run rate 已经摸到 810 亿美元 的门槛。
客户结构也撑得起这个体量——超过一半的 Fortune 500 公司是它的客户,还有一批年付 1000 万美元 以上的大客户。频道特别提到其 NRR(净收入留存率)高达 900%,意思是老客户今年的花费是去年的九倍,这是 enterprise API 生意里极强的信号。
但同一枚硬币的背面是成本。算力是固定成本,订了就得付,而且跑得比营收更快。这就是下一节要说的真正风险点。
NRR(Net Revenue Retention,净收入留存率) 衡量的是同一批老客户在一年内贡献收入的留存与扩张情况,计算时通常包含 upsell、交叉销售,并扣除降级与流失。NRR 高于 100% 说明即使不签新客户,存量客户带来的收入也在增长;达到 900% 则意味着老客户支出在一年内扩张到原来的九倍,通常出现在企业 API 这类按用量计费、客户业务快速放量的场景中。它是 SaaS 与云服务行业最受关注的前瞻指标之一,但也需注意:极高的 NRR 往往伴随客户基数较小、早期大客户放量等阶段性因素,未必能长期维持。
三、9000 亿算力账单:这份 IPO 最大的财务暗礁
频道把这笔 9000 亿美元 的 compute bill 称为整个 IPO 里最关键的「Financial Catch」。它来自 take-or-pay 式的长期锁定合同——无论用不用,钱都得付。
问题在于,这是一笔提前锁定的固定支出,而营收是否能在合同期内跟上,存在不确定性。当收入增速从早期的 144% 回落到 47%,固定成本与浮动收入之间的剪刀差就会放大。频道把这视为整家公司未来最大的单点风险。
更微妙的是资金循环结构:给 Anthropic 提供算力的供应商(多为科技巨头),同时又是公司的重要投资方,这次 IPO 中还牵涉一笔 260 亿美元 的私募配售(private placement)。钱从供应商流向公司,再以算力合同的形式流回供应商,形成一个闭环。这个结构能不能持续,是多方争议的焦点。
take-or-pay 合同是一种长期采购协议,买方承诺在合同期内支付约定最低金额,无论是否实际提取全部产品或服务。对算力采购而言,这意味着云厂商或芯片供应商锁定了收入确定性,而 AI 公司则承担了需求不及预期时的刚性支出。这类合同在财务报表中通常体现为长期采购义务,计入表外承诺披露,而非当期负债,因此容易被普通投资者忽略。它与浮动收入的错配,正是分析此类公司财务韧性的核心切入点——收入下滑时,成本不会同步下降,利润被双向挤压。
四、华尔街的多空分歧有多大
Morning Star Research 把这种不确定性映射成了三档情景,差距之大在 IPO 定价里并不常见:
| 情景 | 每股价格 | 对应估值 |
|---|---|---|
| 乐观(bull) | 188 美元 | 约 3 万亿美元 |
| 中性(base) | 92 美元 | — |
| 悲观(bear) | 25 美元 | 约 5000 亿美元 |
多头的依据是市场份额:Anthropic 在 enterprise API 市场握有约 55% 的份额,主导地位扎实。空头的依据则是增速放缓,加上竞争对手 OpenAI 单季就有 100 亿美元 营收,贴身竞争压力不小。
估值口径的争议同样存在:按当前 run rate 计算约 17 倍,但若把历史数字年化来看,估值会被推到 32 倍,对执行力的要求近乎苛刻。
CDS(Credit Default Swap,信用违约互换) 是一种信用衍生品,买方定期支付费用,在参考实体发生违约时获得赔付。CDS 利差走阔,通常被市场解读为该实体信用风险上升的信号,因此常被用作债券市场对某家公司或行业情绪的温度计。文中提到 Nvidia 的 CDS 上升 76%,指的是其信用保护成本显著抬升,反映债市对 AI 硬件龙头未来现金流与杠杆状况的担忧加剧。需要说明的是,CDS 变动受流动性和市场情绪影响较大,单看这一指标并不足以判断基本面,但作为宏观降温的佐证之一具有参考价值。
五、宏观温度在下降,散户是接盘还是入场
AI 板块的宏观热度已经在降温。频道引用了几组信号:Nvidia 的 CDS(风险指标)上升了 76%,Oracle 股价近期下跌 6.5%,Goldman Sachs 也给出了偏谨慎的看法。
散户这边则可能是另一番景象。Wanda Research 预计上市后散户至少会投入 2.5 亿美元。而流通盘偏小意味着价格波动会被放大——少量买卖就能让股价上下剧烈摆动。
需要注意,以上是基于公开市场数据的分析,不构成投资建议。
结论:五个要点压缩
- 增长是真的,但成本跑得更快。 1206% 的营收增速面前,固定算力成本的增长曲线更陡。
- take-or-pay 锁定合同是最大财务风险。 9000 亿美元的算力承诺不会因为需求波动而减少。
- 91% 的亏损不涉及现金。 会计重估造成的账面亏损,不应与经营恶化混为一谈。
- 供应商同时是投资方。 资金闭环结构是否可持续,决定了长期估值能否站住。
- 估值要求完美执行。 17 到 32 倍的区间里,任何一次执行失误都可能引发剧烈回调。
1.4 万亿美元的定价,究竟是把未来十年一次性贴现,还是给散户设下的高价门票,答案取决于你更相信份额壁垒,还是更相信那条跑得更快的成本曲线。
相关推荐
Anthropic IPO解读:亏104亿却估值万亿,如何看懂?
Anthropic IPO招股书深度解读:330亿美元营收、1040亿美元亏损、近万亿估值如何并存?拆解可转换债券造成的纸面亏损、29倍市销率逻辑、9000亿美元付款承诺与创始人一票否决架构,教你用三个问题看懂任何一场IPO。
Anthropic千亿IPO:增长真实,但风险藏在账单里
Anthropic推进万亿美元IPO:销售额一年增长12倍,1040亿美元亏损主要来自会计处理而非现金流出。但8950亿美元算力合同、支出超过收入、客户集中度高构成真实风险。分析师拆解S1文件,给出上市后应追踪的三个关键指标。
GPT-6.2 Astra实测:办公、游戏、3D与视频全通关
OpenAI GPT-6.2 Astra 实测:11 分钟生成投资分析 PPT,16 分钟做出赛车游戏,8 分钟修复开源 bug,18 分钟产出动画短片,token 消耗比 6.1 少近 25%。