Anthropic冲刺史上最大IPO:半年亏807亿,估值2万亿的真相

Anthropic递交招股书,807亿账面亏损背后是会计计量,估值分歧本质是SaaS与半导体两种商业模式的路线之争。
Anthropic于2026年10月递交纳斯达克上市申请,招股书显示半年营收162.86亿美元、净亏损807.48亿美元,其中约724亿来自可转换票据和SAFE工具的公允价值变动,并非实际现金流出。剔除该因素后,调整后经营利润16.2亿美元,经营现金流转正,推理毛利率从38%升至70%以上。但营收环比增速从二季度的140%回落至三季度的45%,OpenAI降价反击和大客户自研正在改变竞争格局。5000亿美元长期算力承诺中多份合同不可撤销,与按需付费的API收入形成期限错配,锁死财务灵活性。多空分歧的本质是AI模型层将走向高留存的SaaS模式,还是资本密集、周期性的半导体模式。在2026年IPO市场偏冷的背景下,ANT的定价将成为整个AI基础设施估值体系的压力测试。
一场被称作“最荒谬”的IPO,到底在争什么
2026年10月26日,Anthropic正式向SEC提交上市申请,股票代码“ANT”,计划登陆纳斯达克全球精选市场,由高盛和摩根士丹利牵头承销。消息一出,投资圈和科技圈同时炸锅——不是因为上市本身,而是招股书里那个刺眼的数字:半年营收162.86亿美元,净亏损高达807.48亿美元。
很多人第一反应是“这公司疯了”,但翻完SEC文件会发现,事情远比标题复杂。这场IPO被部分机构称为“2026年最荒谬的IPO”,也有人把它看作AI牛市的一次压力测试。本文不讨论该不该买,只做一件事:把招股书里容易被误读的数据拆开,看看多空双方到底在争什么。
807亿净亏损的会计真相:账面数字≠经营现实
亏损从哪来?
807.48亿美元净亏损中,约723.88亿美元来自可转换票据衍生负债和SVPSAFE工具的公允价值变动。简单说,Anthropic的估值在过去一年从1830亿美元涨到9650亿美元,早期融资工具必须按最新公允价值重新计量,账面亏损因此被大幅放大。这笔钱和公司实际现金流出、Claude产品卖得好不好,没有直接关系。
可转换票据衍生负债和SVPSAFE(Simple Agreement for Future Equity)工具的公允价值变动,是理解Anthropic账面巨亏的关键。SAFE是硅谷早期融资常用的一种可转换工具,投资者先给钱,不约定固定估值,待下一轮融资或IPO时按约定折扣转换成股份。会计上,这类工具在初始确认时按公允价值计量,后续每一报告期需按最新估值重新计量。当公司估值从1830亿美元飙升至9650亿美元时,早期发行的SAFE和可转换票据的转换价值大幅上升,差额被计入当期损益,形成账面亏损。这笔亏损不涉及任何现金流出,也不影响公司日常经营,属于非现金的会计计量结果。投资者在分析此类公司时,应重点关注经营利润和现金流,而非包含公允价值变动的GAAP净利润。
真实经营状况如何?
看经营数据,2026年上半年经营亏损6.93亿美元,较去年同期的21.4亿美元明显收窄。剔除股权激励和非现金慈善捐赠后,调整后经营利润为16.2亿美元,经营现金流也转正至39.3亿美元。更关键的是,推理毛利率从一年前的38%提升到70%至85%之间——规模效应开始真正显现。Claude在2026年上半年已经不再是“碎钞机”。
但这不代表彻底摆脱困境。调整后经营利润不是GAAP净利润,经营现金流转正也部分来自客户回款与供应商付款的时间差。基本面在向好,市场分歧反而更激烈:如果经营在改善,1.5万亿到2万亿美元的估值到底在为什么买单?
收入增速的“二阶导数”变了,竞争格局也在变
爆发式增长与突然减速
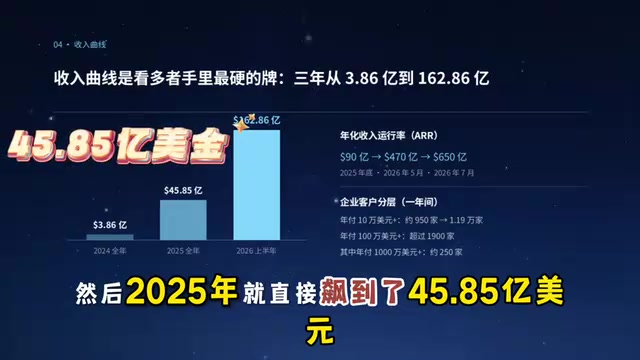
Anthropic的营收曲线堪称陡峭:2024年全年3.86亿美元,2025年飙到45.85亿美元,2026年上半年已达162.86亿美元,同比增幅超过1300个百分点。企业客户同样爆发——年付费10万美元以上的客户从一年前的950家涨到11900家,年付费百万以上的超过1900家,其中约250家年付费千万美元以上。年化收入从2025年底的90亿美元,到2026年5月的470亿美元,7月进一步冲到650亿美元。
但增速的二阶导数在变化:2026年第二季度营收环比增速约140%,第三季度回落到45%左右。45%的环比增速依然很高,可对于靠年化收入估值的企业,斜率变化会让估值模型变得极其敏感。
年化收入(Annualized Revenue Run Rate)是SaaS和AI公司常用的估值指标,计算方法是将某一时点(通常是一个月或一个季度)的收入乘以12,推算出全年收入规模。对于高速增长的公司,年化收入能比历史财报更及时地反映当前业务体量。但这一指标存在明显局限:它假设当前收入水平会持续一整年,忽略了季节性波动、客户流失和增速变化。当公司增速的二阶导数(即增速本身的变化率)发生逆转时,年化收入会迅速失真。Anthropic年化收入从2025年底的90亿美元飙升至2026年7月的650亿美元,这一曲线在估值模型中极为敏感——一旦环比增速从140%回落至45%,基于年化收入的估值倍数就需要大幅下调,这也是多空双方对估值分歧巨大的技术原因之一。
OpenAI的反击与大客户自研
竞争案例很直观。人力资源软件公司Rippling的CEO透露,2026年5月其代码开发任务中57%由Anthropic完成,OpenAI只占16%;几个月后比例完全倒转,OpenAI做到52%,Anthropic只剩18%。Rippling把大部分AI预算转投OpenAI,原因是OpenAI给了超过30%的降价和一份年额超1亿美元的合同。相比之下,Anthropic定价策略僵硬——用量一旦超过合同上限,折扣立刻取消,对成本敏感的客户形成压力。
更长期的挑战来自大客户自研。招股书明确提到,Meta、Viron、Cognition等顶级客户都在减少对Claude的采购,加大自研模型力度。当AI调用达到每年数千万甚至上亿美元,自研或使用开源权重模型的回报变得非常诱人,开源方案在中低端任务上的性价比优势越来越明显,分层采购成为企业的主流选择。
开源权重模型(Open-weight Models)是指模型参数公开可下载、允许用户自行部署和微调的AI模型,如Meta的Llama系列、Mistral等。与闭源API服务不同,开源权重模型让企业可以在自己的服务器上运行,无需按调用量付费,边际成本极低。对于中低端任务(如常规代码补全、文档摘要、客服问答),开源模型经过微调后性能已接近闭源模型,但成本可能只有后者的几分之一。这使得企业在采购AI能力时倾向于分层策略:核心高价值任务使用Claude或GPT等前沿闭源模型,量大面广的常规任务则迁移至开源方案。这种分层采购直接压缩了Anthropic和OpenAI在中小客户市场的收入空间,也是招股书中提到大客户减少采购、加大自研的重要背景。开源生态的成熟,正在改变AI模型层的竞争格局和定价权。
5000亿美元算力承诺:锁死财务灵活性的长期合同
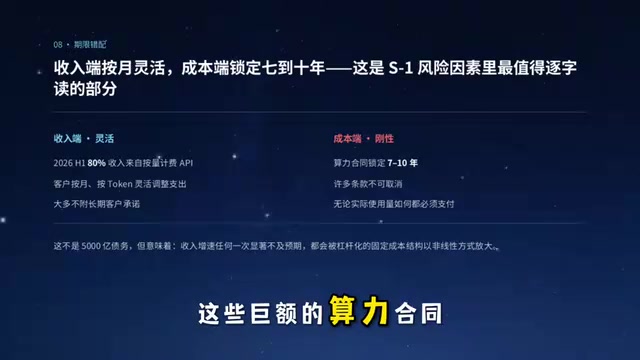
招股书披露,Anthropic承诺未来10年向6家合作伙伴支付超过5000亿美元,其中对亚马逊云服务至少1100亿美元,对谷歌约1145亿美元,对微软449亿美元。很多合同不可取消——用不用都得付钱。此外还有单独披露的设备租赁:5年1252亿美元,不含利息。
问题在于期限错配:约80%的收入来自按需付费的API调用,客户可以随时调整用量,收入极不稳定;算力支出却是刚性的。如果AI需求不及预期、模型效率提升改变算力需求结构,或商业化收入不达预期,这些固定支出无法自动减少。招股书风险提示也承认,过去出现过云厂商无法按时按量提供算力的情况,合同无法保证拿到想要的资源——供需两端都存在不对称风险。
5000亿美元承诺不等于当前负债,但它让Anthropic上市后可自由腾挪的财务空间,比一份经营现金流转正的报表看上去窄得多。任何一次收入增速显著不及预期,都可能被杠杆化的固定成本结构放大。
估值分歧:SaaS逻辑还是半导体逻辑?
看多阵营
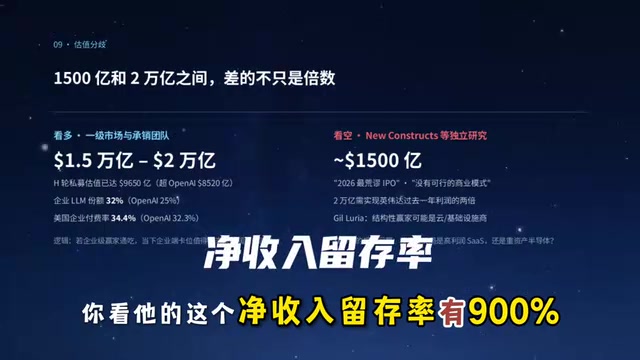
一级市场投资者和承销商偏乐观。H轮私募估值已达9650亿美元,超过OpenAI上一轮的8520亿美元。现有股东普遍希望上市达到1.5万亿至1.7万亿美元,部分预期看到2万亿。逻辑是:Anthropic已拿下企业LLM市场32%的份额,超过OpenAI的25%;美国34.4%的企业在为Anthropic付费,首次超过OpenAI的32.3%。如果AI模型市场是赢家通吃,企业端的领先地位值得为未来利润池提前买单。
看空阵营
一家知名独立研究机构把合理估值定在1500亿美元,称此为“2026年最荒谬的IPO”,认为Anthropic没有可行商业模式。其测算:要撑起2万亿美元估值,Anthropic得做到英伟达过去一年利润的两倍,而英伟达过去四个季度净利润已超过1900亿美元。这家机构曾有看空VWork并最终爆雷的战绩,但也质疑过Doordash而后者涨得很好,准确率并非百分之百。
D.A. Davidson科技研究主管Gil Luria则认为,ANT未来必然是投机性极高的标的。他的理由不是公司好坏,而是这波AI热潮里真正稳稳赚钱的可能不是模型开发商,而是占据主导地位的云服务和基础设施厂商。他还指出,今年早些时候Anthropic几乎拿下整个企业市场,但OpenAI很快追上,企业也开始控制成本、混合使用开放权重模型——这才是增速放慢的根本原因。
分歧的本质
多空双方争的是一个根本问题:AI模型层未来是像企业SaaS那样高留存、能持续提价、形成稳定利润池的生意,还是像半导体制造那样需要不断投入大量资本、受周期影响、龙头频繁更替的重资产赛道?
一方拿出净收入留存率高达900%的证据,说明客户粘性极强;另一方指着5000亿美元固定算力承诺和大客户自研,认为这是资本密集竞争格局。定价分歧,本质是双方对这两种未来的权重分配不同。
AI安全标签与监管拼图:治理升级还是市场包装?
Anthropic从成立第一天就把AI安全写进基因。创始团队中有7人因对OpenAI安全处理方式有不同意见而出来创业,CEO也常在公开场合说要放慢前沿研究步伐。招股书专门把自主AI系统可能带来的法律风险、安全故障以及保险不覆盖的潜在损失列为风险因素。
在监管推动上,Anthropic在国会山积极推动自己的AI监管草案,建议联邦政府在遇到前沿模型有迫在眉睫的公共风险时有权直接叫停部署,还在中期选举前给支持加强AI监管的候选人提供资金支持。这些动作一面体现技术治理责任心,另一面也在无形中为行业筑起合规壁垒,让头部玩家更有优势。
2026年是关键时间点:欧盟AI法案已分阶段实施,高风险系统违规最高可罚3500万欧元或全球年营业额的7%;美国联邦层面没有统一法律,但各州已有超过1200项AI相关法案,其中约150项正式生效。监管拼图极其复杂。
选择此时上市,市场人士认为Anthropic或许希望借上市公司的严格信息披露和外部监督,与自身AI安全承诺形成制度呼应。投资者是否买账,取决于把它看作治理升级还是市场包装。
纳斯达克全球精选市场与偏冷的IPO环境
Anthropic申请的是纳斯达克全球精选市场——纳斯达克上市门槛最高的板块。盈利标准要求过去三个财年持续经营利润总和超过1100万美元,市值收入标准要求年均市值不低于8.5亿美元。Anthropic应该不会走盈利通道,但其收入和私募估值完全满足市值与流动性门槛。主动选择全球精选而非标准更低的全球市场,是在释放信号:吸引更广泛机构投资者,为将来纳入指数做准备。
但2026年IPO市场整体偏冷。BCA Research统计,今年美国新上市科技股股价从上市首日至今平均下跌约23%,IPO市场加权平均回报率5.6%,明显落后于同期标普500的13%和纳斯达克100的17%涨幅。SpaceX在7月盘中首次跌破发行价,即使后来反弹,现价较历史高点仍少近一半;纳斯达克100在10月初也从历史高点回跌超过7%。市场情绪谨慎,投资者要求更苛刻。
Anthropic的定价和上市后表现会产生连锁反应:若以较高估值成功定价并稳住,将为后续AI基础设施和模型服务公司打开上市大门;若认购不理想或表现不佳,负面情绪会迅速传导至整个AI融资链。
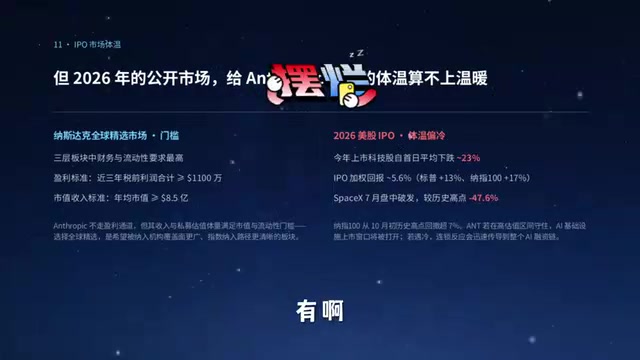
纳斯达克全球精选市场(Nasdaq Global Select Market)是纳斯达克三个上市板块中门槛最高的一个,另外两个是全球市场(Global Market)和资本市场(Capital Market)。全球精选市场对公司的财务和流动性有严格要求,企业需满足盈利、市值、收入、现金流等多项标准中的至少一组。例如盈利标准要求过去三个财年持续经营利润合计超过1100万美元,市值收入标准要求年均市值不低于8.5亿美元且收入达标。选择全球精选市场上市,通常意味着公司希望吸引更多机构投资者、提升股票流动性,并为未来纳入纳斯达克100等指数创造条件。对于Anthropic这类收入规模大但尚未盈利的公司,虽不走盈利通道,但其私募估值和收入体量足以满足市值与流动性门槛,主动选择最高板块是在向市场传递治理和透明度的信号。
真正值得盯紧的结构性信号
这份SEC文件里,807亿净亏损主要是会计结果,650亿年化收入早已反映在一级市场价格里,1.5万亿还是2万亿的估值区间也要等投行正式建簿后才确定。真正值得盯紧的是两个结构性事实:
第一,模型层的经营杠杆能否持续。Anthropic在很短时间内把推理毛利率从38%提升到70%以上,调整后经营利润转正,很多SaaS公司十年都做不到。但可持续性取决于能否扛住OpenAI降价和开源模型性价比提升——像Rippling这样的客户在不同模型间切换非常容易,成本比想象的低。
第二,5000亿美元算力承诺中很多合同不可撤销,持续7到10年,直接锁死财务灵活性。收入一旦增速下滑,利润和现金流会被固定成本成倍压缩,彻底改变公开市场上的风险画像。
ANT上市不只是一家公司的事,更像整个AI行业的一次大考。若市场愿意给一家仍在亏损、增速下滑、背负巨额算力承诺的模型公司1.5万亿美元以上估值,等于为前沿AI的资本密集型生意模式投下信任票;若定价很低,受影响的就不只是这一家公司,整个AI基础设施故事在公开市场的估值体系都可能重新定价。
相关推荐
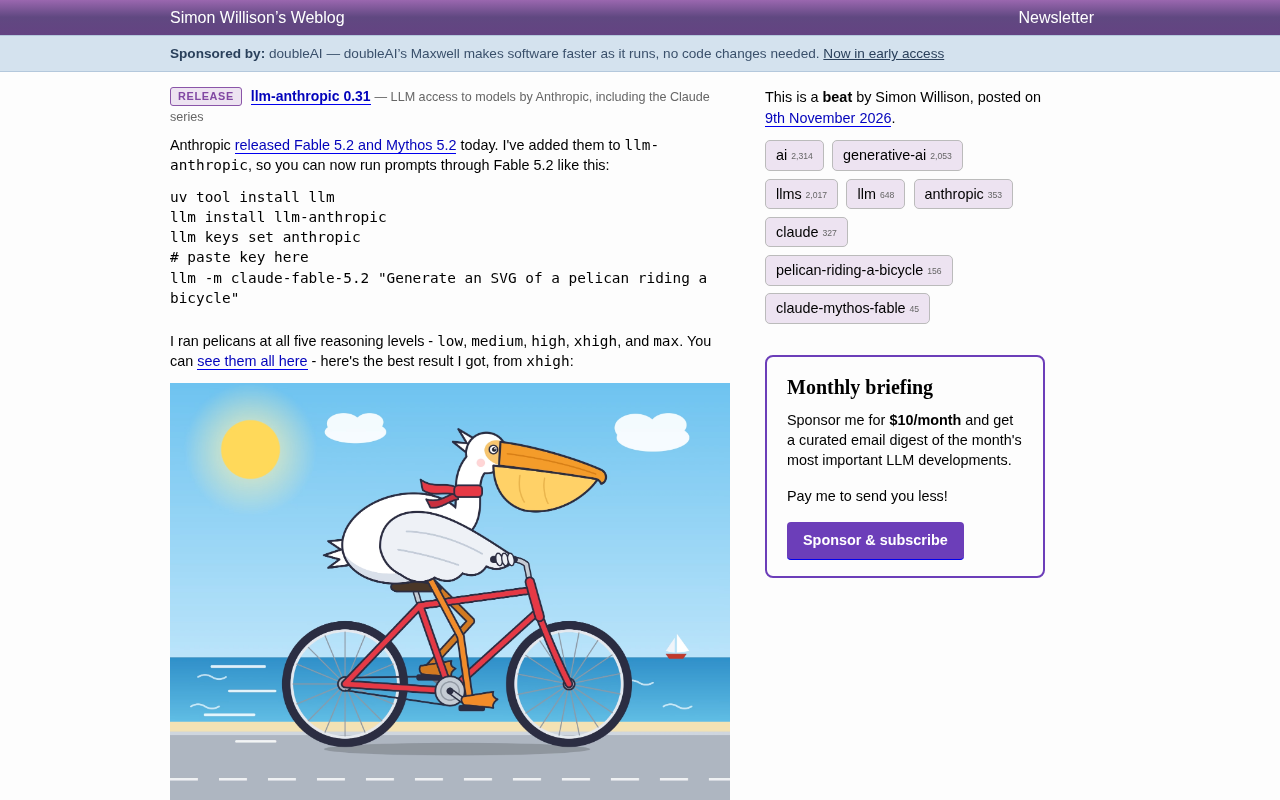
llm-anthropic 0.31 支持 Claude Fable 5.2 与 Mythos 5.2
llm-anthropic 0.31 已支持 Anthropic 新发布的 Fable 5.2 与 Mythos 5.2,命令行即可调用。实测显示 xhigh 推理档位生成的鹈鹕 SVG 效果最佳,而 max 档位因消耗 128,000 token 耗尽预算未能返回图像。

vLLM v0.34.0rc0:Gemma与StableLM迁移至Transformers后端
vLLM 发布 v0.34.0rc0,将 Gemma 与 StableLM 迁移至 Transformers 后端(MR #66393)。本文分析该迁移对模型兼容性、维护成本与推理行为的影响,并给出升级验证建议。

派拉蒙CEO:AI将超越CGI,成现代史最大创意解锁
派拉蒙Skydance CEO David Ellison在财报电话会上表示,AI对电影行业的影响可能超过CGI,称其为现代史上最大的创意解锁。本文解析这一判断背后的制作全景视角与行业信号。