Anthropic烧钱换营收:IPO后免费红利或将终结

Reddit讨论揭示Anthropic烧钱与营收十倍落差,折射AI行业从故事驱动转向盈利审视的关键拐点。
一则Reddit帖子以Anthropic约420亿美元成本对42亿美元营收的数字对比,引发对生成式AI商业可持续性的广泛讨论。文章指出,私募阶段投资者愿意为增长故事容忍巨额亏损,但IPO是一道分水岭——公开市场对季度盈利更为敏感,"免费红利"可能随之终结。作者同时提醒读者审慎看待这一数字:社区讨论常混淆经营亏损、累计融资额与算力采购承诺,单纯用年度亏损/营收比判断商业可行性存在偏差。更深层的信号在于:AI投资正从无条件追捧技术领先性,转向关注单位经济模型、毛利率改善路径和清晰的盈利时间表。对普通用户而言,商业压力升温预示着免费额度收紧与订阅涨价的可能。
一则数字引发的讨论
近期Reddit上一则关于Anthropic财务状况的讨论引发关注。核心观点直指一个尖锐的数字对比:这家AI公司据称烧掉了约420亿美元的成本,换回的营收只有约42亿美元。发帖者的判断很直接——"这种十倍于收入的亏损模式,只在创业公司的世界里行得通。一旦Anthropic上市,免费红利就该结束了。"
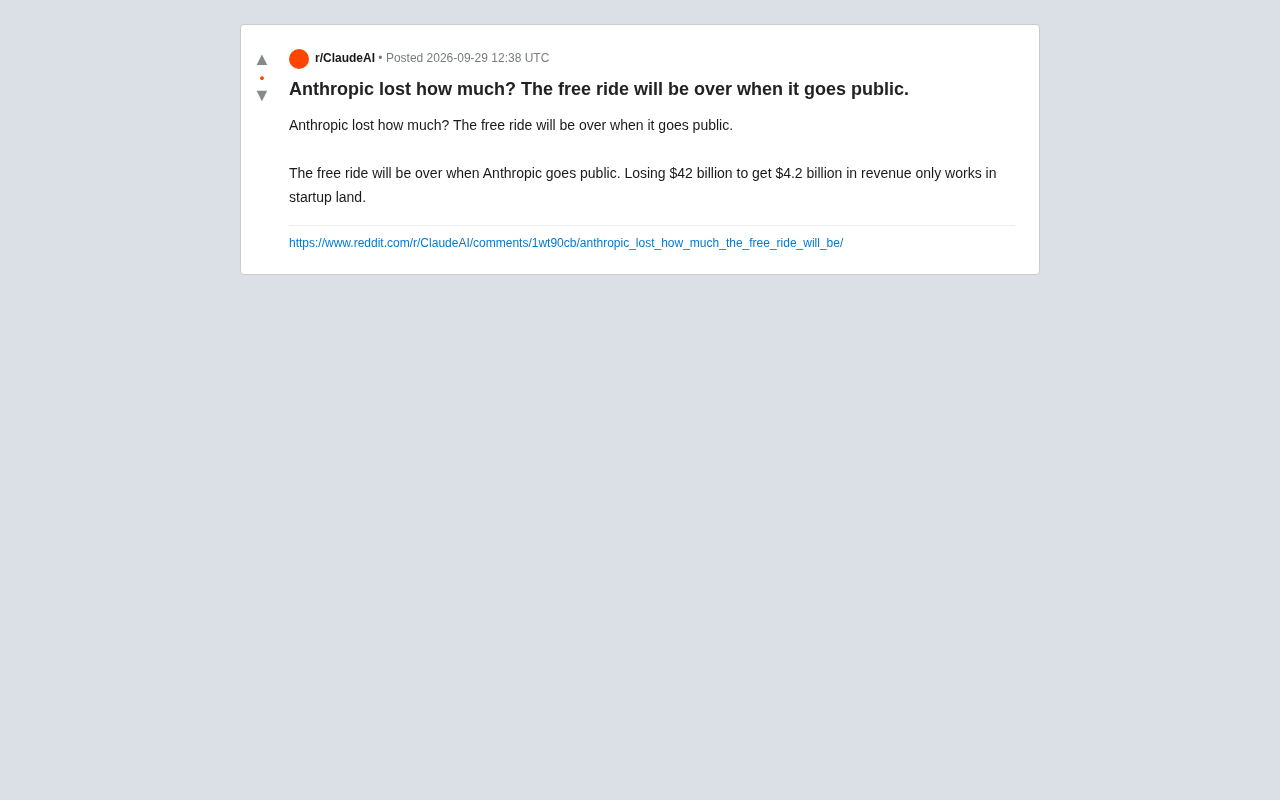
需要说明的是,这些数字来自社区讨论而非官方财报,具体口径存疑。但抛开精确数值,这条讨论触及了当前生成式AI行业一个真实且普遍的痛点:巨额投入与营收之间的鸿沟,以及资本市场对这种模式的容忍度究竟能持续多久。
亏损换增长:创业逻辑的边界
发帖者的论点建立在一个经典的商业常识之上——在私募融资阶段,投资者愿意为增长故事买单,容忍高额亏损,因为他们押注的是未来的市场份额和技术护城河。这套逻辑支撑了过去许多科技巨头的早期扩张。
但"上市"是一道分水岭。公开市场的投资者结构、信息披露要求和盈利预期与私募阶段截然不同。二级市场往往对持续巨额亏损缺乏耐心,尤其当亏损与营收的比例失衡到十倍量级时。发帖者所说的"免费红利结束",指的正是这种预期切换:当Anthropic需要面对公开市场的季度财报审视时,讲增长故事的空间会被压缩,盈利路径会被反复追问。
对Anthropic这类前沿大模型公司而言,成本压力主要来自两方面:一是模型训练所需的天量算力和芯片采购,二是顶尖研究人才的高昂薪酬。这些都是短期内难以显著削减的刚性支出。
**单位经济模型(Unit Economics)**是理解这一压力的关键框架。它衡量的是企业在单个客户或单笔交易维度上的盈亏状况,核心指标包括客户获取成本(CAC)、客户生命周期价值(LTV)以及毛利率。对大模型公司而言,每一次API调用都涉及实际的推理算力消耗,当前阶段许多公司的推理成本仍高于向用户收取的费用,这意味着在单位层面尚未实现盈亏平衡。私募投资者可以接受"烧钱买用户"的阶段,但公开市场会要求看到清晰的改善曲线——即随着规模扩大和模型效率提升,单位成本能够系统性下降,毛利率逐步向成熟SaaS公司(通常70%-80%)靠拢。这条改善曲线是否存在、斜率够不够陡,是IPO招股书中最受分析师审视的叙事之一。
这个数字该怎么看
对于420亿美元亏损对42亿美元营收这一说法,需要保持审慎。社区讨论中的"亏损"口径往往混淆了几个概念:实际经营亏损、累计融资额、承诺的算力采购合约(如与云厂商的长期协议)等。这些数字性质完全不同,不能简单等同。
一个更合理的解读方向是:AI基础模型公司的资本开支具有"前置"特征——先投入巨资建设算力和研发能力,营收则滞后释放。这与传统软件公司的轻资产模式差异巨大。因此单纯用某一年的亏损/营收比来判断商业可行性,可能失之偏颇。但反过来说,这个比例若长期不收敛,确实会成为IPO时的重大障碍。
理解AI公司财务结构需要区分几个常被混淆的概念。**经营亏损(Operating Loss)**指单一会计期间收入减去运营成本后的负值,反映当期业务表现;累计融资额是公司历史上从投资人处募集的总资金,属于资产负债表科目而非损益科目;**算力采购承诺(Committed Cloud Spend)**则是与云厂商签订的长期购买协议,通常以"最低消费承诺"形式存在,属于表外或或有负债,需在财报附注中披露。Anthropic与Google Cloud、Amazon AWS均签有此类长期协议,涉及金额达数百亿美元量级。将这三类数字混同后相加,会严重夸大单一年度的"亏损",但这也恰好说明,即便剔除夸大成分,前沿大模型公司的资本需求量级依然远超传统软件创业公司。
对AI行业的信号意义
这场讨论的价值不在于某个具体数字是否准确,而在于它反映了市场情绪的微妙转变。在AI热潮的早期,资本几乎无条件追捧任何有技术领先性的公司。但随着行业进入相对理性的阶段,投资者开始更关注单位经济模型(unit economics)——每一美元营收背后的真实成本、毛利率能否随规模改善、以及清晰的盈利时间表。
对整个赛道来说,Anthropic、OpenAI等头部公司的财务健康度是一个风向标。如果连行业领跑者都难以在合理时间内证明商业闭环,那么资本市场对整个生成式AI的估值逻辑都可能重新校准。而对普通用户而言,发帖者暗示的"免费红利结束"也值得留意:当公司需要向公开市场证明盈利能力时,免费额度收紧、订阅涨价、企业级变现加速,都是可预期的方向。
结语
这条Reddit讨论用一个略显夸张的数字对比,点出了AI创业公司的核心悖论:技术领先不等于商业可持续。在私募阶段可以靠故事融资续命,但IPO会把公司推到聚光灯下,接受更冷静的盈利审视。无论具体数字是否精确,"烧钱换增长的模式终有尽头"这一判断,对当下过热的AI投资环境是一记有益的提醒。
相关推荐

Workbuddy零基础入门:桌面AI智能体如何落地工作流
Workbuddy桌面AI智能体零基础教程解读:从安装、积分领取到文件管理与自动化工作流搭建,对比CodeX的适用场景与成本差异,帮助职场人完成从AI提问者到AI管理者的思维转变。

OpenAI智能体新栈:计算机操作、决策API与超速工作流
OpenAI Dev Day发布智能体新栈:Computer Use操作速度超越普通人,Decisions API基于Luna实现极低延迟分类,Agents API开放同源计算机操作能力,GPT-6.1 Sol成本仅为Astra七分之一。本文梳理核心更新、实测数据与开发者落地要点。

梁文峰开源推理框架DeepInfo,硬刚美国禁令
DeepSeek在开源模型后再开源推理框架DeepInfo,包含GPU/CPU交叉流水线、小模型预判大模型复核、华为昇腾与英伟达芯片全面适配等技术,直面美国联邦禁令。本文解析其对AI产业落地的意义与开源策略。