Anthropic亏损千亿却估值万亿?拆解Claude母公司的财务迷局

Anthropic千亿亏损九成是会计数字,真实经营亏损仅十几亿,高估值背后是算力豪赌与控制权设计。
本文基于B站UP主「开盖」的拆解视频,还原Anthropic从七人出走到万亿估值传闻的全过程。文章指出,Anthropic账面千亿美元亏损九成来自亚马逊可转债的会计处理——估值越高,转股负债越大,账面亏损越深,而真正经营层面的亏损前三季度仅十几亿美元。商业化方面,Claude Code上线半年年化收入即达10亿美元,推动2025年Q3单季收入接近170亿美元。算力上,Anthropic同时采用四家芯片,签下近9000亿美元账单,并与亚马逊、谷歌形成"循环融资"关系。创始人通过一股特殊股票掌握过半投票权,公司称此设计为守住AI安全底线。市场传闻估值1.5至2万亿美元,多空分歧聚焦于收入高增长能否覆盖巨额算力承诺。
导读: 一边是账面上超过千亿美元的亏损,一边是市场传闻中高达1.5至2万亿美元的估值——Claude母公司Anthropic的上市之路充满了反直觉的财务谜题。本文基于B站UP主「开盖」的深度拆解视频,从团队起源、产品爆发、算力布局到财务结构,还原这家AI巨头高估值背后的真实逻辑。
从七人出走说起:安全优先的创业起点
2020年底,时任OpenAI研究副总裁的达里奥·阿莫迪(Dario Amodei)带着妹妹丹妮拉及其他五名同事相继离开。这七人背景深厚,有人曾带队开发GPT-3,有人专攻AI可解释性研究。2021年1月,Anthropic正式成立。
达里奥在播客中解释出走原因:与其在别人的愿景下争论,不如带上信得过的人另起炉灶。他们选择了一条更激进的路径——将AI安全置于公司使命的核心,并注册为公益公司(PBC),在法律层面承诺兼顾股东利益与人类长期福祉。
起步阶段的融资并不顺利。2022年最大的一笔近6亿美元融资来自FTX创始人SBF,但FTX随即暴雷破产,其持有的Anthropic股份被用于抵债,以约9亿美元售出。以今天的估值回看,这笔交易被外界视为"卖得太早"。
公益公司(PBC) 是美国法律下的一种公司形态,要求公司在章程中载明一项或多项公共利益使命,并授权董事会在决策时权衡股东利益与公共利益使命,而非仅以股东财务回报为唯一目标。PBC 与传统的 B Corp 认证不同:B Corp 是第三方机构颁发的认证,而 PBC 是州法层面的法定公司类型。Anthropic 注册为 PBC,意味着其董事会可以合法地以"AI 安全"为由拒绝某些高利润但高风险的业务,这一安排在普通公司中可能引发股东诉讼。
从Claude到Claude Code:商业化的关键一跃
2023年3月,第一代Claude发布。彼时ChatGPT风头正劲,Claude全年收入仅4000多万美元。转折发生在2024年——Claude 3系列同时推出大、中、小三款模型,官方称最大版本在多数测试中超越竞品。
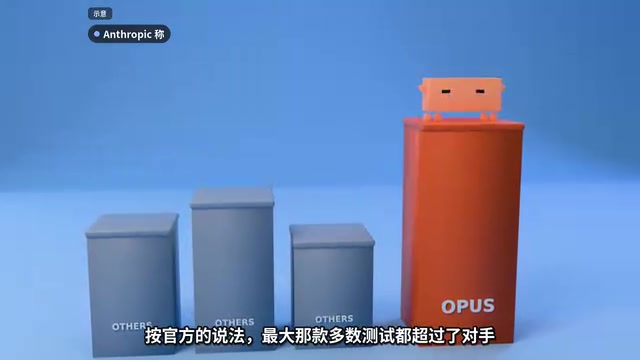
真正的商业化引爆点是2025年2月发布的Claude Code。它不局限于对话,而是直接嵌入程序员的开发环境,自主读取代码、修改代码并运行测试。官方披露,Claude Code上线仅半年,按当时增速年化收入即达10亿美元。招股书数据进一步印证了用户粘性:企业中最常使用Claude Code的群体,其付费金额是未使用者的20倍。
财务数据呈现同样的爆发曲线:2024年全年收入不足4亿美元,而2025年第三季度单季收入已接近170亿美元。老客户的年度支出平均增长至原来的9倍。模型能力的跃升也引发监管关注——据视频提及,Mythos模型仅向苹果、微软、谷歌等大客户定向开放,用于系统漏洞挖掘;Fable 5上线三天即被美国商务部下令管制,全球暂停半个多月后才恢复。
算力军备竞赛:四家芯片与9000亿美元账单
支撑模型能力的底层是算力。Anthropic同时使用四家供应商的芯片:亚马逊Trainium、谷歌TPU、英伟达GPU以及AMD GPU。视频披露的规模令人咋舌:仅亚马逊Trainium 2就部署超过100万颗,谷歌承诺最多供应100万颗TPU,SpaceX更将一整座机房包给Anthropic,内含22万多块英伟达GPU。
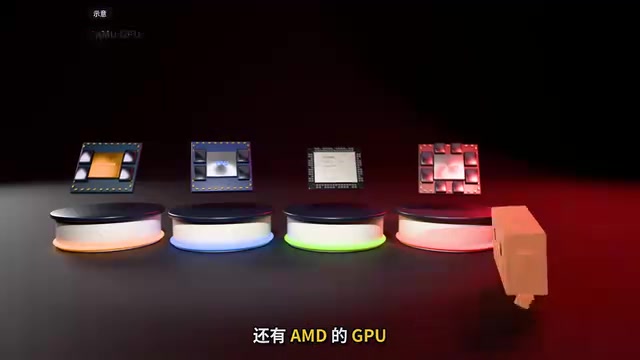
芯片拆开结构相似:中央是计算核心,周围环绕HBM显存负责数据供给。Anthropic在招股书中承认,曾严重低估算力需求导致供应紧张,因此近两年大举囤积。签下的算力账单累计接近9000亿美元,其中与SpaceX的合同在设备全部到位后,每月需支付约30亿美元。
HBM(高带宽内存) 是 AI 芯片的关键配套部件。GPU/TPU 的计算核心算力再强,也需要持续高速地从显存中读取模型权重和中间数据;HBM 通过将多层 DRAM 芯片垂直堆叠并用硅通孔(TSV)互联,在极小的面积上实现数倍于传统 GDDR 显存的带宽。当前主流的 HBM3e 单颗容量约 24-36GB,一颗高端 AI 加速器通常需搭载 6-8 颗 HBM。HBM 的产能和良率高度集中于 SK 海力士、三星、美光三家,因此它和先进制程一样,是制约 AI 算力扩张的瓶颈环节。
千亿亏损的真相:可转债的会计魔术
巨额算力账单的资金来源主要有二。其一是融资:成立至今累计融资超过1400亿美元,估值从2024年3月的600多亿飙升至2025年5月的9600多亿。最大投资方亚马逊累计投入180亿美元,谷歌至少130亿美元。耐人寻味的是,这两家既是股东,又是算力供应商——据视频分析,Anthropic承诺向两家采购的算力合计超过2300亿美元,远超它们投入的资金,外媒称之为"循环融资"。招股书亦坦承,这几家机构同时扮演股东、供应商、客户与竞争对手的多重角色。
其二是经营现金流转正:2025年前三季度,经营活动现金流入比流出多出60多亿美元。那么开头提到的千亿美元亏损从何而来?拆解招股书可知,九成源于账面数字。早年亚马逊向Anthropic提供60多亿美元可转债,转换条款与估值挂钩——公司估值越高,转股价值越大,对应负债也越高。截至2025年9月底,账上负债已累积至1300多亿美元,负债增长直接计入亏损。换言之,公司越值钱,账面亏损越大。真正经营层面的亏损前三季度仅十几亿美元,第二季度还首次实现盈利,第三季度小幅回亏。上市后可转债转为股票,此类账面亏损将不再体现。
可转换债券(可转债) 是一种混合型金融工具:投资人先以债券形式投入资金,在约定条件下(如公司估值达到某阈值、或公司上市)可按特定价格转换为公司股票。对发行方而言,可转债利率低于普通债,但转股时会稀释股权;对投资方而言,它兼具债权的下行保护和股权的上行收益。会计上,若转股条款与公司估值挂钩,估值上升会导致转股义务的公允价值上升,这部分增量在报表中确认为负债和相应的公允价值变动损失,从而形成"公司越值钱、账面亏损越大"的反直觉现象——这正是 Anthropic 千亿账面亏损的主要来源。
万亿估值悬念:控制权与风险的平衡术
据报道,Anthropic于10月26日公开招股书,计划在纳斯达克上市,股票代码ANT。市场传闻估值区间为1.5至2万亿美元,若成真将逼近SpaceX创下的史上最大IPO纪录。
但普通投资者需注意控制权结构:七位创始人共同持有一股特殊股票,仅此一股即掌握超过半数投票权,加之一个不领薪的信托可选出董事会多数成员。普通股东在公司治理中的话语权极为有限。创始团队称,这一设计旨在确保公司不单纯追逐利润,守住安全底线。
这条底线确有实例。2025年2月,美国国防部要求Anthropic放开两条限制——允许大规模监控美国民众、允许开发全自主武器。Anthropic拒绝后,总统下令联邦机构停用其服务,国防部将其列为供应链风险。Anthropic随即起诉政府,官司至今未结。好在政府业务占其收入不足2%,冲击有限。
双重股权结构 是创始人维持控制权的常见安排,典型如 Google 的 A/B/C 三类股票、Meta 的 B 类超级投票权股。Anthropic 的做法更为极端:七位创始人共同持有一股特殊股票,这一股即掌握超过半数投票权,并配合一个不领薪的信托可选出董事会多数成员。这种结构在科技公司 IPO 中并不罕见,但通常设有"日落条款"(如创始人离职或持股低于一定比例时超级投票权自动失效)。投资者需关注招股书中是否披露此类条款,以及普通股东在关联交易、高管薪酬等事项上是否保有否决权。
多空对决:下一个英伟达还是AI泡沫?
看多者认为,收入一年增长十几倍,Anthropic就是下一个英伟达;看空者则担忧,近9000亿美元的算力账单在增长放缓时可能成为压垮公司的重负。截至视频发布,这场争论尚无定论。
值得补充的是,上述财务与运营数据均引自B站UP主「开盖」的拆解视频及其引用的招股书信息,部分市场传闻(如估值区间、上市时间)尚未获官方确认,读者需自行甄别。
本文基于B站「开盖」频道视频内容整理分析,不构成投资建议。
相关推荐
AI新物种FDE落地实战:三大职责与就业指南
从B站直播实战演示出发,解析AI新物种FDE(前沿部署工程师)的三大核心职责、团队角色分工与就业学习路径,帮助开发者理解这一介于算法与业务之间的新岗位。
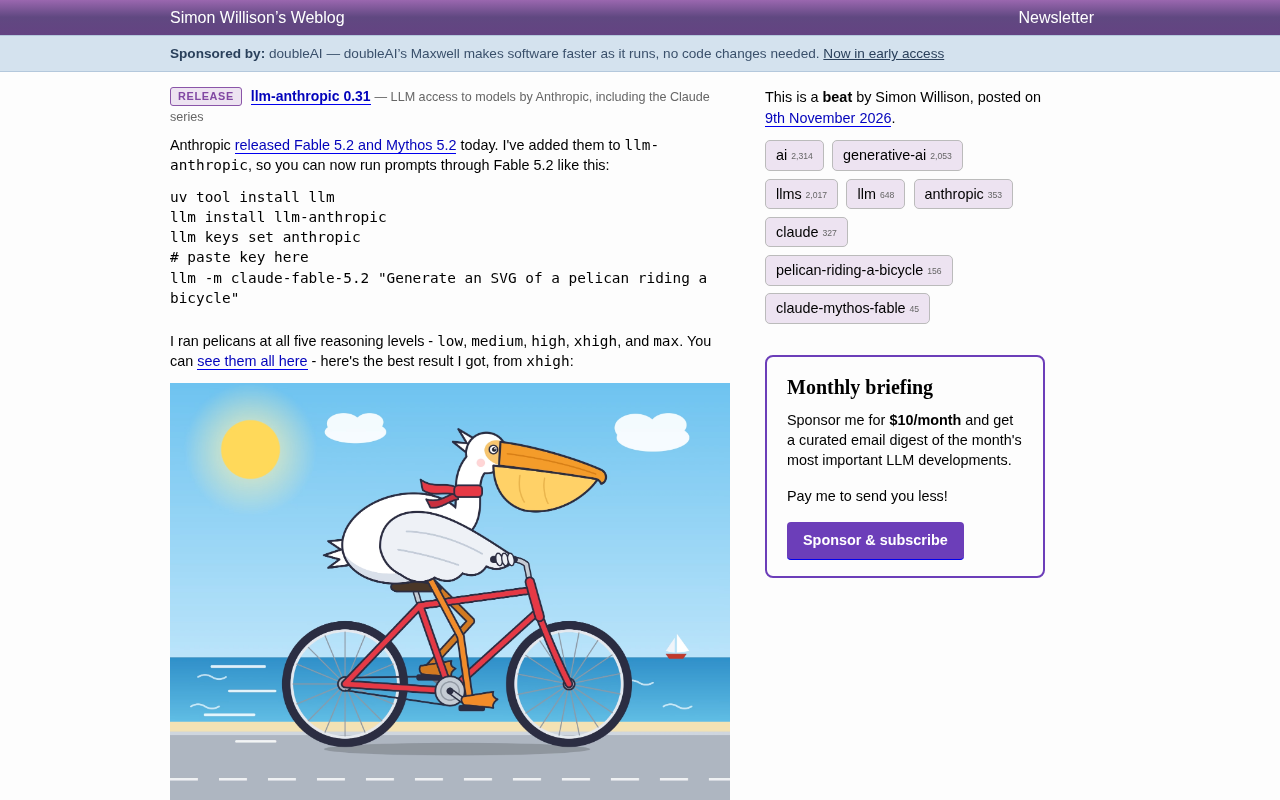
llm-anthropic 0.31 支持 Claude Fable 5.2 与 Mythos 5.2
llm-anthropic 0.31 已支持 Anthropic 新发布的 Fable 5.2 与 Mythos 5.2,命令行即可调用。实测显示 xhigh 推理档位生成的鹈鹕 SVG 效果最佳,而 max 档位因消耗 128,000 token 耗尽预算未能返回图像。

vLLM v0.34.0rc0:Gemma与StableLM迁移至Transformers后端
vLLM 发布 v0.34.0rc0,将 Gemma 与 StableLM 迁移至 Transformers 后端(MR #66393)。本文分析该迁移对模型兼容性、维护成本与推理行为的影响,并给出升级验证建议。