离散分布估计新突破:Hockey-stick散度下的极小极大风险
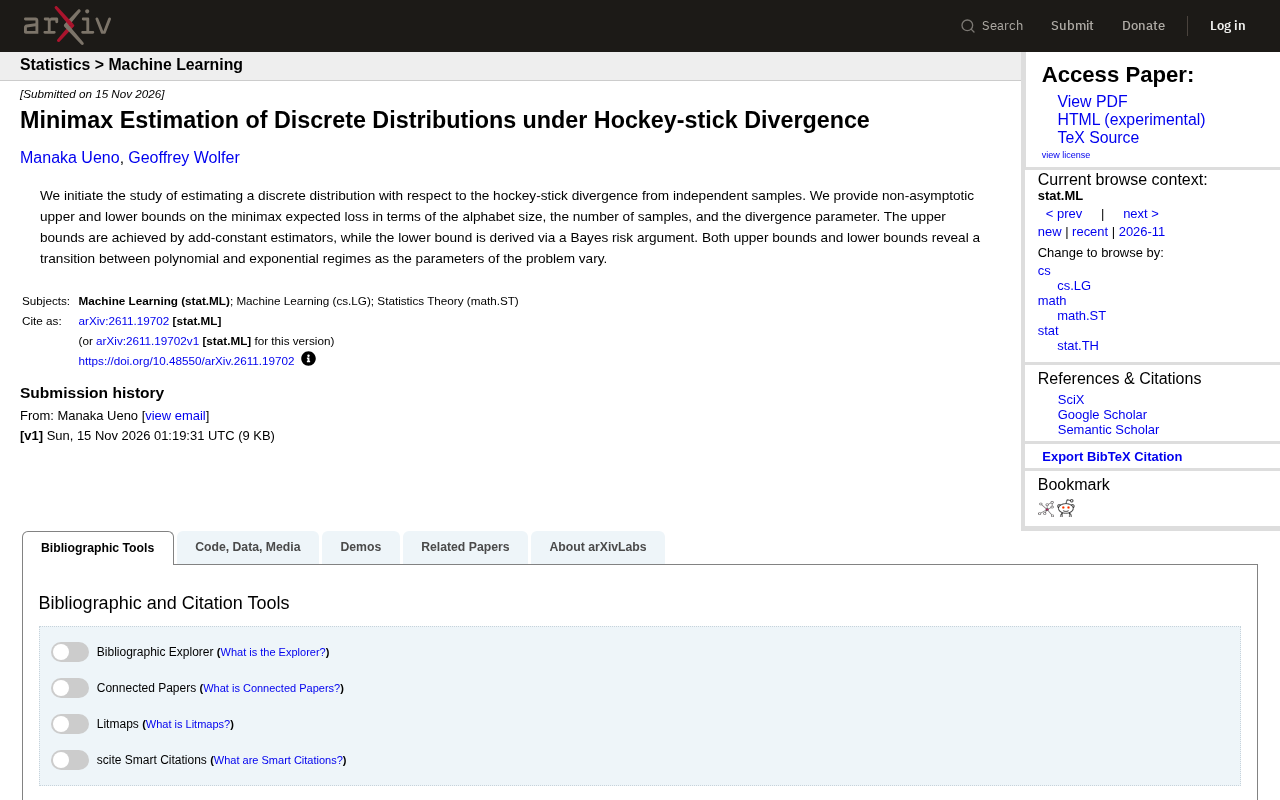
首次给出hockey-stick散度下离散分布估计的极小极大最优速率,揭示多项式与指数相变。
该研究首次系统探讨了hockey-stick散度下离散分布的极小极大估计问题。作者考虑从独立同分布样本中估计未知离散分布,并最小化最坏情况下的期望hockey-stick散度,问题依赖于字母表大小k、样本数n和散度参数α。通过加常数估计器得到非渐近上界,并利用贝叶斯风险论证推导出匹配的下界,证明任何估计器都无法超越。上下界共同表明,随着参数变化,极小极大风险呈现多项式与指数两种截然不同的行为:当n相对于k足够大时风险以多项式速率衰减,而当n较小时风险呈指数增长。该成果为差分隐私等领域的理论分析提供了工具,并指明了样本复杂度与参数的关系。
在统计学习和信息论中,估计离散分布是一项基础任务,但如何在不同散度度量下达到最优精度一直是个挑战。最近一项研究首次系统探讨了在hockey-stick散度下离散分布的极小极大估计问题,给出了非渐近的上界和下界,并揭示了参数变化时从多项式到指数态的转变。
研究背景与问题设定
离散分布估计广泛应用于语言建模、生物信息学和隐私保护等领域。传统研究多关注KL散度或全变差距离,而hockey-stick散度作为f-散度的一种,在差分隐私和假设检验中尤为重要。该散度定义为:对于两个分布P和Q,D_α(P||Q) = ∫ |dP/dQ - α|_+ dQ,其中α为参数。尽管hockey-stick散度在理论计算机科学中频繁出现,但针对该散度下的分布估计的统计性质却鲜有研究。
这项研究填补了这一空白:作者考虑从独立同分布样本中估计一个未知离散分布,并最小化最坏情况下的期望hockey-stick散度。问题依赖于三个关键参数:字母表大小k、样本数n和散度参数α。
f-散度是一类由凸函数f定义的分布间差异度量,其一般形式为D_f(P||Q) = ∫ f(dP/dQ) dQ。常见的KL散度(f(t)=t log t)、全变差距离(f(t)=|t-1|/2)和χ²散度(f(t)=(t-1)²)均属于此家族。f-散度具有非负性和联合凸性等良好性质,但在不同f下的统计估计难度可能差异极大,因此针对特定f的研究具有独立价值。
加常数估计器(add-constant estimator)是离散分布估计中最经典的策略之一:对每个符号的观测计数加上一个常数c(常取1/2或1),再除以n+ck进行归一化。当c=1/2时即著名的Laplace平滑或Krichevsky–Trofimov估计器。其优势在于计算简单、无需调参,且在KL散度等度量下能达到极小极大最优速率。然而,常数c的最优选择依赖于目标散度的具体形式,本文的关键贡献之一正是针对hockey-stick散度的非对称性确定了合适的常数。
主要结果:上界与下界
作者通过加常数估计器(add-constant estimator)得到了非渐近上界,即对每个符号的计数加上一个常数后再归一化。这种简单的估计器在多项式机制下达到了最优速率。同时,利用贝叶斯风险论证,作者推导出下界,证明任何估计器都无法超越该下界。上下界共同表明,随着参数变化,极小极大风险呈现多项式与指数两种截然不同的行为。
具体而言,当样本量n相对于字母表大小k足够大时,风险以多项式速率衰减;而当n较小时,风险呈指数增长。这一相变现象与hockey-stick散度的特性紧密相关,因为该散度对分布尾部的差异非常敏感。
技术贡献与证明思路
上界分析中,加常数估计器的常数选择至关重要。作者精细地平衡了偏差与方差,并针对hockey-stick散度的非对称性进行了调整。下界则通过构造一个贝叶斯先验,使得任何估计器的后验风险都至少与所构造的先验下的贝叶斯风险一样大,从而得到极小极大下界。证明中运用了凸性和Le Cam方法等工具。
这项工作的一个亮点是,上下界在常数因子内匹配,从而刻画了极小极大风险的精确阶数。此外,结果适用于所有α>0,包括α=1时退化为全变差距离的倍数。
Le Cam方法是证明极小极大下界的经典工具,其核心思想是将极小极大风险下界转化为一对难以区分的分布之间的假设检验问题。具体而言,通过构造两个先验分布(或两个具体分布),使得任何估计器在这两个分布上的平均风险都较大,从而得到下界。该方法尤其适用于非渐近设定,因为它不依赖于渐近正态近似,能够给出对任意样本量n都成立的显式界。本文将其与贝叶斯风险论证结合,针对hockey-stick散度的特点进行了适配。
实际意义与未来方向
该研究为隐私保护数据分析提供了理论工具,例如在差分隐私中,hockey-stick散度常用于定义隐私损失。精确的估计误差界有助于设计更高效的隐私机制。未来工作可能包括扩展到其他f-散度、考虑自适应采样或研究高维结构。
尽管该研究是理论性的,但它为实践者提供了关于样本复杂度的清晰指导:在hockey-stick散度下,所需的样本量如何随字母表大小和精度要求变化。对于从事分布估计或隐私保护的研究者而言,这是一篇值得关注的基础性工作。
总之,这项研究首次揭示了hockey-stick散度下离散分布估计的极小极大速率,其上下界匹配且揭示了相变现象,为后续研究奠定了理论基础。
差分隐私中的隐私损失通常用hockey-stick散度(也称δ-近似最大散度)来刻画:一个随机机制M满足(ε,δ)-差分隐私,当且仅当对于任意相邻数据集,其输出分布的hockey-stick散度(参数α=e^ε)不超过δ。因此,精确估计hockey-stick散度有助于从数据中经验性地审计隐私保证,或设计隐私预算分配更优的机制。本文给出的极小极大速率直接关联到在给定样本量下能多准确地评估隐私损失,为隐私审计提供了理论依据。
相关推荐

Gemini 4 Hydrogen 对比测试:仅耗1%周配额,表现不输Sonnet
实测Gemini 4 Hydrogen与Sonnet完成同一CRUD任务:Hydrogen仅耗1%周配额,表现相当且UI细节更优,而Anthropic模型耗7%。开发者建议日常任务不必迷信高价模型。

Gemini 4 Neon发布:多项基准超越Opus 5.5,谷歌重回第一梯队
谷歌DeepMind发布Gemini 4 Neon,Artificial Analysis智能指数61分排名第三,编程指数登顶第一,多项基准超越Opus 5.5,定价每百万token输入3美元输出15美元,已在Gemini API和AI Studio开放。

Gemini 4 Neon评测:跑分直逼Carbon,API性价比解析
Google Gemini 4 Neon 全面评测:跑分直逼 Carbon,API 定价为 Hydrogen 两倍,Antigravity 额度消耗仅一倍而 Carbon 为三倍,实测可替代 90% Carbon 场景。附渠道限制、封号风险与组合策略分析。