CPI超预期推高加息概率,Anthropic估值缩水后IPO博弈

美国CPI超预期强化12月加息预期,Anthropic估值频繁调整凸显AI泡沫争议。
美国10月CPI环比上涨0.4%、核心CPI环比上涨0.3%,均高于预期,市场对美联储12月加息的定价达到100%,其中加息50基点的概率为15.5%。美联储官员纷纷发表鹰派言论,理事沃勒此前设定的50基点门槛被触及。受此影响,美元指数走强,黄金大跌,美债收益率涨回5%,与美股呈现反常的正相关。与此同时,AI明星公司Anthropic的IPO估值在半个月内从2万亿美元多次下调至1.2万亿至1.3万亿美元,市场反弹后又传出承销商考虑上调发行价至1.5万亿美元以上。高盛给出激进的营收预测,但招股书显示其芯片采购承诺接近9010亿美元,千亿美元融资仍远不足以覆盖资本开支。美联储理事鲍曼警告若AI投资回报不及预期,股市估值可能大幅修正。两件事共同勾勒出当前市场的核心矛盾:通胀压力未消,AI泡沫争议已至。
美国10月CPI数据出炉后,市场对美联储12月加息的预期迅速升温,芝商所美联储观察工具显示12月9日加息概率已达100%。同时,AI明星公司Anthropic的IPO估值在半个月内经历多轮下调,从2万亿美元一路滑向1.2万亿至1.3万亿美元区间,又在市场反弹后传出承销商考虑上调发行价。两件事看似独立,却共同勾勒出当前全球金融市场的核心矛盾:通胀压力未消,AI泡沫争议已至。
CPI环比加速,美联储官员转向鹰派
据B站UP主“新华大白”的分析,美国10月CPI环比上涨0.4%,高于市场预期的0.3%;核心CPI环比上涨0.3%,同样高于预期的0.2%。由于去年联邦政府停摆导致缺乏同比基数,本月未公布CPI同比数据,但仅看环比走势,通胀仍处于加速通道。更关键的是,去年11月和12月的CPI环比增速偏低,若下月维持当前环比水平,同比涨幅将显得更高。
数据公布后,市场对美联储12月加息的定价迅速打满:加息25个基点的概率为84.5%,加息50个基点的概率为15.5%。50基点的可能性并非空穴来风——美联储理事沃勒在数据公布前曾明确表示,若核心CPI环比涨幅达到0.3%或更高,美联储应考虑加息50个基点。结果核心CPI环比恰好落在0.3%,沃勒同时警告通胀仍处于过高水平,美联储至少需要收回此前三次预防性降息的幅度。
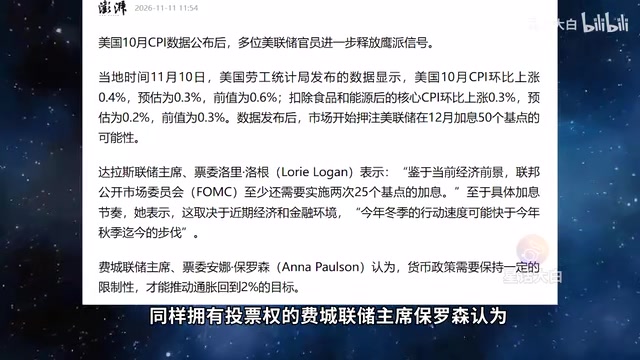
其他拥有投票权的官员也纷纷放鹰。达拉斯联储主席洛根表示,鉴于当前经济前景,美联储至少还需要实施两次25个基点的加息,且冬季行动速度可能快于秋季。费城联储主席保罗森则强调,货币政策需要保持一定的限制性才能推动通胀回到2%的目标。
核心CPI与美联储的加息逻辑
核心CPI是剔除食品和能源价格后的消费者物价指数,被视为衡量通胀趋势的更稳定指标,因为食品和能源价格波动较大,容易掩盖潜在的通胀压力。美联储在制定货币政策时,尤其关注核心通胀的走势,将其作为判断通胀是否具有粘性的关键依据。
美联储的双重使命是促进最大就业和稳定物价(通胀目标为2%)。当核心CPI环比持续高于预期时,美联储倾向于收紧货币政策,即加息,以抑制需求、降低通胀。加息会提高借贷成本,进而影响消费和投资,最终传导至物价。市场通过芝商所(CME)的“美联储观察工具”来押注加息概率,该工具基于联邦基金利率期货价格计算得出,反映了市场对美联储政策路径的预期。
本次数据中,核心CPI环比0.3%恰好触及了美联储理事沃勒设定的加息50基点的门槛,这解释了市场为何将50基点的概率定价为15.5%。
美债收益率与美股的正相关“反常”
受加息预期影响,美元指数重新站上102上方,黄金在数据公布后跳水收跌2.6%,纳斯达克指数当晚小幅下跌0.74%,但次日盘前期货已反弹2%。更值得关注的是美债市场:10年期美债收益率应声涨回5%大关,而此前该收益率已从5.36%的高点一度回落至4.81%。
UP主指出一个反常现象:10月7日美债收益率见顶时美股同步见顶,随后收益率回落、美股也同步回落,二者短期内呈现同涨同跌的正相关关系。正常情况下,美债收益率上涨应压制股市估值,二者负相关。这种反常可能源于股市大跌时避险资金流入债市,形成股债跷跷板效应。UP主提醒,一旦美债收益率真正大幅回落,反而可能是全球金融市场比较危险的时刻;若10年期美债收益率突然大幅窜升后陡然急降,则是最危险的情形。
美联储内部已有人开始对AI泡沫进行预期管理。理事鲍曼在11月10日警告称,若AI投资回报不及预期,股市估值可能面临大幅修正,同时通胀持续高于预期暗示她支持12月再度加息。
美债收益率与股市的传导机制
美债收益率,尤其是10年期国债收益率,被视为全球资产定价的“锚”。其上涨通常意味着无风险利率上升,这会降低未来现金流的现值,从而压制股票估值,尤其是成长型股票(如科技股)。因此,正常情况下股债呈现负相关。
然而,当市场出现极端避险情绪时,资金可能同时涌入美债和黄金等避险资产,导致收益率下降、股市下跌,形成短期的同向变动。另一种情况是,若收益率上升由经济强劲增长预期驱动,企业盈利改善可能抵消折现率上升的负面影响,股债也可能同涨。
UP主提到的“股债跷跷板效应”是指股市大跌时,避险资金流入债市,推高债券价格、压低收益率,从而形成股市跌、收益率也跌的现象。这种正相关关系通常是暂时的,但若收益率急涨急降,可能引发市场流动性危机,因为许多机构投资者使用杠杆交易,收益率剧烈波动会导致保证金追缴和强制平仓,放大市场波动。
Anthropic估值半个月内多次下调
AI泡沫争论的焦点之一,是Anthropic即将进行的IPO。其估值口径在短时间内频繁变化:上个月还宣传为2万亿美元,半个月前改为1.5万亿至2万亿美元;11月5日美股暴跌前,报道称有意出价的投资者告诉承销银行,公允估值已调整至约1.4万亿至1.5万亿美元;暴跌后,潜在买家讨论的估值区间进一步降至1.2万亿至1.3万亿美元。
然而随着11月11日全球AI概念集体反弹,Anthropic又开始考虑上调估值。据英国金融时报援引五位知情人士透露,承销商预计将把发行价上调至此前公布的每股70至78美元区间以上,未来数日内IPO估值目标可能推升至1.5万亿美元乃至更高。具体发行价将于11月19日前一晚确定。
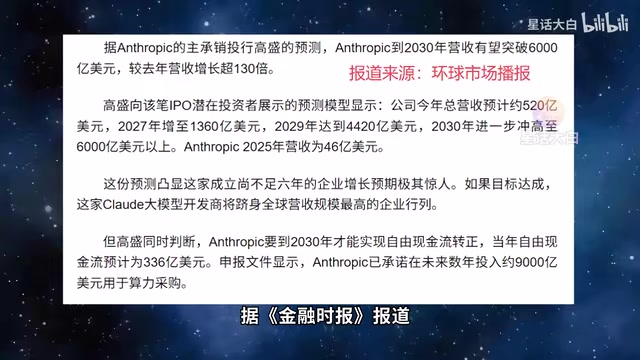
本次IPO由高盛担任主承销商,摩根士丹利等另外20家银行联合参与承销。UP主提醒,摩根士丹利等投行此时唱多存在利益相关嫌疑,目的可能是为Anthropic上市营造较好的市场氛围。高盛作为主承销商同样不遗余力,据金融时报报道,高盛给出极为激进的业绩预测:预计Anthropic今年营收约520亿美元,2027年达1360亿美元,2029年达4420亿美元,2030年突破6000亿美元。
IPO估值与承销商角色
IPO估值是发行人与承销商根据市场环境、公司基本面、可比公司估值等因素协商确定的发行价格区间。承销商(如高盛、摩根士丹利)负责评估投资者需求、路演推介,并最终确定发行价。承销商的利益在于确保发行成功,因此有动力营造乐观氛围,但同时也需平衡发行方融资规模与投资者接受度。
Anthropic估值短期内大幅波动,反映了市场对AI公司高估值的分歧。承销商在路演中收集投资者反馈,若需求旺盛,可能上调发行价;若需求疲软,则下调。这种动态调整是IPO定价的常态,但如此频繁的调整(半个月内从2万亿降至1.2万亿又考虑上调)较为罕见,凸显了AI泡沫争议下的市场情绪波动。
投资者需注意,承销商的业绩预测往往较为激进,因其收入与发行规模挂钩。高盛对Anthropic的营收预测(2030年突破6000亿美元)远超当前水平,这种乐观预期可能包含利益驱动,投资者应独立审视其假设的合理性。
千亿美元融资仍难覆盖资本开支
Anthropic着急上市的根本原因是缺钱。招股书显示,其计算资源及芯片采购承诺已接近9010亿美元,其中约710亿美元将在截至2027年9月的12个月内到期。即便完成市场预期的千亿美元级融资,相比巨额资本开支承诺仍远远不足,大致只能支撑稍前一年。UP主指出,Anthropic的盈利能力远不能满足资本开支,必须严重依赖外部融资,一旦AI投资回报不理想,就可能戳破AI泡沫。
不过UP主也强调,AI有用与AI有泡沫并不冲突——参考2000年互联网泡沫破裂,并未影响互联网产业的发展前景。市场预期Anthropic最快可能在下周五上市,最迟在11月26日之前,这将是未来两周全球金融市场关注的焦点。
AI公司的资本开支与融资需求
AI大模型的训练和推理需要巨大的算力,这直接转化为对芯片(如GPU)和数据中心的高额资本开支。Anthropic招股书披露的9010亿美元计算资源及芯片采购承诺,反映了AI军备竞赛的资本密集特性。这些承诺通常是长期合同,具有法律约束力,意味着公司必须持续投入巨额资金。
即便通过IPO融资千亿美元,相对于近万亿美元的承诺仍显不足,因为融资是一次性的,而资本开支是持续性的。AI公司需要不断迭代模型、扩大算力,以保持竞争力。因此,它们高度依赖外部融资(股权和债权)来维持运营。一旦融资环境收紧或投资回报不及预期,资金链断裂的风险将急剧上升,可能引发估值崩盘。
2000年互联网泡沫的教训表明,许多缺乏盈利能力的公司最终破产,但互联网技术本身却深刻改变了经济。AI行业可能类似:泡沫破裂会淘汰弱者,但技术趋势不可逆转。投资者应关注AI公司的营收增长和现金流,而非单纯追逐估值故事。
两点判断
把CPI与Anthropic放在一起看,当前市场的两条主线已经清晰:通胀环比加速让美联储失去了转鸽的空间,12月加息几乎板上钉钉,甚至不排除50基点;而AI资产的高估值正面临利率上行与投资回报质疑的双重挤压。Anthropic的估值调整之随意,恰恰说明IPO定价在承销商、发行方与市场情绪之间来回拉扯,参考意义有限。对普通投资者而言,与其追逐估值数字的短期变化,不如关注两个更实在的信号:核心CPI环比能否连续回落,以及Anthropic上市后首个财报季的营收兑现程度。
相关推荐

Claude Mythos 5.2 与 Fable 5.2 错误率异常升高
Claude Mythos 5.2 和 Claude Fable 5.2 出现请求错误率异常升高,官方状态页已标记为调查中。本文梳理事件概况、对开发者的实际影响及应对建议。

ReAct运行时上下文裁剪:Claude Code为何70%就动手
深入解析ReAct运行时的上下文裁剪机制:为什么Claude Code在上下文使用约70%时就触发压缩,工具调用为何占用最多、为何必须成组丢弃,以及代码库为何不需要RAG。基于B站小福哥《分币不掏,学习AI Agent开发》第17节整理。

AI Agent vs LLM:Cursor和Claude Code如何真正工作
深入解析AI Agent与LLM的本质区别:LLM生成代码建议,Agent则通过工具调用修改文件、运行测试。以Spring Boot Bug修复为例,拆解Cursor和Claude Code的工作流、权限控制与验证机制。