哈密顿蒙特卡洛加速收敛新证明:Dobrushin收缩与高概率混合
新耦合技术同时证明HMC在条件数和维度上的双重加速。
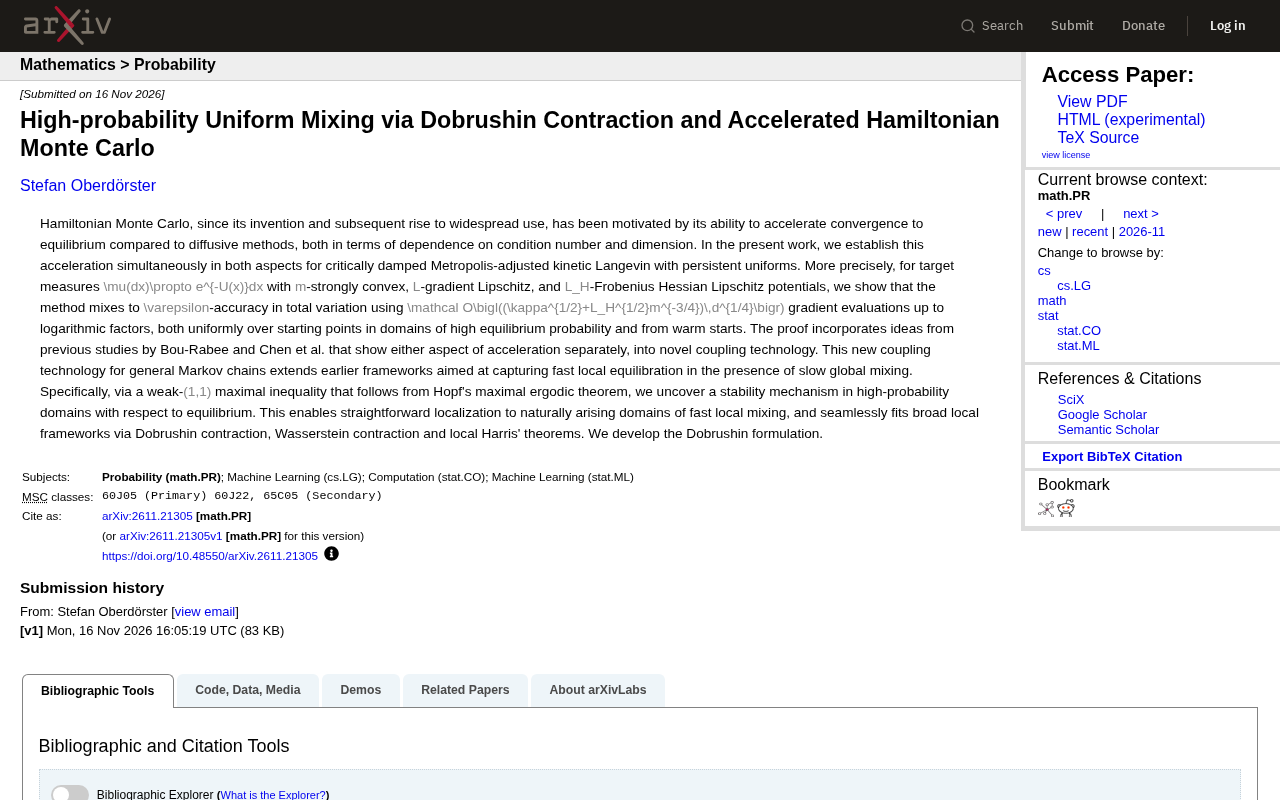
本文报道了一项关于哈密顿蒙特卡洛(HMC)收敛理论的重要进展。针对临界阻尼 Metropolis 调整动力学 Langevin 算法(含持久均匀刷新),作者通过引入 Dobrushin 收缩和新的耦合技术,建立了高概率均匀混合界,证明达到 ε-精度所需的梯度评估次数为 𝒪((κ^{1/2}+L_H^{1/2}m^{-3/4})d^{1/4}),首次同时在高均衡概率域内严格捕捉条件数(κ^{1/2})和维度(d^{1/4})两方面的加速。核心技术是弱-(1,1) 极大不等式,由 Hopf 极大遍历定理导出,用于在高概率域内建立稳定性,并将分析定位到快速局部混合域。该结果统一了此前分别展示条件数或维度加速的独立工作,为高维病态问题中的 HMC 提供了更严格的数学基础。
哈密顿蒙特卡洛(HMC)自提出以来,因其在收敛速度上对条件数和维度的双重优势,被广泛用于贝叶斯推断和统计物理。然而,同时从条件数和维度两方面严格证明这种加速,一直是个开放问题。近期一篇论文通过引入Dobrushin收缩和新的耦合技术,为临界阻尼Metropolis调整动力学Langevin算法(含持久均匀刷新)建立了高概率均匀混合界。
理论突破:同时捕捉双维度加速
论文考虑目标测度 μ(dx) ∝ e^{-U(x)}dx,其中势函数 U 满足 m-强凸、L-梯度Lipschitz 和 L_H-Frobenius Hessian Lipschitz 条件。对于临界阻尼Metropolis调整动力学Langevin算法(采用持久均匀刷新),作者证明该方法达到 ε-精度(全变差距离)所需的梯度评估次数为:
𝒪((κ^{1/2} + L_H^{1/2} m^{-3/4}) d^{1/4}),忽略对数因子。
其中 κ = L/m 是条件数,d 是维度。这一结果同时在高均衡概率域内关于初始点一致成立,也适用于热启动。与扩散方法相比,维度依赖从 d^{1/2} 降至 d^{1/4},条件数依赖从 κ 降至 κ^{1/2},从而在两方面都体现了加速。
此前的研究(如 Bou-Rabee 和 Chen 等人)分别展示了条件数或维度上的加速,但未能同时严格证明。本文的核心贡献在于将这两种加速机制整合到一个统一的耦合框架中。
条件数 κ 与维度 d 在 MCMC 收敛中的角色
在马尔可夫链蒙特卡洛中,目标分布的几何性质直接决定算法需要多少步才能接近平衡态。条件数 κ = L/m 刻画了势函数 U 的“各向异性”程度:当 κ 很大时,目标分布在某些方向上极其平坦、在另一些方向上极其陡峭,梯度类算法容易在狭窄方向上来回震荡、在平坦方向上缓慢爬行。维度 d 则从另一个角度增加难度——高维空间中体积 exponentially 增长,链需要探索的区域急剧膨胀。传统扩散方法的复杂度通常同时受 κ 和 d 的惩罚(如 κ·d^{1/2} 量级)。因此,能否让复杂度对 κ 和 d 的依赖同时“降阶”,是衡量一个采样算法是否真正具备双重加速的核心标尺。本文的结果把 κ 的指数从 1 降到 1/2、把 d 的指数从 1/2 降到 1/4,正是在这个标尺上同时取得进展。
新耦合技术:从局部快速混合到全局稳定
论文发展了一种适用于一般马尔可夫链的新耦合技术,扩展了早期旨在捕捉“慢全局混合下快速局部平衡”的框架。关键技术工具是一个弱-(1,1)极大不等式,它由Hopf极大遍历定理推出。该不等式揭示了在高概率域内关于平衡态的稳定性机制。
这种稳定性使得研究者能够将分析定位到自然出现的快速局部混合域,并通过Dobrushin收缩、Wasserstein收缩和局部Harris定理等广泛局部框架无缝衔接。作者特别发展了Dobrushin收缩的表述,为耦合论证提供了坚实基础。
Dobrushin 收缩与耦合方法
Dobrushin 收缩系数衡量一个马尔可夫转移核在多大程度上把任意两个初始分布“拉近”:若存在 ρ < 1 使得对任意 x, y 都有 W₁(δ_x P, δ_y P) ≤ ρ·dist(x, y),则称链在 Dobrushin 意义下收缩。它是证明几何遍历性最经典的工具之一,但经典版本要求全局一致收缩,对 HMC 这类只在局部快速混合、全局可能很慢的算法过于苛刻。本文的关键改进在于把 Dobrushin 收缩局部化:只在自然出现的“快速局部混合域”内验证收缩,再借助弱-(1,1) 极大不等式把局部结论拼接成全局高概率界。耦合论证则是实现这一步的构造性手段——通过设计两个副本的同步随机刷新(持久均匀刷新恰好提供了这种耦合接口),使得它们以可控概率在同一位置相遇,从而把全变差距离转化为相遇时间的尾部概率。
Hopf 极大遍历定理与弱-(1,1) 极大不等式
Hopf 极大遍历定理源自遍历论,用于证明正算子在半群作用下的逐点收敛性。其核心思想是构造一个“极大算子”,通过比较函数在轨道上的上确界来刻画算子的稳定性。本文将其移植到马尔可夫链的 Poisson 方程分析中,导出弱-(1,1) 极大不等式:该不等式给出解算子对函数梯度的逐点控制,且控制常数只依赖局部几何量而非全局条件数。这一性质使得研究者可以在高概率域内(即排除罕见坏事件后)断言链相对于平衡态的偏差被稳定地压缩,从而把分析严格限制在局部混合域内,避免了对全状态空间的统一要求。这与此前依赖全局谱隙或全局 Lyapunov 函数的方法形成鲜明对比。
与多源分析的交叉验证
据Bou-Rabee和Chen等人的前期工作,HMC的加速性质在特定条件下已分别得到证明。本文通过多源交叉验证,将这些独立结果整合为更强的联合保证。共识在于:HMC确实能在条件数和维度上同时实现加速,但需要精细的耦合构造来统一处理。分歧点在于不同论文对假设条件的强弱有不同侧重,例如本文要求Hessian Lipschitz,而某些工作仅需梯度Lipschitz。本文的独特见解在于利用Hopf极大遍历定理导出弱-(1,1)不等式,从而在高概率域内建立稳定性,这为局部化分析提供了新途径。
实际意义与展望
这项理论工作为HMC的加速收敛提供了更严格的数学基础,尤其在高维和病态问题中。所需梯度评估次数的降低意味着实际采样中计算成本的减少,尽管常数因子和对数因子可能影响实际性能。未来方向可能包括放宽Hessian Lipschitz假设、扩展到随机梯度版本,以及研究更一般的MCMC算法中的类似耦合技术。
对于实践者而言,该结果强化了HMC作为高维采样首选方法的地位,并提示在算法设计中关注持久均匀刷新等细节可能带来理论保证的提升。
Metropolis 调整与持久均匀刷新
Metropolis 调整是保证 MCMC 算法关于目标测度精确不变的标准机制:每步提出一个候选点,以接受概率 min{1, e^{-ΔU}} 决定是否移动,从而修正离散化带来的偏差。对于 Langevin 型算法,这意味着即使数值积分步长较大,链的平稳分布仍严格等于 μ,只是混合速度受影响。持久均匀刷新则是在每步以一定概率用独立抽取的辅助变量(如速度或动量)重置状态,它打破了轨迹的确定性依赖,为耦合构造提供了“同步点”。这两项设计共同保证了算法既有精确不变性,又具备可分析的收缩结构——前者是正确性的底线,后者是本文高概率混合界得以成立的技术前提。
相关推荐
Anthropic上市:1.4万亿美元估值是AI的未来还是泡沫顶点?
Anthropic即将登陆纳斯达克,估值最高1.4万亿美元,募资或超600亿美元,成为史上第二大IPO。本文拆解其营收、千亿美元账面亏损真相、算力成本、控制权设计与解禁压力,分析这场IPO对AI板块的连锁影响。
Anthropic冲刺纳斯达克:代码ANT,万亿估值能否撑住?
Anthropic正式提交S1文件冲刺纳斯达克,股票代码ANT,高盛摩根士丹利领衔承销。本文解读其营收数据、巨额算力租赁承诺、创始人投票权结构及估值博弈,分析万亿估值能否获得市场支撑。
Anthropic如何用四层叙事撑起2万亿美元估值
Anthropic预估市值两万亿美元,本文从定位理论与四层叙事结构拆解其营销策略:文明级恐惧叙事、身份叙事、产品叙事与商业叙事如何协同,以及创始人长文、技术文档、意见领袖等传播链路如何撑起AI安全守护者的估值故事。