最佳模型之争已终结:2026年AI真正的护城河在哪里

预测市场与产业信号表明,模型层已商品化,真正护城河在智能体框架、数据飞轮与分发。
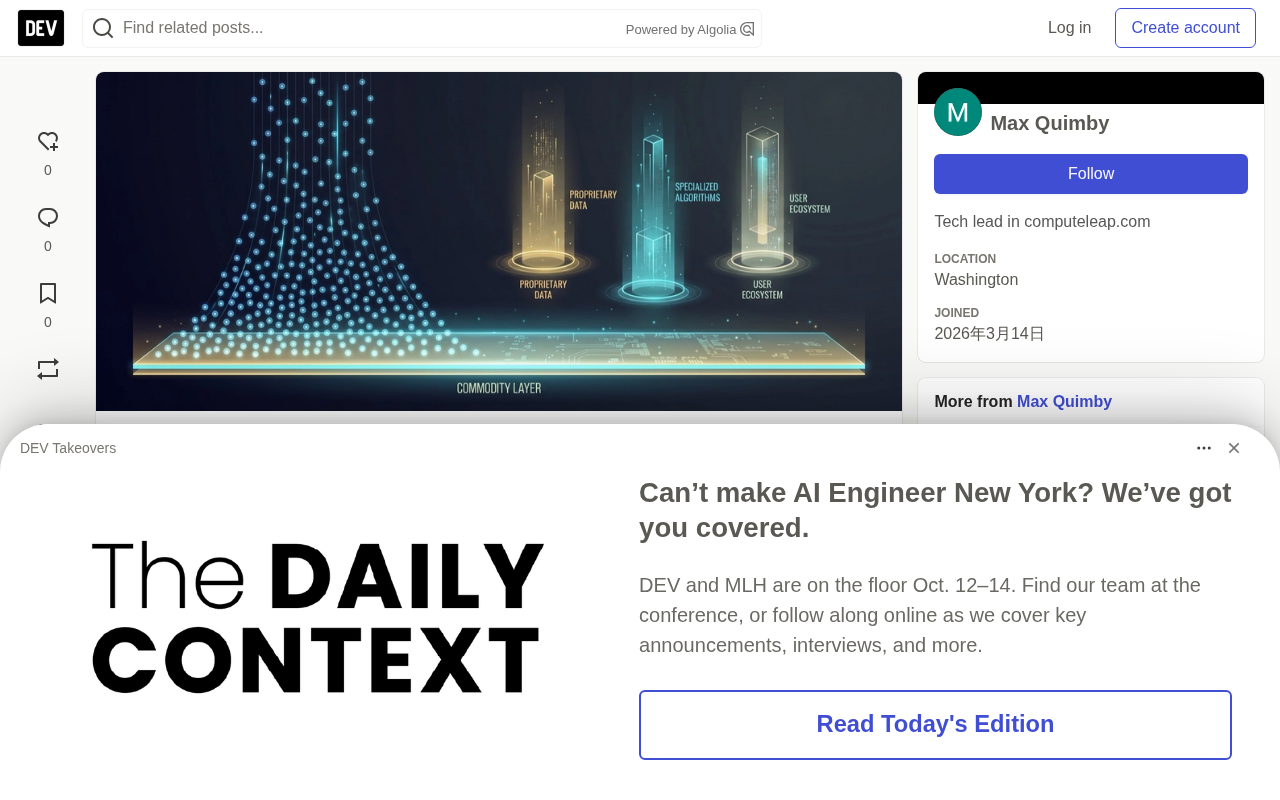
Polymarket 的「最佳模型」年终合约呈现罕见的 42 比 42 平局,而下注群体在智能体合约上却以 Anthropic 93% 一边倒,预测市场已释放明确信号:模型层正在商品化,持久优势不在模型本身。Nikita Bier、Marc Andreessen、Tom Tunguz 等多方观点一致,认为技术护城河已终结;Meta Muse Wonder 以商品化定价入局更是直接压低了前沿竞争对手的价格。文章指出三种仍有效的护城河:智能体框架与编排、专有交互数据飞轮、分发与网络效应。Anthropic 年化收入从约 90 亿美元增至超 440 亿美元,其增长由 Claude Code 等智能体产品驱动,恰好印证价值正从模型层迁移到框架层。
预测市场已经给出了答案
Polymarket上有一个预测市场,问的是一个看似简单的问题:每个月末,哪家公司会拥有最好的AI模型?2026年10月的数据讲述了一个AI炒作周期不愿听到的故事。"最佳模型"合约本月暴跌56.5%,Google以71%对26%领先Anthropic,而年终合约则是一场势均力敌的较量——Google 42%、Anthropic 42%、OpenAI仅9%。下注群体实际上已经将OpenAI从年终冠军的争夺中排除。没有人能保持领先超过几周。
这个市场的流动性高达160万美元,是关注度最高的AI排行榜合约,整个月剧烈波动。Google在10月初从30%出头飙升至71%,Anthropic则从80%以上跌至26%。
但真正重要的数字是这个:年终合约是完美的42比42平局。不是略微领先,不是微弱优势,而是字面意义上的抛硬币。
与智能体市场对比:Anthropic高达93%,OpenAI 4%,Google 3%。模型市场是抛硬币,智能体市场则是一边倒。预测市场已经弄清楚了持久优势存在于哪里——而它不在模型层。
Polymarket 与预测市场的运作机制
Polymarket 是一个建立在区块链(Polygon 网络)上的去中心化预测市场,用户用 USDC 稳定币购买某个事件结果的「份额」,价格介于 0 到 1 美元之间,直接对应市场隐含的概率。例如某合约报价 0.71,即意味着下注人群认为该事件有 71% 的发生概率。由于这些份额在事件揭晓前可以随时买卖,价格会随新信息和交易行为实时波动,因此预测市场被视为一种「用真金白银投票」的群体预期聚合器。
相较于专家访谈或分析师报告,预测市场的优势在于参与者需要承担真实经济后果,从而抑制了随口发表观点的噪音;同时它具备良好的校准记录,在选举、体育和宏观事件上长期优于民意调查。文中的「最佳模型」合约流动性高达 160 万美元,意味着这个价格信号有足够的深度支撑,单笔大额交易难以瞬间扭曲市场。理解这一点,才能明白为什么作者把 Polymarket 数据当作比基准排行榜更可信的行业信号。
"技术护城河基本已经终结"
Nikita Bier——刚刚在推出30款产品后卸任X平台产品负责人——本周直言不讳:"技术护城河在这一点上基本已经终结。如果你在构建打算持久的东西,现在唯一的护城河是:专有数据、网络效应、物理组件。"这条帖子获得了22000个赞和210万次浏览。
他不是唯一这么说的人。Tom Tunguz发现,OpenRouter上84%的token流向了非最先进的模型。六个以Claude Fable 5价格的2.5%提供约77%前沿性能的模型承载了绝大多数使用量。自7月以来token使用量增长了约50%,而价格下降了41%。
Marc Andreessen在a16z的LP会议上表示,"过去能持续十年的技术护城河现在只能持续一个季度。"他认为模型本身就是那个可替换的部分。在SaaStr AI Annual 2026上,来自六个行业的从业者得出了相同结论:模型能力现在对任何开发者都可及,不再区分赢家和输家。
Cognition(Devon背后260亿美元公司)总裁Russell Kaplan在LangChain对话中从不同角度阐述了这一点:"哪个模型最好?"这个问题本身就是完全错误的。重要的是你在模型周围构建了什么——智能体框架、评估循环、恢复路径。
Meta Muse Wonder:商品化时钟归零
Meta的时机再具有象征意义不过了。Muse Wonder以商品化定价推出——每百万token输入4美元、输出20美元——直接压低了OpenAI和Anthropic的价格。相比之下,这与Claude Opus 5.5的输入成本大致持平,比GPT-6 Astra低60%。
Hacker News上的讨论读起来像是模型差异化的悼词。最高票评论击中相同的主题:"如果这个模型不是刷榜的,我担心Anthropic、OpenAI等公司已经完了。它们不独特,而且很可能很快会有许多其他公司推出类似的模型。"另一位评论者指出了定价:"输入4美元,缓存输入0.20美元,输出20美元",并指出这与前沿竞争对手持平。
一位评论者捕捉到了更广泛的动态:"越多的公司接近前沿越好。如果只有一家公司在达到递归自我改进后发号施令,那将导致权力的极端集中。"
这正是Benedict Evans所预测的时刻,他当时认为领先AI实验室拥有的唯一经济护城河是资本获取能力。模型本身注定会趋同。问题始终是速度有多快。
token 计价与「商品化定价」的含义
大语言模型的 API 通常按 token 计费,token 是模型处理文本的最小单位,大致对应一个英文单词的一部分或一个汉字。定价分为输入(提交给模型的提示词)和输出(模型生成的内容)两类,输出通常更贵,因为解码过程计算量更大。「每百万 token 输入 4 美元、输出 20 美元」是当前行业常用的报价单位。
所谓「商品化定价」,是指产品价格趋于边际成本、厂商难以靠差异化获取溢价的经济现象,类似电力或大宗商品。Meta Muse Wonder 以与前沿竞争对手持平甚至更低的价格入局,意味着它不再试图用「我更强」来定位,而是直接承认模型能力已高度同质,价格战成为主战场。文中特别指出输入成本与 Claude Opus 5.5 大致持平、比 GPT-6 Astra 低 60%,这对 OpenAI 和 Anthropic 的高端定价策略构成直接压力,也让「模型即护城河」的叙事更难立足。
真正有效的三种护城河
如果模型不是护城河,那什么才是?在审查了预测市场、风投分析和从业者会议的15个以上来源后,三个类别持续浮现。但它们并不都是平等的。
1. 智能体系统与编排(框架层)
微软称之为"框架"——包裹在任何模型周围并使其在特定企业环境中有用的基础设施。这包括记忆、工具路由、沙箱、权限策略、恢复路径以及智能体循环本身。
关键洞察是:**替换一个模型很容易。替换一个你花了一年时间训练的框架却很难。**框架积累了客户交互、工作流配置和机构知识。这个数据飞轮创造了真正的转换成本。
在a16z的State of AI对话中,Anish Acharya认为网络效应、规模和品牌等传统护城河仍然适用——但它们适用于围绕模型构建的东西,而不是模型本身。结合不同类型智能的应用比任何单一模型创造更多价值。
Polymarket数据从直觉上支持了这一点。模型市场是抛硬币。智能体市场——Anthropic 93%——是所有AI预测市场中差距最大的。市场正在定价Claude Code、计算机使用和智能体SDK已经建立了一个任何模型替换都无法侵蚀的编排护城河。
智能体框架、编排与数据飞轮
「智能体」(AI agent)指能够自主规划、调用工具、执行多步任务并处理失败的 AI 系统,而不仅仅是一次性问答。让它真正在真实业务中可用的,是围绕模型构建的「框架」或「编排层」:包括记忆系统(记住历史交互)、工具路由(决定何时调用搜索、数据库或代码执行)、沙箱(安全隔离运行环境)、权限策略(控制智能体能访问什么)以及恢复路径(出错后如何重试或回退)。
「数据飞轮」描述的是一种自我强化的正循环:产品被使用产生交互数据,数据用于改进产品,改进后又吸引更多使用。在智能体场景中,这意味着客户的每次会话都在教会系统如何更好地路由任务、理解团队偏好、处理特定故障,这些积累的上下文和配置让竞争对手即便换上同等甚至更优的模型,也无法轻易复制运行效果。这正是文中所说的「替换一个模型很容易,替换一个训练了一年的框架却很难」——转换成本从模型质量转移到了集成深度和机构知识上。
2. 专有数据飞轮
数据一直是答案,但重要的数据种类已经改变。不是训练数据——任何人都可以抓取互联网。而是交互数据:用户用模型做什么,他们接受或拒绝哪些输出,他们如何配置工作流。
Interconnects的Nathan Lambert指出,获取高质量、多样化的微调提示是开源项目难以复制的东西。用户与其模型互动的公司通过数据和习惯建立护城河。
社区辩论很激烈。在Blind上,前沿实验室的工程师们正在问一个直白的问题:"Anthropic真的有护城河,还是IPO叙事只是在自我安慰?"那里的共识分裂为两派:一派看到前沿研发的人才护城河,另一派则认为原始基础模型正在快速商品化。
Sacra的OpenRouter分析显示了这一动态:中国开源模型现在占OpenRouter全部token量的50%以上,但Anthropic的模型——仅占流量的12%——产生了46%的收入。支付溢价的客户正在为模型本身无法提供的东西付费:集成工作流、可靠性保证和积累的上下文。
3. 分发与网络效应
Nikita Bier的三种护城河——专有数据、网络效应和物理组件——本质上与沃伦·巴菲特用于可口可乐的框架相同。AI特有的转折是:分发现在意味着集成深度。嵌入某人CI/CD流水线、代码编辑器或业务工作流的AI工具创造的转换成本与模型质量无关。
正如Hackaday所记录的,技术护城河正从两端侵蚀——量化开放权重模型从下方缩小差距,而前沿实验室从上方趋同。
这就是为什么Evan Spiegel告诉Lenny的播客,分发是消费技术中最重要的护城河。当每个竞争对手都能获得相同的前沿模型时,拥有最佳分发渠道的公司获胜。
逆向角落:收入悖论
"模型已商品化"的共识有一个令人不安的问题:据报Anthropic的年化收入从2025年底的约90亿美元增长到2026年中期的超过440亿美元。有人在为"最好"的模型支付巨额溢价。
解决可能比看起来更简单。Anthropic的收入增长由Claude Code和企业API合同驱动——框架和智能体产品,而非原始模型访问。收入数据和预测市场数据实际上在讲述同一个故事:价值在智能体层,而Anthropic恰好赢得了那场比赛,同时模型竞赛却是抛硬币。
但如果来自Meta或开放权重竞争对手的更便宜模型能够插入那些相同的智能体工作流,收入溢价就是脆弱的。Polymarket人群的42比42平局是在押注模型平价最终将压缩甚至高端层。
这对构建者意味着什么
如果你正在构建AI原生产品或将AI集成到现有业务中,"最佳模型"竞赛应该与你的战略无关。以下是应该做的:
**停止评估模型。开始评估框架。**你使用的模型每季度都会改变。编排层——如何路由任务、管理上下文、处理故障、积累用户数据——才是复利增长的地方。在那里投资。
**构建数据飞轮,而非数据湖。**静态训练数据是贬值资产。随每次使用改进你产品的交互数据是复利资产。每个用户会话都应该让你的智能体更聪明、路由更高效、故障恢复更强大。
**让切换变得昂贵(以一种好的方式)。**如果你的客户可以在一个下午把你的AI工具换成竞争对手的,你就没有护城河。深度工作流集成——连接到他们特定的数据源、学习他们团队的偏好、编码他们的业务逻辑——创造的转换成本与你底层运行哪个模型无关。
**关注Polymarket智能体市场。**它是持久AI优势所在的最佳实时信号。当模型市场是抛硬币而智能体市场是一边倒时,市场正在告诉你一些基准排行榜无法告诉你的东西。
**试金石:**如果你的竞争优势在你的模型提供商发布更便宜版本时消失,那你从来没有护城河。护城河是除模型之外的一切。
取代竞赛的竞赛
"最佳模型"竞赛并非因为模型停止改进而结束。它结束是因为改进在边际上不再重要。当Google、Anthropic、Meta和OpenAI在几周内都产出前沿级模型——当Polymarket年终合约字面上是42比42——模型层已经变成了基础设施。重要、必要,且完全不够。
新的竞赛是框架、数据飞轮和分发渠道。它不像基准战争那样激动人心。它不会产生关于哪个模型在某个排行榜上高出0.3%的令人窒息的标题。但它正是实际价值——持久的、可防御的、复利增长的那种——正在被构建的地方。
预测市场已经知道这一点。问题是你是否知道。
背景补充
经济护城河与「非最先进模型」的性价比悖论
「护城河」概念由沃伦·巴菲特推广,指企业能够长期抵御竞争、维持超额利润的结构性优势,如品牌、专利、规模经济或高昂的客户转换成本。当 Nikita Bier 说「技术护城河已终结」,指的是单纯依靠模型权重或算法领先来维持优势的窗口正在关闭。
Tom Tunguz 观察到的数据进一步印证了这一点:OpenRouter 上 84% 的 token 流向非最先进模型。OpenRouter 是一个聚合多家模型 API 的网关平台,开发者可以用统一接口调用不同厂商的模型并按 token 计费。关键发现是,性能达到前沿模型约 77%、但价格仅为其 2.5% 的模型,承载了绝大多数真实调用量。这说明在真实生产场景中,大多数任务并不需要顶级推理能力,成本、延迟和可靠性往往比排行榜名次更重要。当「足够好」的模型足够便宜,模型提供商之间的差异化空间就被大幅压缩,这构成了商品化压力的量化证据。
相关推荐

3分钟看懂DeepSeek:从量化私募到开源AI领跑者的崛起之路
3分钟看懂DeepSeek发展史:从幻方量化的算力积累,到V2的MLA推理降本、V3的557.6万美元训练账单、R1开源引爆全球,再到V4与70亿美元A轮融资,梳理深度求索的关键节点与技术路线。

本地文学创作模型PK:Qwen3.8 27B微调版胜出,DeepSeek v4.1表现平淡
B站UP主横向测评七款本地文学创作模型:海明威、HumanLike Chat基于Qwen3.8 27B微调表现最佳,DeepSeek v4.1叙事平淡,东方朔角色混乱垫底。附三道测试题评分与使用建议。

梁文锋的三次豪赌:DeepSeek为何将82%毛利开源?
DeepSeek为何把82%毛利的推理框架DeepInfer开源,又启动千亿融资?从技术路线、国产芯片到组织纯粹性,解析梁文锋的三次豪赌与开源战略背后的商业与理想逻辑。