#时间序列
共 10 篇相关文章

谷歌TimesFM 3.0实测:零样本预测够用吗?
谷歌TimesFM 3.0时间序列基础模型实测:零样本预测误差降低25%、秒级出结果,但在商业what-if规划中两个版本给出相反答案。深度分析模型原理、版本差异与生产部署的四个关键限制。

Mistral发布Timestral:209M参数时序模型击败TimesFM-3
Mistral AI 发布 Timestral 时间序列基础模型家族,参数覆盖 5M 至 209M。209M 版本在 GIFT-Eval、TIME、fev-bench 零样本基准领先 Google TimesFM-3,并支持 CPU 推理。
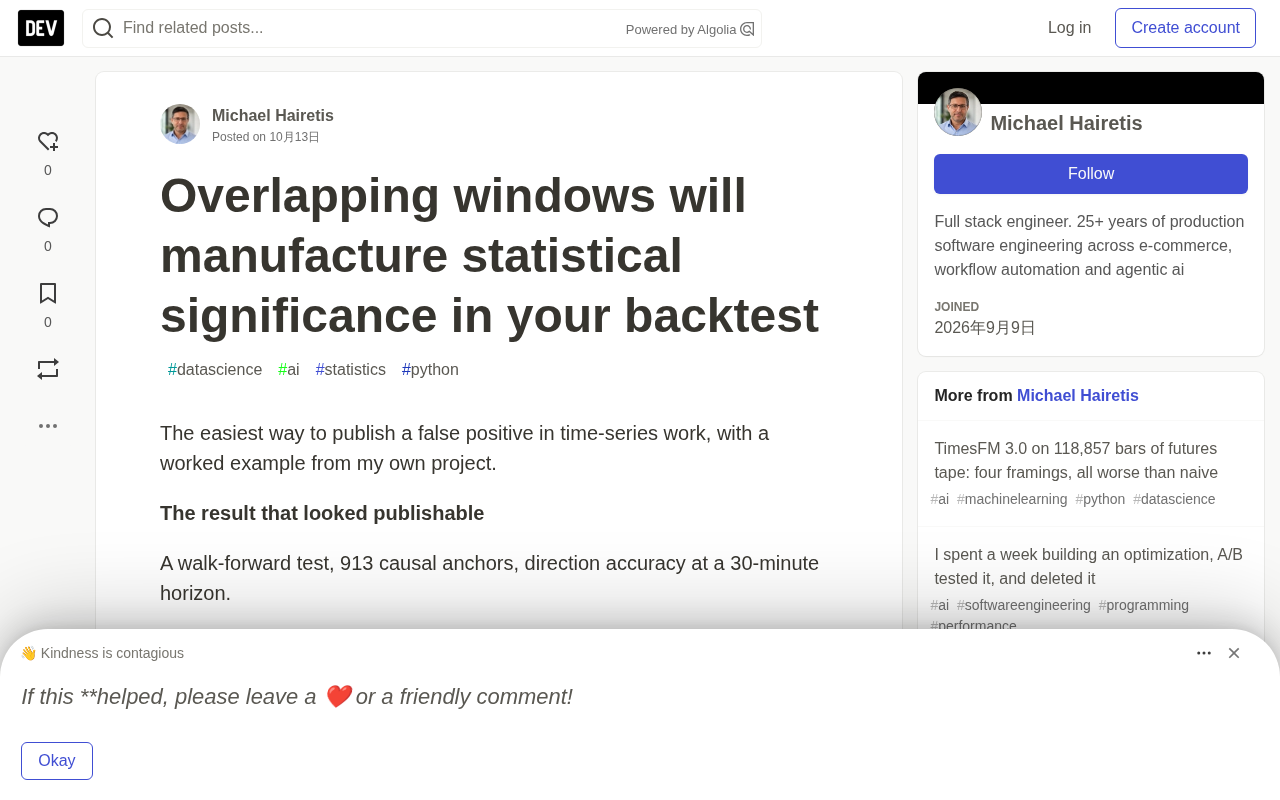
重叠窗口如何凭空造出统计显著性:回测中的隐形陷阱
重叠窗口是时序回测中最容易制造假显著性的陷阱。本文用一个真实案例说明:913 个重叠锚点如何把 1.4 个标准误吹成 2.4 个,以及如何通过对比锚点间隔与预测视野来识别和修复这一问题。

FastCDTW:梯度友好的连续动态时间规整高效近似算法
FastCDTW 是一种高效近似连续动态时间规整(CDTW)的求解方法,通过分段线性闭式解与无偏蒙特卡洛估计两种策略,提供对扭曲函数和输入序列的梯度,GPU 友好,可用于时间序列平均、分类与深度域适应。

QiYao-I:面向不规则多元时间序列预测的流形基础模型
arXiv 最新论文提出 QiYao-I,一款面向不规则多元时间序列预测的流形基础模型。它通过采样条件化时间流形注意力与频率感知的动态变量交互机制,在零样本和少样本场景下实现超越现有基础模型的预测性能。

深度序列模型如何赋能时间序列的保形预测
一项关于深度序列模型与时间序列保形预测的系统性研究,通过条件分位数回归、分位数函数估计和局部化保形预测三条路径,突破可交换性假设限制,为可靠的不确定性量化提供理论保证与实验验证。
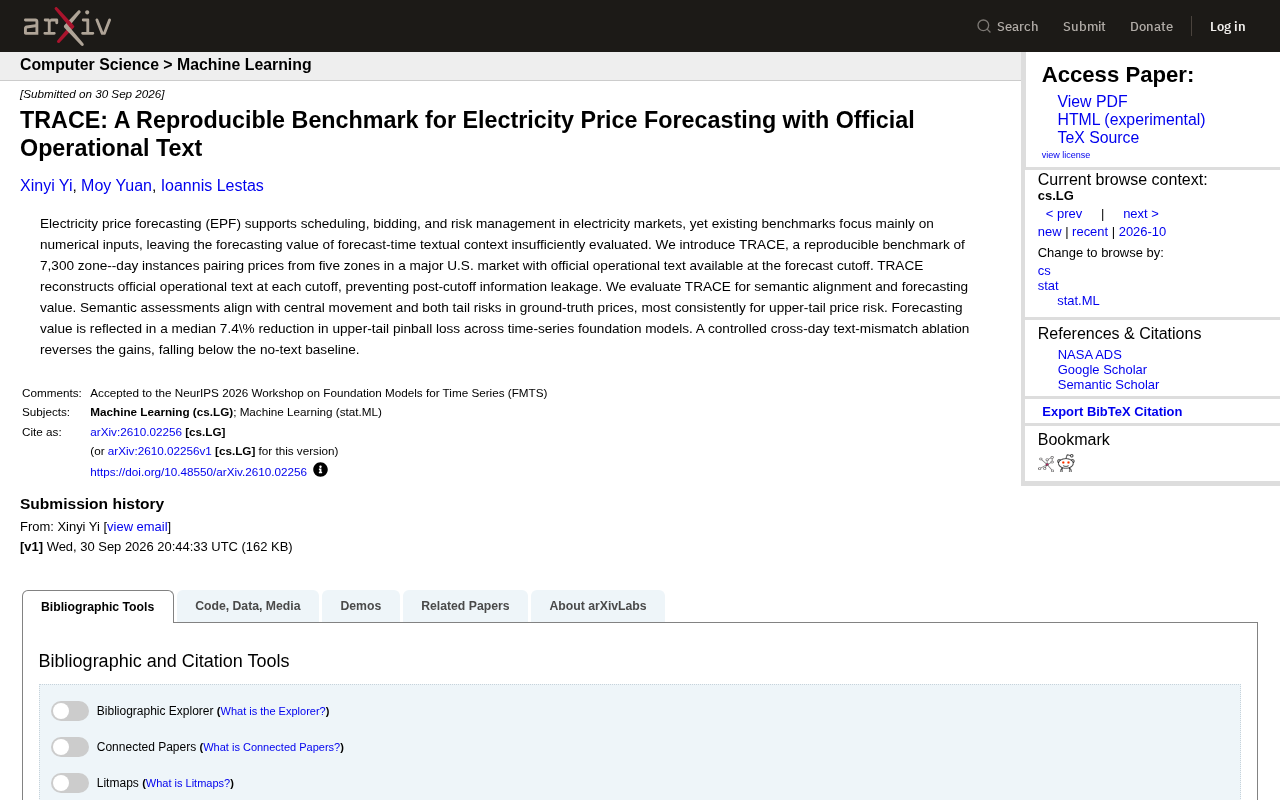
TRACE基准:引入官方运营文本提升电价预测准确性
TRACE是一个用于电价预测的可复现基准,包含7300个区域-日实例,首次系统评估官方运营文本的预测价值。研究显示文本信息可使上尾分位损失中位数下降7.4%,并通过错配消融实验验证了文本的真实价值。
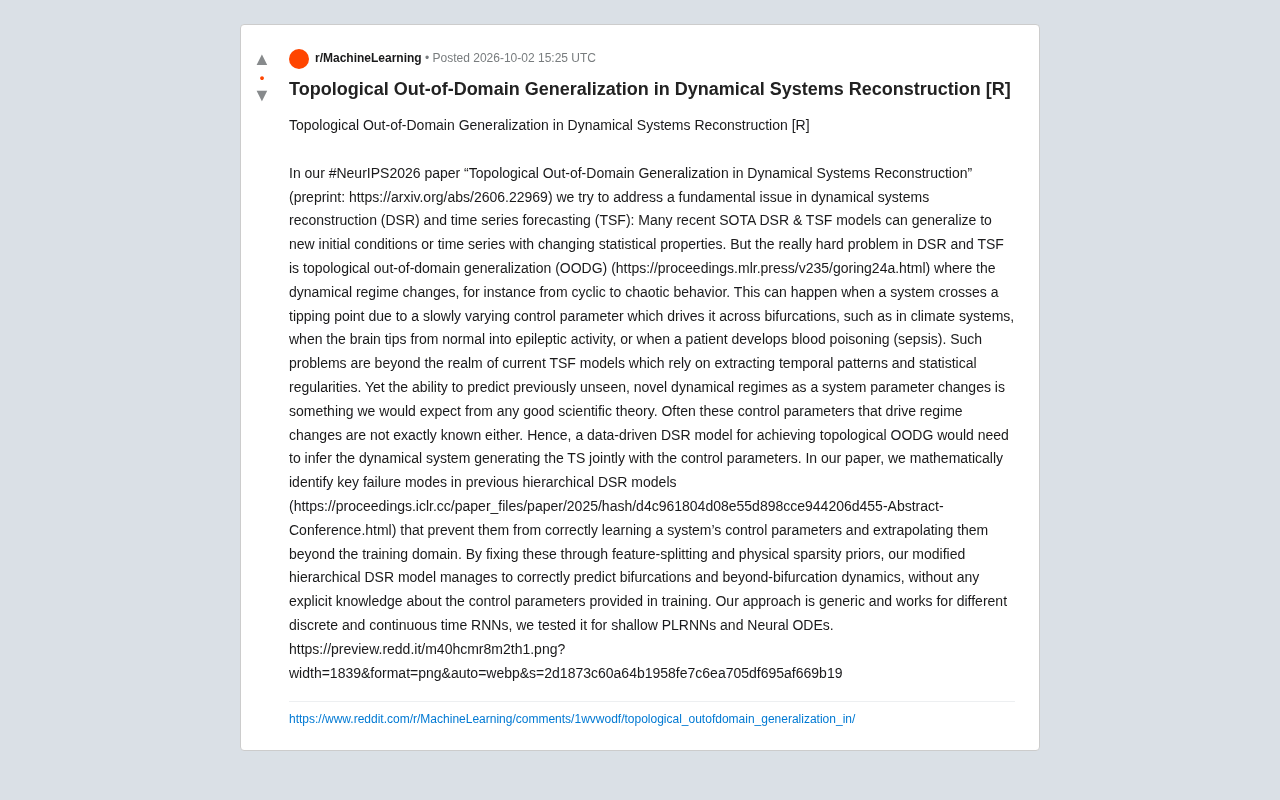
拓扑域外泛化:让AI预测系统从未见过的动力学突变
NeurIPS论文提出拓扑域外泛化方法,通过特征分离与物理稀疏先验修复分层DSR模型缺陷,使AI能在不知控制参数的情况下预测系统分岔与动力学突变,适用于PLRNN和Neural ODE。
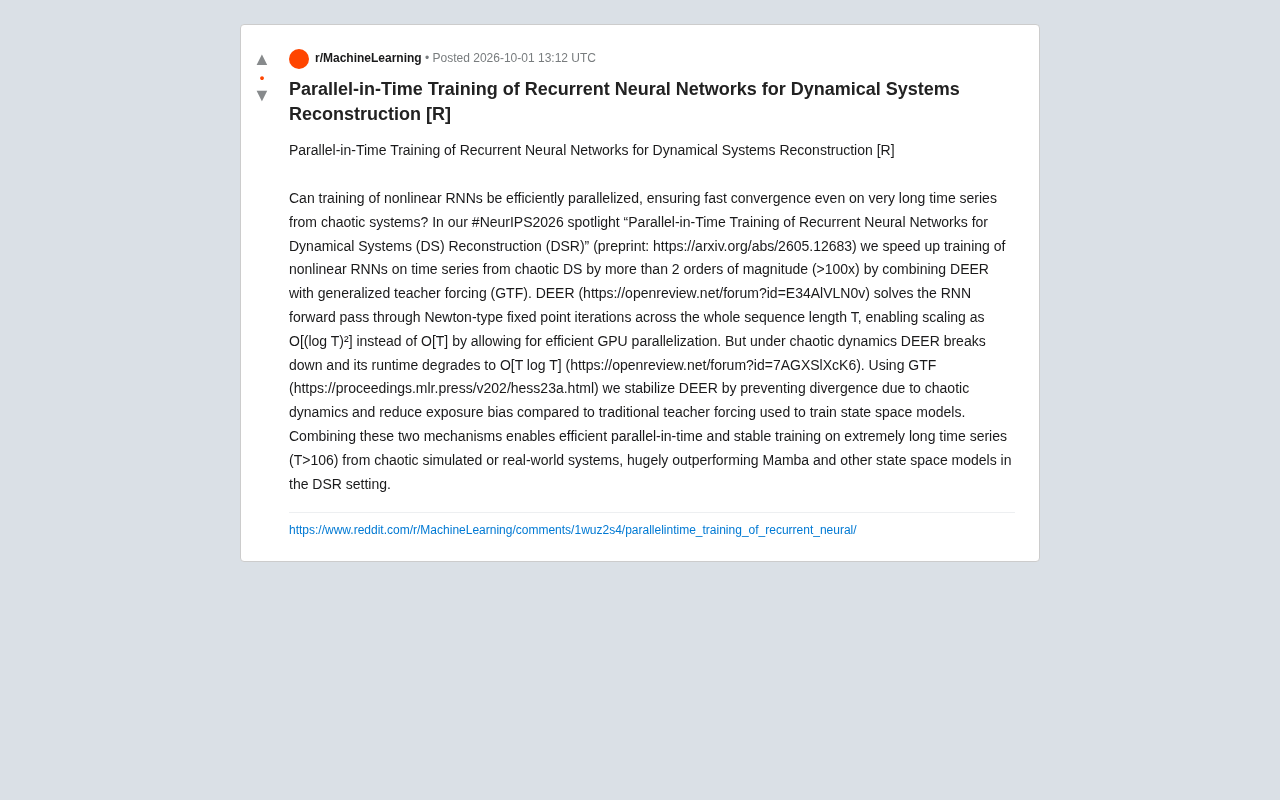
RNN训练提速100倍:时间并行方法攻克混沌系统重建难题
NeurIPS 2026 Spotlight论文提出时间并行训练方法,结合DEER与广义教师强制(GTF),将混沌动力学系统上的RNN训练提速超100倍,并在动力学系统重建任务中超越Mamba等状态空间模型。

B2B季度营收预测模型为何总失灵?实战优化思路解析
B2B季度营收预测模型总是方差大、结果差?本文从数据粒度、特征工程、基线模型和评估方法四个维度,解析小样本时间序列预测的常见陷阱与实战优化思路。