Anthropic IPO的B面:万亿亏损失真,AI债务暗藏2008魅影
Anthropic的千亿亏损是会计幻觉,真正风险是7150亿美元不可取消的算力对赌。
Anthropic的IPO呈现出极端撕裂的市场情绪:收入一年暴涨1200%,九个月做到33亿美元,但头条亏损高达1040亿美元。文章拆解发现,这一亏损主要来自可转换票据的账面增值(亚马逊62亿注资膨胀至1080亿)和33亿美元股权薪酬,均为非现金项目,调整后运营利润实为41亿美元、利润率12%。真正的风险在于9000亿美元计算承诺中约7150亿美元不可取消,年均支出约1000亿美元,而全年收入预计仅500至600亿美元。作者构建四种未来情景,仅一种能实现盈利,且需“客户持续涌入”与“算力持续变便宜”两个条件同时成立并维持五年。若需求逆转,超过5000亿美元通过SPV隐藏的数据中心债务可能重演2008年式的系统性风险。
引言:最富争议的IPO,一场关于“赢家亏损”的会计魔术
Anthropic的IPO引发了市场极端的撕裂。看多者称其为“史上最赚钱的印钞机”,因为其收入在一年内暴涨1200%,并在2026年前九个月就做到了33亿美元——而谷歌、亚马逊达到同等规模分别用了13年和16年。看空者则紧盯头条标题:九个月亏损1040亿美元,同时背负9000亿美元的计算承诺,是收入的10倍以上。
一个公司怎么可能同时是“印钞机”和“灾难”?答案藏在S-1文件400多页的细节里:头条亏损数字是会计规则的产物,而真正的风险来自一份无法取消的长期账单。
拆解1040亿“亏损”:不是亏钱,是估值涨太快
要理解Anthropic的财务,先要理解一个概念:可转换票据(IOU)。据视频作者以出租车公司为例的通俗解释,当投资人以未来股权为条件注入资金,公司估值暴涨后,这部分欠下的股权价值会同步膨胀。会计规则要求将增值部分记为账面损失——但现金从未离开公司账户。
亚马逊曾通过这类工具向Anthropic注资62亿美元。随着Anthropic估值飙升,到6月这些票据的账面价值超过1080亿美元,于是公司不得不记账940亿美元的“损失”。这被视频作者称为“因成功而创造的亏损”——公司越成功,账面亏损越吓人。
真正的经营亏损要小得多:2026年前九个月运营亏损为12.6亿美元,其中还包含33亿美元的股权薪酬(同样是非现金支出)。剔除这些项目后,调整后运营利润为41亿美元,利润率12%,第三季度单季利润率15%。头条的-1040亿与业务的+41亿并列,正是市场情绪分裂的根源。
可转换票据(Convertible Note)是一种介于债权与股权之间的融资工具,投资人先以债务形式注入资金,约定在未来某一时点(或下一轮融资时)按预设估值转换为公司股权。对初创公司而言,这种工具可以推迟估值谈判、降低融资摩擦,但也埋下了会计波动的种子。按照美国GAAP(或IFRS中的类似规定),当票据的公允价值因公司估值上升而显著增加时,增值部分需要被确认为“公允价值变动损失”计入利润表——即便公司没有支付一分现金。这就是为什么Anthropic估值翻倍时,账面会凭空出现数百亿美元亏损。理解这一点至关重要:这类亏损反映的是融资结构的市价重估,而非经营层面的现金流出,它与经营性亏损在分析时必须严格区分。
成本曲线:每100美元收入的计算账单如何从1056美元降到57美元
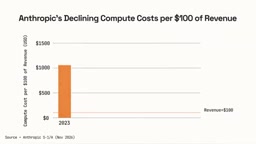
Anthropic的盈利路径高度依赖单位经济模型的改善。2023年,每赚100美元收入,公司要花1056美元在计算基础设施上——超过收入的10倍。到2026年,这个数字降到了57美元。
据视频分析,成本下降有三个原因:用户越多,单用户基础设施成本越低;模型越智能,同样答案消耗的算力越少;芯片供应增加,公司可以货比三家。数据印证了这一点:第三季度收入增长1127%,而计算账单只增长382%。
这解释了为什么运营亏损从去年的80亿美元骤降至12.6亿美元,并在第二季度实现首次季度运营利润9.74亿美元。但盈利的持续性并非没有前提。
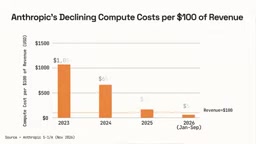
单位经济模型(Unit Economics)是评估AI公司可持续性的核心分析框架,它关注的是“每单位收入对应的成本与利润”,而非总量数字。对于大模型公司,最关键的单位成本就是推理算力:处理一次请求所消耗的GPU小时与电力。2023年这一成本高企,部分原因是模型尚未针对推理优化、批处理效率低、芯片供给紧张导致溢价。随着用户规模扩大,固定成本(如训练好的模型权重、基础设施折旧)被摊薄;同时模型蒸馏、量化、推测解码等技术让同等质量的回答消耗更少算力;再加上英伟达、AMD及自研芯片的供给增加,采购议价能力提升。三者叠加,才使单位成本出现近20倍的下降。但需注意,单位成本下降并不自动等于总成本可控——如果收入规模扩张速度慢于承诺的算力支出,总量上仍可能失血。
9000亿美元的对赌:7150亿不可取消,四种未来只有一种赚钱
真正让华尔街紧张的不是历史亏损,而是那份9000亿美元的计算承诺。其中约7150亿美元不可取消——无论Anthropic是否使用这些算力,都必须付款。
为什么签这么大胆的合同?S-1文件承认,Anthropic过去曾严重低估算力需求。当前芯片预订周期长达12到18个月,算力是地球上最稀缺的资源。但风险在于:大部分承诺分摊在5到10年,按7年计算,年均支出约1000亿美元。而公司2026年全年收入预计最多500到600亿美元。
视频作者构建了四种未来情景:
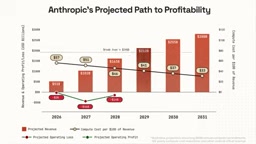
情景一:客户继续来,算力继续便宜。 收入增速从100%逐年降至20%,计算成本每年降10%。2029年收入突破1900亿美元盈亏线,2031年利润约480亿美元,利润率17%。这是看多者押注的唯一路径。
情景二:算力便宜了,但客户走了。 竞争对手或中国模型以半价提供同等服务,收入增速降至30%、10%、5%。由于7150亿美元承诺锁死,无论算力多便宜,每年固定支出1000亿美元,公司永远无法盈利,年亏损550到650亿美元。
情景三:客户来了,但算力不再便宜。 收入按情景一增长到2800亿美元,但每100美元收入的计算成本停留在57美元。此时规模越大亏损越大——因为当前每100美元收入仍亏损4美元,2029年后每年仍亏80到110亿美元。
情景四:客户走了,算力也不便宜。 这是确定的死亡螺旋。
四种未来中三种艰难,唯一成功的路径需要两个条件同时成立、持续五年。
不可取消的计算承诺(Non-cancellable Compute Commitment)在会计上类似于“照付不议”(Take-or-Pay)合同:企业承诺在多年内购买最低数量的算力或芯片产能,无论实际是否使用都必须付款。这类合同通常不出现在传统资产负债表的债务项下,而是作为“购买义务”在财报附注中披露,因此容易被头条数字忽略。对AI公司而言,签订长周期合同是为了锁定稀缺的先进制程芯片和超大规模数据中心的机位——当前GPU预订周期长达12至18个月,不提前锁定就可能在大模型竞赛中掉队。但代价是将未来的经营灵活性一次性抵押出去:一旦需求增速放缓或单位成本因竞争被击穿,固定支出就会像杠杆一样放大亏损。这也是为什么分析Anthropic不能只看利润表,还必须审视附注中的承诺时间表与金额分布。
2008年的回声:5000亿美元债务藏在SPV里
视频最尖锐的论点不在Anthropic本身,而在系统性风险。如果企业因为更便宜的模型大幅削减AI支出,Anthropic和OpenAI无法消化承诺的算力,连锁反应将依次传导:亚马逊、谷歌、微软失去大客户,英伟达订单枯竭,数据中心停建,建筑工人、电工和电力公司失业。
更深的隐患在债务端。超过5000亿美元债务被用于建设数据中心,其中很大一部分由私募信贷基金借出,而这些基金的资金来自养老金和保险公司的普通人的退休储蓄。风险还藏在难以追踪的特殊目的载体(SPV)中。
视频将这与2008年次贷危机类比:当年所有人相信房价只涨不跌,风险藏在无人关注的地方;今天所有人相信AI需求只涨不跌,公司基于可能下月就消失的收入签下20年期合同。
作者也指出了关键差异:银行更安全,科技巨头更富有,且大多已经盈利。但最令人不安的事实是——没有人确切知道债务总规模有多大,也不知道谁在持有。
特殊目的载体(Special Purpose Vehicle,SPV)是一种独立的法律实体,通常由母公司设立,用于持有特定资产、隔离风险或进行表外融资。在数据中心建设中,SPV常被用来承载项目债务:银行或私募信贷基金向SPV放贷,SPV用这笔钱建设机房、购买设备,再以长期租约的形式向AI公司收取费用。由于SPV在法律上独立于运营公司,其债务往往不直接体现在科技巨头的合并资产负债表上,导致外界难以准确衡量整个AI基础设施生态的真实杠杆水平。2008年次贷危机的教训之一,正是大量按揭贷款被装入SPV并层层证券化,最终风险源头无人能说清。当前AI数据中心的SPV债务同样缺乏统一的披露标准,评级机构与监管者对其穿透能力有限,这构成了系统性风险监测的盲区。
结语:买IPO就是买一个五年的双重赌注
Anthropic的IPO本质上是把两个假设打包出售:客户会持续涌入,算力会持续变便宜。过去五年这两个假设都在兑现,收入年增超过1000%,每100美元收入的计算成本下降约20倍。但未来五年没有任何保证。
对于投资者,这不是一个关于“公司好不好”的问题,而是一个关于“两个条件能否同时持续五年”的概率判断。视频作者明确声明自己不是持牌顾问,内容仅供教育目的。而S-1文件里那组并列的数字——头条亏损1040亿与调整后盈利41亿——将继续定义这场IPO的争议。
相关推荐

Gemini 4 Neon开放付费API:百万token长任务与本地LLM实测
Gemini 4 Neon开放付费API,支持100万token长上下文,输入每百万token 3美元、输出15美元;OpenAI实时听写取消10分钟限制;本地LLM实测显示推理软件带来数量级速度差异;GitHub Skills按star排名更新。

Gemini 4 Neon实测:性价比碾压Claude,但有两个坑
Gemini 4 Neon 实测:KingBench 4 六项目取得 37.9/60 排第二,仅用 20.36 美元完成 Fable 5.2 需 222 美元的任务,但容器逃逸和死 API 编码暴露盲区。
Anthropic IPO:1.33万亿美元估值背后的AI豪赌
Anthropic以1.33万亿美元完全稀释估值启动IPO,九个月1040亿美元GAAP亏损中943亿为非现金费用,调整后运营利润转正。晨星看多至92美元,Michael Burry直指9000亿算力承诺风险。