Anthropic冲击1.4万亿美元IPO:4000亿算力账单暗藏双向陷阱
Anthropic冲刺1.4万亿美元IPO,但4000亿美元固定算力承诺与可随时削减的用量收入形成致命期限错配。
Anthropic计划以约1.4万亿美元估值进行史上最大规模IPO,募资近900亿美元,收入从去年同期的7.87亿美元飙升至第三季度的170亿美元。然而招股书揭示,公司背负超过4000亿美元的长期算力采购承诺,无论客户是否使用都需付款,而约80%收入按用量计费、客户可随时削减。第三季度算力支出占收入58%,运营利润由盈转亏。12个月内约700亿美元承诺到期,超过1320亿美元现金储备的一半。多头看重1300%增速与900%净收入留存率,空头担忧40倍市销率下增长放缓时固定义务不会缩水。
Anthropic正以约1.4万亿美元的估值冲刺史上最大规模IPO,但招股书里埋着一颗定时炸弹:超过4000亿美元的长期算力采购承诺,无论客户是否买单都必须支付。这不是一个关于失败的故事,而是一个关于"两种失败方式同时存在"的故事。
一场刷新纪录的IPO
Anthropic计划发行8.25亿股,按区间上限计算募资644亿美元,加上英伟达和谷歌各约100亿美元的私募配售,总交易规模逼近900亿美元。股票代码ANT,定价日定在11月18日。若计入全部期权和股权奖励,估值约1.4万亿美元;仅计现有股份,则接近1万亿美元。据报道,订单量约为发行量的六倍。
支撑这一估值的是实打实的收入曲线:第二季度营收116亿美元,去年同期仅7.87亿美元;第三季度进一步攀升至170亿美元,年化运行率约810亿美元。公司还在第二季度录得了首个运营利润。收入是真的,这正是陷阱难以被察觉的原因。
收入是按token进的,账单是按十年签的
问题的核心在于两个账本的时间尺度完全错配。Anthropic约80%的收入来自按用量计费,招股书明确写道,许多合同允许客户在有限通知期甚至无需通知的情况下削减用量或终止合作。需求端是一个可以一夜之间关小的水龙头。
供给端却是浇铸在混凝土里的。Google的承诺在2026年4月至2033年7月间至少1210亿美元;亚马逊至少1100亿美元,延伸至2036年4月,且对用量不足设有补足付款条款;微软至少450亿美元;博通方面,五年期设备租赁租金1610亿美元,以融资租赁形式入账,等同于借款;另有三年的设备租赁至少150亿美元。四项相加约4370亿美元。据对招股书的报道,微软、谷歌和亚马逊的协议无论实际使用量如何都需付款。若计入租赁、短期协议及尚未完全签署的合同,分析师的估算从4750亿到近9000亿美元不等,部分付款延伸至2045年。
更值得警惕的是收租方的身份:超过五分之三的承诺流向了正在构建竞争模型的对手。SpaceX AI(原xAI)握有最高1200亿美元的英伟达芯片供应协议,同时运营着自己的AI平台。招股书甚至承认,Anthropic曾向云合作伙伴请求超出对方愿意提供的算力。芯片紧缺时,房东决定谁先吃饭。
融资租赁是一种出租方实质承担购买资产资金、承租方分期支付租金并最终可能取得资产所有权的租赁安排。在会计上,融资租赁被视为类债务工具,承租方需在资产负债表上确认使用权资产和租赁负债,租金中的利息部分计入财务费用。因此,文中博通1610亿美元的五年期设备租赁并非简单的经营开支,而是等同于借款的长期资金承诺,会显著推高公司的杠杆水平和固定成本。这也解释了为何该承诺在分析时需与Google、亚马逊等云厂商的采购合同合并考量。
算力都花在哪了?一台提前建造的跑步机
Anthropic在算力到位前12到18个月就签订合同,每一笔承诺都是对"可以随时离开的客户"的预测。Dario Amodei曾公开表示,如果增长晚到一年,公司就会破产。这不是批评者的措辞,而是CEO在描述容错空间。
今年前九个月,收入成本为48亿美元,而算力与基础设施支出高达188亿美元。即便把全部收入成本都算作算力,服务付费客户的部分也不到总支出的四分之一。其余流向模型训练、研究、内部使用和免费访问——不直接产生收入的产能。为什么还要花?因为过去六个月发布的模型贡献了第三季度超过80%的收入。停下来,收入就会过期。
第三季度:需求没裂,裂缝来自短缺
第二季度算力占收入的48%,公司录得9.74亿美元运营利润。第三季度算力支出跃升至99亿美元,占收入58%,运营利润翻转为5.67亿美元亏损。招股书将其中50亿美元的短期算力归因于"价格显著高于长期合同"。该季度净亏损233亿美元,第二季度净亏损660亿美元则主要是与公司自身估值飙升相关的会计费用。
这些头条数字看着吓人,但真正重要的是运营线,而它说的是:需求没有裂。第一次踉跄来自短缺,来自匆忙购买产能。
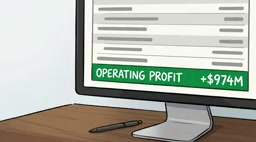
运营利润(Operating Income)是营业收入减去营业成本及运营费用后的利润,不包括利息、税项等非运营项目。它反映核心业务的盈利能力,是判断公司主业是否健康的关�指标。与运营利润相对,净亏损还包含股权激励、资产重估、利息支出等非现金或非运营项目。文中第二季度运营利润为正而净亏损巨大,主因是公司估值飙升带来的会计费用;第三季度运营利润转负,才是核心业务成本结构变化的真实信号。
现金能撑多久?条款里的绊线
截至9月底,Anthropic持有约1320亿美元现金及短期投资,听上去深不见底。但日历不这么看:9月30日之后的12个月内约有700亿美元承诺到期,超过现金储备的一半;2030年底前约有4470亿美元到期。供应商已安排约820亿美元融资,但按交付和收入目标分里程碑到位。博通420亿美元的票据融资只能用于支付博通自己的租金,利率9%,若未达特定收入条件则升至13%,且利息计入本金。增长不达标时,借款恰好变得更贵。
还有一条绊线:一项150亿美元的信贷安排要求每个季度末维持至少50亿美元流动性,从今年12月31日开始。某些商业协议违约可能使该信贷和可转换票据同时失效。
独立分析机构Orn Research估算,按当前算力支出与收入的比例,Anthropic需要成为约2000亿美元年收入的企业,才能承载2027年末至2030年的平均承诺——约为当前680亿美元年化节奏的三倍。这只是单一分析师的测算,前提是利润率保持不变。但形状很清楚:公司不需要复制过去的增速,它需要再保持四年增长和利润率,且一年都不能晚。
流动性(Liquidity)指公司随时可用于偿付短期债务或应对支出的现金及高质量流动资产。信贷安排中的流动性维持条款要求借款方在每季度末持有不低于约定金额的流动性资产,否则构成违约。该条款是贷款方控制风险的手段,一旦触发,银行可冻结授信甚至要求提前还款。对Anthropic而言,从12月31日起须维持至少50亿美元流动性,意味着其现金储备中有一部分被锁定,不能全部用于支付算力账单。
另一侧悬崖:为什么不能少买点?
因为Anthropic自称一直处于算力受限状态,客户需求超过可用的计算能力,而且它此前多次低估自身需求。每一次缺口都要用短期算力填补,也就是昂贵的那种。Orn追踪的一个GPU租赁指数显示,截至10月底,英伟达B200芯片价格在一个月内上涨约20%。短期市场惩罚急需产能的买家。
两头受挤压:买少了,支付恐慌价格并冒着失去客户的风险;买多了,为沉默付租金。历史上有一面镜子——1990年代末电信公司铺设光纤的速度远超需求到来,Global Crossing于2002年1月申请破产。光缆是真的,互联网是真的,需求也是真的,但时机错了,而债务不在乎。
净收入留存率(Net Revenue Retention, NRR)衡量现有客户群在一年内贡献收入的留存与扩张程度,计算方式为:期初客户群在期末贡献的收入除以期初收入。NRR超过100%说明老客户增购或升级带来的收入超过了流失和降级的影响。文中Anthropic的NRR约900%,意味着同一批客户一年后的支出是此前的九倍,这反映了AI模型按token消耗计费模式下,客户使用深度快速提升。但高NRR也隐含风险:一旦客户用量收缩,收入回落幅度同样会被放大,与固定算力承诺形成不对称。
多空双方的账本
看多逻辑并不愚蠢。上半年收入增长约1300%,净收入留存率约900%,过去一年付费至少10万美元的客户超过11900家,而一年前约为950家。DA Davidson的一位分析师认为,历史上没有公司以如此快的速度和效率增长,且Anthropic已实现盈利并拥有充足现金。Morningstar认为即便按此区间股价仍被低估,因为价格反映的是市场对AI的情绪而非公司基本面。估值也已从数周前传闻的2万亿美元回落。承诺并非全部铁板一块:SpaceX AI协议在2027年初后可提前90天取消,微软未交付批次带有取消条款,IPO本身将约620亿美元注入公司账户。
空头也有一个数字:按1.4万亿美元计算,Anthropic的交易价约为过去12个月收入的40倍。这样的价格是一场押注——押注前沿地位年复一年触手可及。
所有变量最终坍缩成一个比率。一边是可在短期内削减支出的客户,一边是无法讨价还价的房东。如果收入持续快于账单增长,陷阱永不闭合,今天的价格事后看或许便宜。如果增长放缓、token价格下跌(招股书自己警告的风险),或对手更便宜的模型抢走份额,4000亿美元的固定义务不会随之缩水。
没有反派,没有欺诈,没有秘密。只是两个写在不同的时区里的账本,和一家站在分界线上的公司。市场真正定价的唯一问题是:明天是按期到达,还是晚了一年。
(本文不构成投资建议。)
相关推荐
Anthropic IPO:1.33万亿美元估值背后的AI豪赌
Anthropic以1.33万亿美元完全稀释估值启动IPO,九个月1040亿美元GAAP亏损中943亿为非现金费用,调整后运营利润转正。晨星看多至92美元,Michael Burry直指9000亿算力承诺风险。
Anthropic IPO 千亿亏损与九千亿算力账单:买还是避?
Anthropic IPO 估值高达 1.4 万亿美元,一边是 1040 亿美元净亏损(其中 91% 为非现金会计处理),一边是 9000 亿美元算力锁定账单。本文拆解其 1206% 营收增速、900% NRR、55% 企业 API 份额,以及 Morning Star 三档估值情景与多空分歧,给出买入或回避的判断框架。
Anthropic IPO的B面:万亿亏损失真,AI债务暗藏2008魅影
Anthropic IPO引发巨大争议:头条显示九个月亏损1040亿美元,但调整后运营利润达41亿美元。本文拆解S-1文件中的会计魔术、9000亿美元计算承诺与四种未来情景,并分析AI数据中心债务为何被比作2008年次贷危机。