Anthropic冲击1.4万亿美元IPO:营收狂飙与算力豪赌
Anthropic以1.33万亿美元估值冲刺IPO,营收激增但8950亿美元算力承诺构成巨大赌注。
Anthropic计划以最高1.4万亿美元估值登陆纳斯达克,其营收从2023年的4100万美元飙升至2026年第三季度的近170亿美元,ClaudeCode等办公产品成为增长引擎。然而,公司已签署约8950亿美元的算力承诺,其中700亿美元未来12个月到期,营收必须持续高速增长才能覆盖账单。竞争方面,OpenAI、Google及开源模型持续施压。作者测算基准情景下IPO定价一年内大致持平,五年以上评级为“持有”,认为股票是对执行力的投机性押注,价值取决于扣除算力成本后的利润。
Anthropic,这家打造了Claude系列模型的AI公司,正以最高1.4万亿美元的估值冲刺纳斯达克。从2023年4100万美元营收,到单季度近170亿美元,它的增长曲线令人瞠目。但天价估值背后,是同样惊人的算力账单。这家公司能否成长为它所标价的模样?
业务现状:从代码助手到办公全家桶
Anthropic成立于2021年,由前OpenAI研究员创立。它的收入来自两条腿:企业按token用量付费的API平台,以及个人和团队的Claude应用订阅。2026年前九个月,用量费占营收79%,订阅占21%。
增长最快的产品是ClaudeCode——一个能自主编写、测试和修复软件代码的助手。上线不到一年,其年化收入在2月就突破了25亿美元。招股书里有一个耐人寻味的对比:未使用ClaudeCode的企业用户月均消费不到75美元,而使用它的前5%用户,花费是前者的约20倍。
1月推出的Cowork将同样的逻辑带到了销售、法务、财务等办公场景。随后,ClaudeDocs、ClaudeSlides、ClaudeSheets、Whiteboards、ClaudeData相继登场,Claude还深度集成进Word、Google Docs、Sheets和Slides。到10月,用户已创建超过4500万份文档、演示稿和设计。11月,ClaudeMeetings开始公测,它能作为可见参与者加入视频会议,在人们交谈时同步生成文档或白板。
创意工作也在延伸。ClaudeMotion能将报告或图表转化为可导出的动画解说视频,而基于模型上下文协议的连接器,让Claude可以直接在Blender等第三方应用内读写3D场景、搭建对象、设置灯光并制作动画。编码仍是核心,但办公场景的边界正在快速拓宽。
客户质量是竞争力的直接证据。截至9月底,超过11900家客户年付费至少10万美元,约250家超过1000万美元。没有单一客户贡献超过10%的营收,但前五大客户合计约占四分之一——集中度真实存在,不过较2025年有所下降。
竞争格局:领先,但并非垄断
OpenAI是主要对手。ChatGPT每周触达超过12亿人,远超Claude应用。OpenAI第三季度营收约100亿美元,并瞄准年底700亿美元的年化收入。Anthropic在第二季度季度营收上反超了OpenAI,主要靠向企业销售而非消费者。
Google是另一个被点名的对手,也是最特殊的一个:Gemini应用拥有10亿用户,Google Cloud上季度营收翻倍至307亿美元。同时,Google又是Anthropic最大的供应商之一,拥有至少1210亿美元的算力承诺,并将在IPO中认购股份。Meta、xAI以及来自中国的更廉价开源模型,则持续施加价格压力。
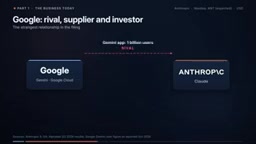
判断领先地位能否持续,需要盯住三件事:营收增速能否持续快于算力成本、大客户是否留存、Claude能否守住定价。
财务真相:增长极端,支出同样极端
Anthropic只有三个完整审计年度。营收从2023年的4100万美元,到2024年的3.86亿美元,再到2025年的46亿美元。季度营收则从2025年第一季度的3.76亿美元,飙升至2026年第三季度的近170亿美元,同比增长超过12倍。但基数变大后增速在放缓:第二季度环比增长144%,第三季度环比增长47%。
营业利润率在2025年深度为负,全年为-176%。2026年第二季度首次转正,达到+8%;第三季度又回落至-3%,亏损5.67亿美元,原因是算力成本跳升至99亿美元。公司更偏好剔除股权支付后的调整后利润率,该口径下为15%。而九个月104亿美元的净亏损,主要是估值上升带来的可转换债券会计费用,并非现金流出。
经营现金流是真正来自业务运转的钱,2026年前九个月为正的66亿美元。截至9月底,Anthropic持有约1320亿美元现金及短期投资,对应62亿美元债务。这些现金主要来自投资者——成立以来累计融资1410亿美元。
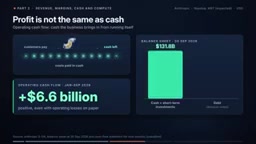
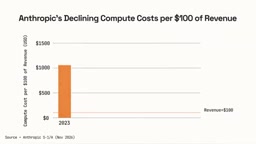
招股书里最大的数字不是营收,而是算力承诺。Anthropic已签署约8950亿美元的芯片、数据中心和云容量承诺。约700亿美元将在未来12个月内到期,约4480亿美元在2030年底前到期。主要合作伙伴包括Broadcom、Google、SpaceX的AI部门、Amazon和Microsoft。部分承诺可取消,但大部分不能。这是一场豪赌:营收必须增长到足以覆盖这些账单。
管理层对未来的预期更为激进。截至10月底,年化收入节奏约为810亿美元。路透社8月报道称,Anthropic预计2028年营收将达到1900亿至2000亿美元,公司尚未确认该数字。其声明的长期目标是调整后营业利润率超过35%。而视频作者给出的基准情景更为谨慎:2028年营收8600亿美元——理由是行业价格持续下行,竞争对手在编码领域正在追赶。
调整后营业利润率:这是公司自行定义的非GAAP指标,通常从营业利润中剔除股权激励费用(stock-based compensation)等非现金项目。股权激励在科技公司中普遍用于吸引人才,但会显著压低账面利润。Anthropic在GAAP口径下2025年营业利润率为-176%,而调整后口径下2026年第三季度为+15%,两者差异主要来自股权支付。投资者需注意,调整后指标虽能反映现金层面的经营效率,但股权激励同样是真实的经济成本(稀释股东权益),不宜完全忽略。
可转换债券会计费用:当公司估值上升时,可转换债券中嵌入的转股权(或赎回权)的公允价值随之增加,会计上需确认一笔非现金损失,计入净利润但不影响经营现金流。Anthropic九个月104亿美元的净亏损中,很大一部分属于此类估值驱动的账面费用,而非业务实际烧钱。这也是为什么分析其现金状况时应重点关注经营现金流,而非净利润。
IPO定价:好公司不等于好价格
Anthropic计划在纳斯达克发行8.25亿股,每股70至78美元,代码ANT。定价预计在11月18日,次日开始交易。包括Google、NVIDIA和Microsoft在内的七家合作伙伴,将额外认购260亿美元的无投票权股份。按74美元中点计算,完全稀释后估值约1.33万亿美元。控制权高度集中:七位联合创始人持有半数投票权,独立信托选出多数董事会成员。
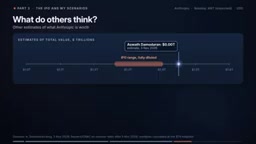
外部观点方面,估值教授Aswath Damodaran在11月3日给出的估算约为1.45万亿美元。11月5日市场抛售后,投资者据称在讨论1.2万亿至1.3万亿美元的区间。按中点计算,买家支付约16倍当前年化收入,或约7倍已报告的2028年预测营收。
作者以2026年11月15日为基准日给出自己的测算:假设约180亿股完全稀释股份且不再稀释,净利率为扣除所有成本、税费和股权支付后的利润率。基准情景:2028年营收1600亿美元、净利率18%、40倍市盈率,对应每股64美元;熊市情景:1100亿美元营收、8%净利率、30倍市盈率,对应每股15美元;牛市情景:已报告的2000亿美元营收、25%净利率、50倍市盈率,对应每股140美元。一年期目标(2027年11月)采用相同基准盈利但45倍市盈率,对应72美元。
这意味着,按IPO定价,基准情景下一年内大致持平,两年后略低。作者对五年以上的总体评级为“持有”,并带有投机性质。需求真实、现金充裕,但算力账单巨大,利润率尚未被证明。若营业利润率保持正值并扩大,前景改善;若增速放缓至每年约40%以下,或算力成本增速超过营收,则前景走弱。
Anthropic可以成为这十年最重要的AI企业之一,但其股票仍是对执行力的押注。在作者的分析框架里,价值取决于扣除算力账单后剩下的利润,而不是账单之前的营收。
完全稀释估值与市销率(P/S):完全稀释估值(fully diluted valuation)假设所有可转换证券、期权和限制性股票单位(RSU)均已转换为普通股,因此股份数高于基本股本,估值也更全面。市销率则是市值(或完全稀释估值)除以年化营收,用于衡量投资者为每美元收入支付的价格。Anthropic按74美元中点计算约16倍当前年化收入,远高于传统软件公司(通常5-10倍),但低于部分高增长AI公司的极端倍数。这一倍数隐含了市场对其营收持续高速增长的预期,一旦增速放缓,估值压缩的风险较大。
市盈率(P/E)与净利率:作者测算中使用的40倍、45倍市盈率,是假设公司未来盈利后的估值倍数。对于尚未稳定盈利的公司,市盈率模型需要先预测净利率(扣除所有成本、税费和股权支付后的净利润占营收比例),再乘以预期市盈率得出每股价值。基准情景假设2028年净利率18%,意味着营收1600亿美元对应净利润约288亿美元。净利率能否达到这一水平,核心取决于算力成本占营收的比例能否下降。
相关推荐
Anthropic IPO:1.33万亿美元估值背后的AI豪赌
Anthropic以1.33万亿美元完全稀释估值启动IPO,九个月1040亿美元GAAP亏损中943亿为非现金费用,调整后运营利润转正。晨星看多至92美元,Michael Burry直指9000亿算力承诺风险。
Anthropic IPO 千亿亏损与九千亿算力账单:买还是避?
Anthropic IPO 估值高达 1.4 万亿美元,一边是 1040 亿美元净亏损(其中 91% 为非现金会计处理),一边是 9000 亿美元算力锁定账单。本文拆解其 1206% 营收增速、900% NRR、55% 企业 API 份额,以及 Morning Star 三档估值情景与多空分歧,给出买入或回避的判断框架。
Anthropic IPO的B面:万亿亏损失真,AI债务暗藏2008魅影
Anthropic IPO引发巨大争议:头条显示九个月亏损1040亿美元,但调整后运营利润达41亿美元。本文拆解S-1文件中的会计魔术、9000亿美元计算承诺与四种未来情景,并分析AI数据中心债务为何被比作2008年次贷危机。